猜你想问
钨丝金刚线成为主流,废钨回收利润稳定可持续,报告核心内容是什么?
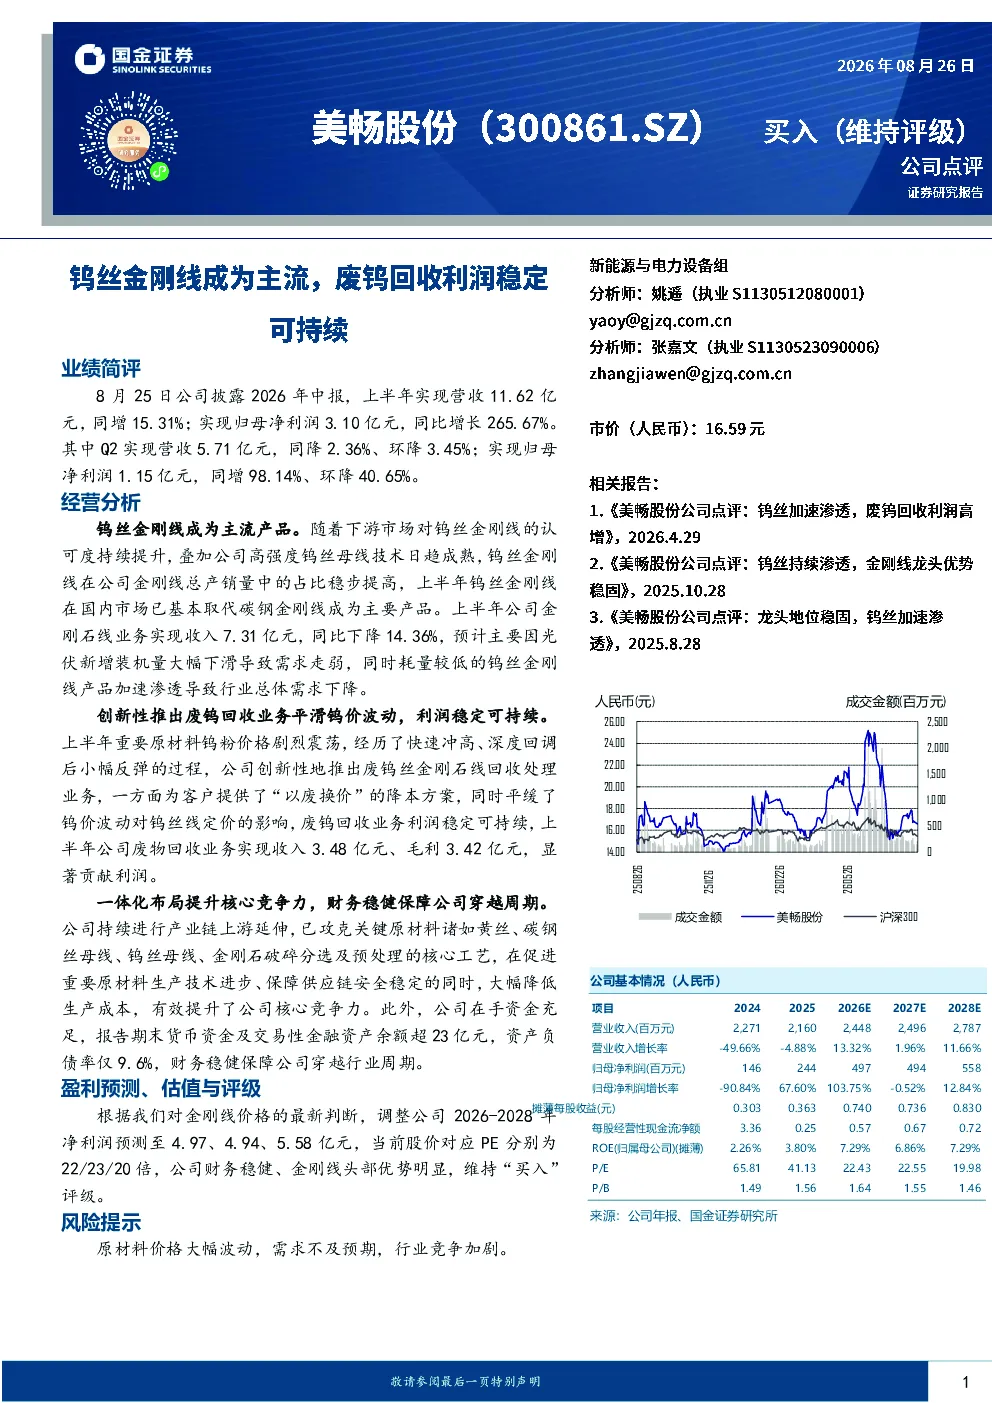
报告指出,随着下游市场认可度提升及高强度钨丝母线技术成熟,钨丝金刚线已取代碳钢金刚线成为主要产品,上半年金刚石线业务收入7.31亿元,但同比下降14.36%,主要因光伏装机量下滑及钨丝金刚线加速渗透导致行业总体需求下降。同时,公司创新推出废钨回收业务,上半年收入3.48亿元、毛利3.42亿元,显著贡献利润,平缓钨价波动对钨丝线定价的影响。
钨丝金刚线成为主流,废钨回收利润稳定可持续,赛道/行业发展趋势如何?
钨丝金刚线在下游市场的认可度持续提升,技术成熟推动其占比稳步提高,成为行业主流产品。然而,光伏装机量下滑及钨丝金刚线加速渗透导致行业总体需求下降,但废钨回收业务的创新推出为行业带来新的增长点,通过提供“以废换价”降本方案,平缓钨价波动对产品定价的影响,推动行业可持续发展。
钨丝金刚线成为主流,废钨回收利润稳定可持续,报告重点分析了哪些方向?
报告重点分析了钨丝金刚线成为主流产品的趋势,以及废钨回收业务对利润的稳定贡献。同时,报告强调了公司一体化布局的重要性,通过延伸产业链上游、攻克关键原材料核心工艺,降低生产成本,保障供应链安全稳定,提升核心竞争力。此外,报告还分析了公司财务稳健性,报告期末货币资金及交易性金融资产余额超23亿元,资产负债率仅9.6%。
钨丝金刚线成为主流,废钨回收利润稳定可持续,当前市场现状如何判断?
当前市场现状显示,钨丝金刚线已成为行业主流产品,但行业总体需求因光伏装机量下滑及钨丝金刚线加速渗透而有所下降。公司通过创新推出废钨回收业务,有效平缓了钨价波动对产品定价的影响,并显著贡献了利润。此外,公司一体化布局提升了核心竞争力,财务稳健,为未来发展奠定了坚实基础。
钨丝金刚线成为主流,废钨回收利润稳定可持续,研报有哪些风险提示?
研报提示的主要风险包括原材料价格大幅波动、需求不及预期以及行业竞争加剧。原材料价格波动可能直接影响产品成本和定价,需求不及预期可能导致产品销售受阻,而行业竞争加剧可能压缩利润空间。这些风险因素需要密切关注,以保障公司稳健发展。
你可能感兴趣
钨丝加速渗透,废钨回收利润高增
建筑建材国金证券2026-04-29
强推华锐精密子公司落地布局废钨回收剑指APT产能事件
未知机构2026-03-09
2023年年报及2024年一季报点评:光伏钨丝持续放量,钨价走高增厚矿端利润
有色金属民生证券2024-04-22
2024年年报及2025年一季报点评:钨价走高增厚矿山利润,光伏钨丝快速放量
有色金属民生证券2025-04-28
钨丝放量及钨精矿价格上涨推动公司钨钼板块利润快速增长
有色金属德邦证券2024-08-22
FRC路线成为核聚变“黑马”并率先实现商业化,该方案电源系统占总成本约60-70%,半导体开关器件正成为主流方案;暖通家居需求稳定,渗透率提升空间大且市场集中度较低
东北证券&国盛证券2025-10-26
开源海外 联想集团 转债短期扰动无虞 CPU涨价反促份额集中 利润提升稳定可持续
未知机构2026-09-10
主业稳定,江苏宏泰有望成为利润新增长点
基础化工民生证券2017-08-29