猜你想问
国能日新2026年半年度业绩表现如何?
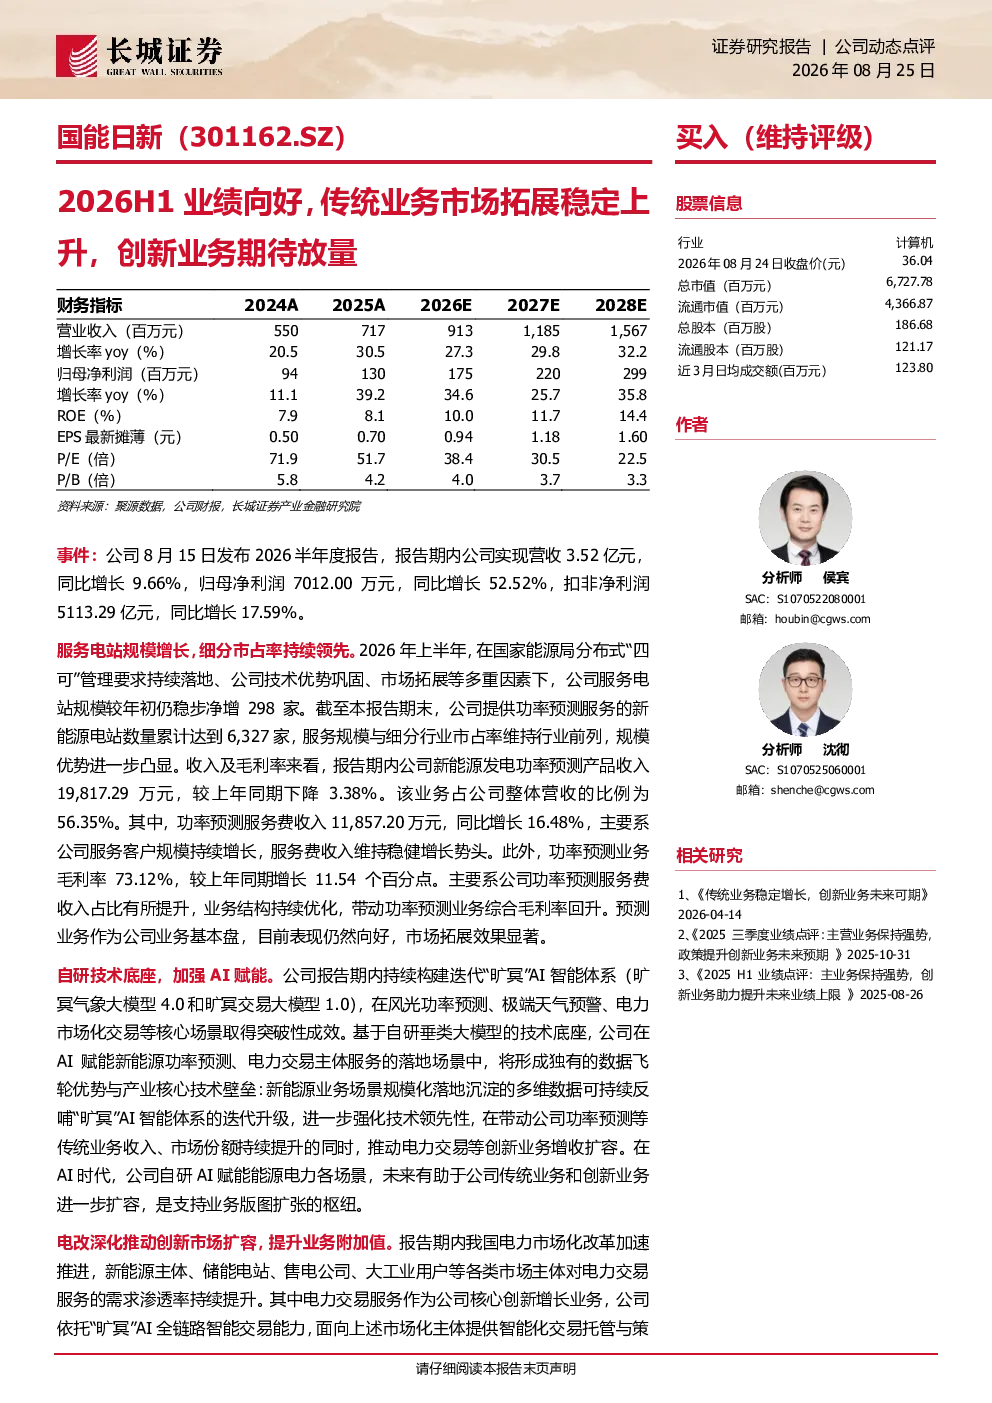
公司2026年上半年实现营收3.52亿元,同比增长9.66%;归母净利润7012.00万元,同比增长52.52%;扣非净利润5113.29亿元,同比增长17.59%。服务电站规模较年初净增298家,累计达到6,327家。功率预测服务费收入11,857.20万元,同比增长16.48%,毛利率73.12%。
电力市场化改革对国能日新有何影响?
电力市场化改革加速推进,电力交易服务需求渗透率持续提升。公司电力交易产品营业收入729.35万元,同比增长57.27%,创新产品收入占整体营收比例提升至7.49%。公司持续构建迭代“旷冥”AI智能体系,在风光功率预测、极端天气预警、电力市场化交易等核心场景取得突破性成效。
国能日新传统业务的核心优势是什么?
公司服务电站规模持续领先,累计达到6,327家。新能源发电功率预测产品虽收入略降,但服务费收入增长显著,毛利率提升。传统业务市场份额进一步提升,增幅稳定,形成数据飞轮优势与产业核心技术壁垒。
当前电力行业市场现状如何?
电力市场化改革加速,电力交易服务需求渗透率持续提升。公司创新业务积极开拓,电力交易产品收入同比增长57.27%。行业竞争加剧,但公司凭借技术壁垒和市场份额优势,保持稳健发展。
国能日新研报提示哪些风险?
主要风险包括行业竞争加剧、行业景气度下滑、政策落地不及预期、技术创新进度不及预期、宏观环境波动。公司需关注行业动态和政策变化,持续提升技术竞争力以应对市场挑战。
你可能感兴趣
传统业务全球化拓展、格局向好,卡位多媒体核心芯片向多品类、新终端拓展
电子设备德邦证券2021-06-30
2022年年报和2023年一季报点评:盈利能力增强,传统及创新业务势能向好
民生证券2023-05-15
2021年一季报点评:钥世圈并表短期影响表观,传统和创新业务向好趋势不变
信息技术国信证券2021-04-28
交流纪要:传统业务向好,新模式值得期待
家用电器中泰证券2014-06-09
传统产品仍为公司支柱,期待市场向好
钢铁山西证券2011-03-24
2018年业绩预告点评:传统业务和IDC快速发展,IDC版图向武汉拓展
信息技术华创证券2019-01-15
2026H1锂电放量增利,新业务加速拓展
国投证券2026-09-02
2019年半年报点评:业绩符合预期,传统业务筑基,创新业务值得期待
信息技术国信证券2019-08-14
2024年一季报点评:传统核心业务延续向好,业绩稳增长
文化传媒国信证券2024-04-29
中报点评:业绩符合预期,传统业务转型向好+电动汽车大放异彩助其腾飞
交通运输中泰证券2015-08-27