猜你想问
这份研报主要讲了什么内容?
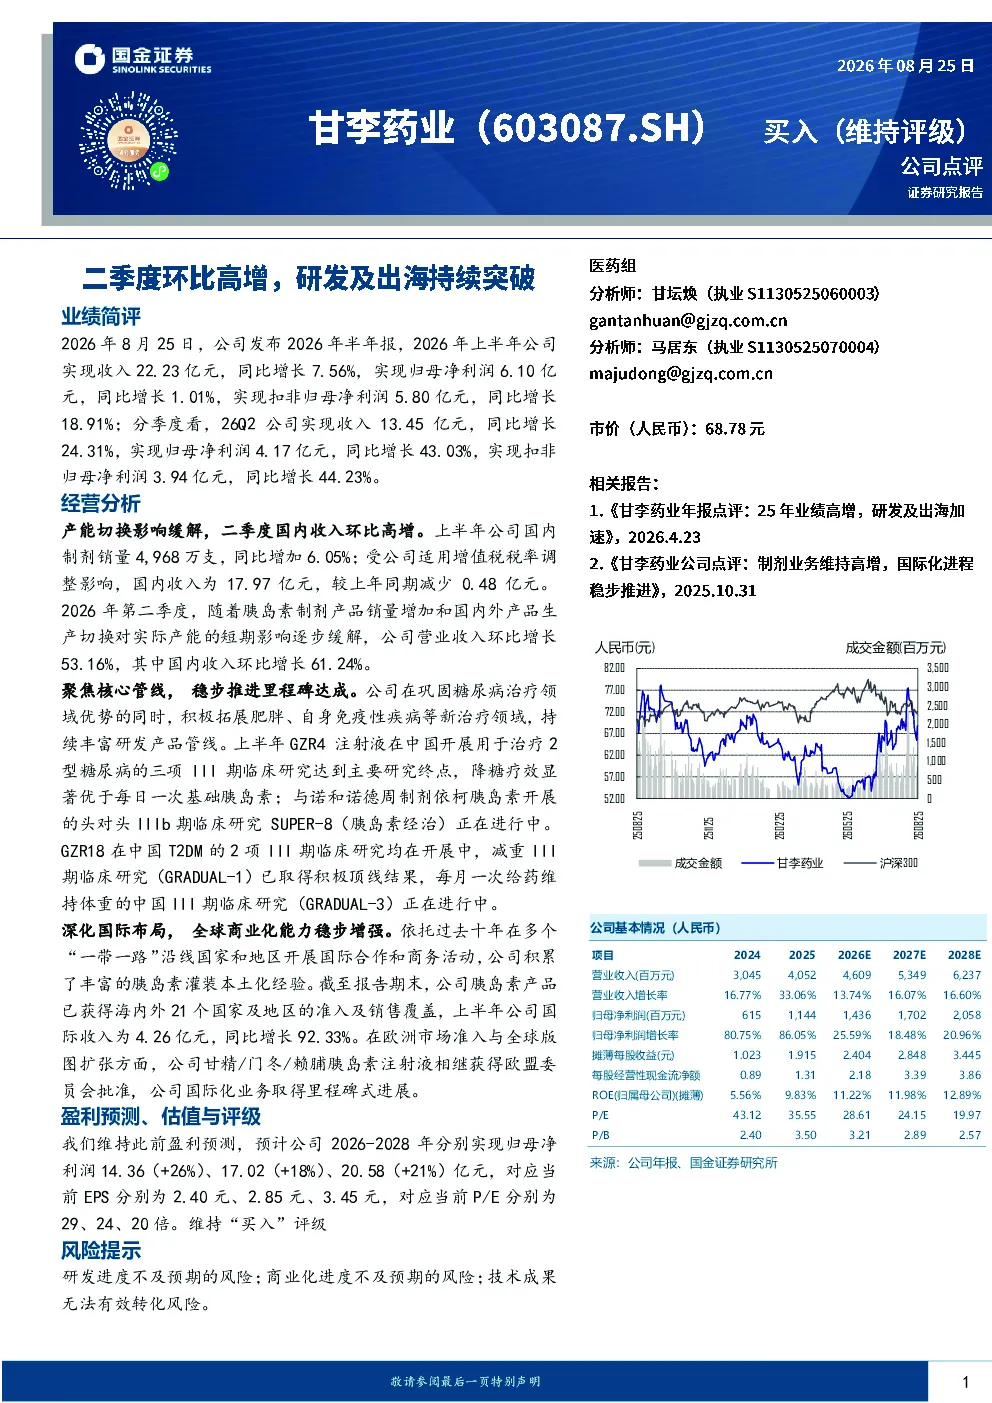
这份研报分析了甘李药业2026年上半年的业绩表现,重点突出了二季度收入的显著增长。公司上半年实现收入22.23亿元,同比增长7.56%;归母净利润6.10亿元,同比增长1.01%。二季度收入13.45亿元,同比增长24.31%;归母净利润4.17亿元,同比增长43.03%。报告还详细分析了国内收入环比高增的原因,主要是胰岛素制剂产品销量增加和产能切换影响缓解。此外,报告还介绍了公司在糖尿病治疗领域外的拓展,如肥胖、自身免疫性疾病等新治疗领域的研发进展,以及国际化业务的里程碑式进展。
甘李药业所在的赛道发展趋势如何?
甘李药业所在的赛道是生物制药,特别是糖尿病治疗和胰岛素产品。当前,糖尿病治疗领域持续增长,新型降糖药物和胰岛素产品需求旺盛。同时,全球生物制药行业正加速国际化布局,国内企业出海成为重要趋势。甘李药业的胰岛素产品已获得海内外21个国家及地区的准入及销售覆盖,上半年国际收入同比增长92.33%。此外,公司在肥胖、自身免疫性疾病等新治疗领域的研发也取得积极进展,如GZR4注射液和GZR18的III期临床研究。这些趋势表明,甘李药业所处的赛道具有较好的发展前景。
研报重点分析了甘李药业的哪些方面?
研报重点分析了甘李药业的业绩表现、经营分析和国际化布局。在业绩方面,报告详细展示了公司2026年上半年的收入和利润增长情况,特别是二季度环比高增的原因。在经营分析方面,报告指出国内收入环比高增主要得益于胰岛素制剂产品销量增加和产能切换影响缓解。此外,报告还介绍了公司在核心管线上的研发进展,如GZR4注射液和GZR18的III期临床研究。在国际化布局方面,报告强调了公司胰岛素产品在海外的市场拓展,以及甘精/门冬/赖脯胰岛素注射液获得欧盟委员会批准的里程碑式进展。
目前甘李药业在市场上的表现如何?
甘李药业在市场上的表现较为积极。公司2026年上半年实现了稳健的收入和利润增长,二季度收入和净利润同比增长率均显著提升。国内收入环比高增,主要得益于胰岛素制剂产品销量增加和产能切换影响缓解。此外,公司在国际化业务上取得了重要进展,胰岛素产品已获得海内外21个国家及地区的准入及销售覆盖,上半年国际收入同比增长92.33%。这些表现表明,甘李药业在市场竞争中具备一定的优势,未来发展潜力较大。
研报提到了哪些风险提示?
研报提到了甘李药业面临的主要风险,包括研发进度不及预期、商业化进度不及预期以及技术成果无法有效转化。研发进度不及预期可能导致新药未能按时获批或疗效不及预期,影响公司业绩增长。商业化进度不及预期则可能影响公司产品的市场推广和销售表现。技术成果无法有效转化则可能导致公司研发投入无法转化为实际的市场收益。这些风险需要公司管理层密切关注并采取相应措施加以应对。