猜你想问
华森制药2026半年报核心内容有哪些?
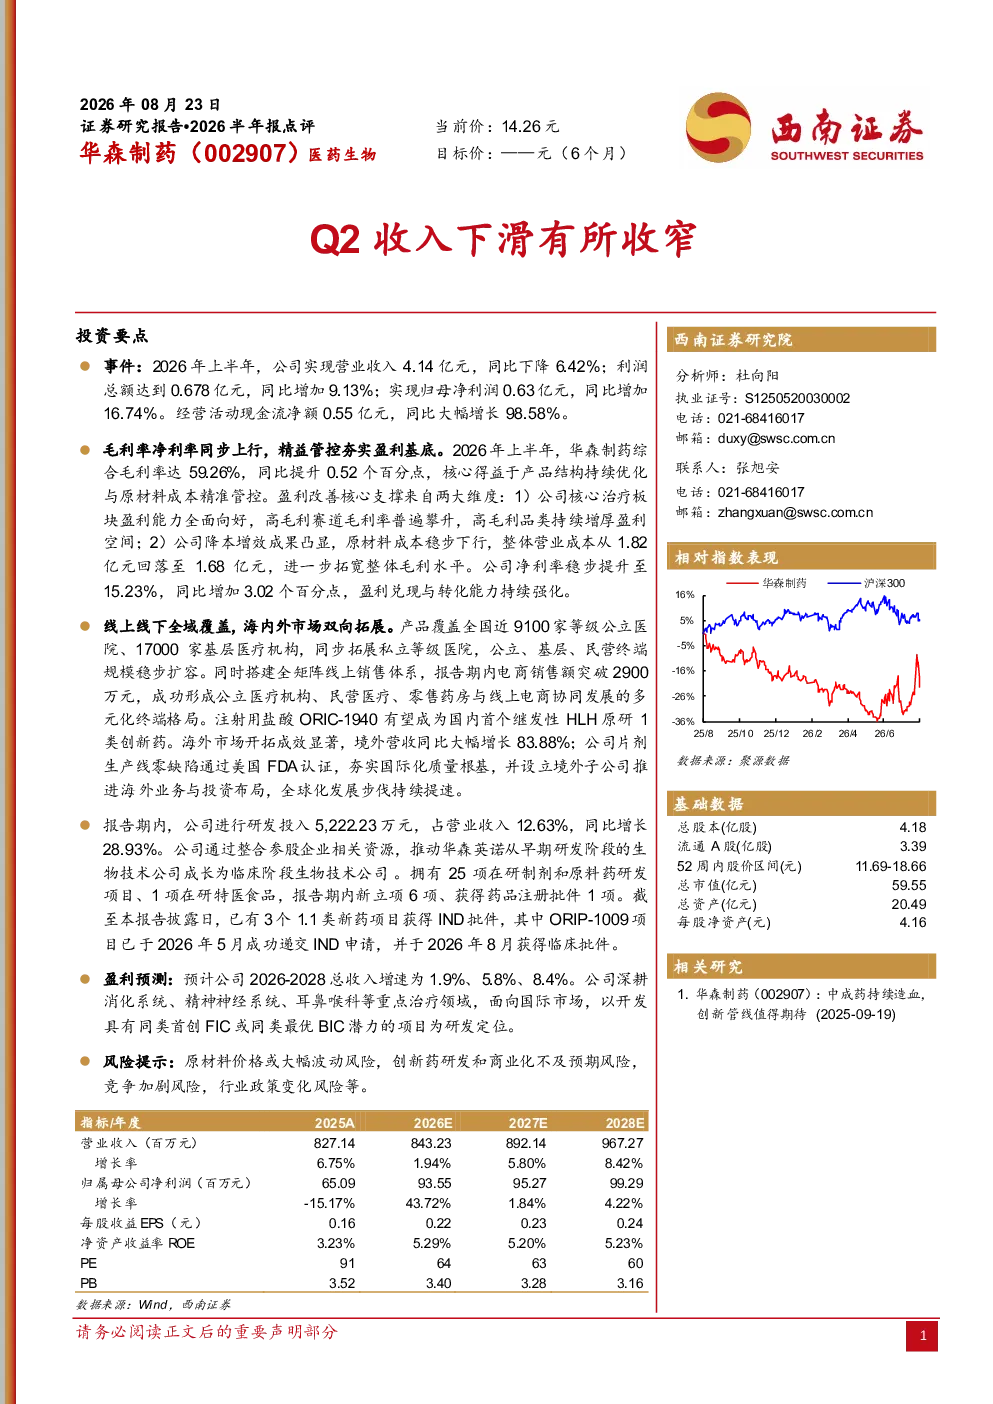
华森制药2026半年报显示,公司综合毛利率达59.26%,同比提升0.52个百分点,主要得益于产品结构优化与原材料成本精准管控。净利率提升至15.23%,同比增加3.02个百分点,盈利改善核心支撑来自核心治疗板块盈利能力全面向好,高毛利赛道毛利率普遍攀升,降本增效成果凸显,原材料成本稳步下行,拓宽毛利水平。
医药行业发展趋势如何?
医药行业正经历产品结构优化与精益管控阶段,高毛利赛道持续增厚盈利空间。同时,线上线下全域覆盖,海内外市场双向拓展成为趋势,注射用盐酸ORIC-1940等创新药项目有望成为行业亮点。海外市场开拓成效显著,全球化发展步伐持续提速,但需关注原材料价格波动、创新药研发与商业化等挑战。
华森制药报告重点分析了哪些方向?
华森制药报告重点分析了精益管控对盈利基底的夯实作用,以及线上线下渠道的拓展成效。公司通过整合资源推动华森英诺发展,研发投入持续加大,创新管线进展显著,3个1.1类新药项目获得IND批件。同时,公司深耕消化系统、精神神经系统、耳鼻喉科等重点领域,以开发FIC或BIC潜力项目为研发定位。
当前医药市场现状如何判断?
当前医药市场呈现多元化终端格局,公立、基层、民营终端规模稳步扩容,线上销售体系搭建完成,电商销售额突破2900万元。医药工业、商业、零售板块增速各异,但整体创新药研发投入加大,全球化布局加速,行业竞争加剧,需关注政策变化等外部因素。
华森制药研报有哪些风险提示?
华森制药研报提示的主要风险包括原材料价格波动、创新药研发与商业化不及预期、行业竞争加剧、政策变化等。公司预计2026-2028年总收入增速为1.9%、5.8%、8.4%,但需关注研发投入与市场接受度的匹配,以及海外市场拓展的挑战。
你可能感兴趣
002907 华森制药 2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-09-11
华森制药(002907)-媒体采访
医药生物未知机构2022-04-22
华森制药(002907)-媒体采访
医药生物未知机构2022-06-08
华森制药(002907)-特定对象调研
医药生物未知机构2022-05-09
新股询价报告:华森制药(002907)
华鑫证券2017-09-26
2019半年报点评:销售承压影响业绩,Q2降幅有所收窄
纺织服装国泰君安证券2019-08-23
2020半年报点评:Q2业绩下滑收窄,积极迎接下半年交付高峰
信息技术长城证券2020-08-24
半年报点评:Q2核心品牌收入降幅收窄,短期利润仍有压力
纺织服装国盛证券2024-08-28
半年报点评:战略新业务持续推进,Q2收入降幅收窄
信息技术国盛证券2024-09-05
公司2020半年报点评:Q2收入降幅收窄,疫情负面影响逐步消化
纺织服装国泰君安证券2020-08-26