猜你想问
浙江定力机械的研报核心观点是什么?
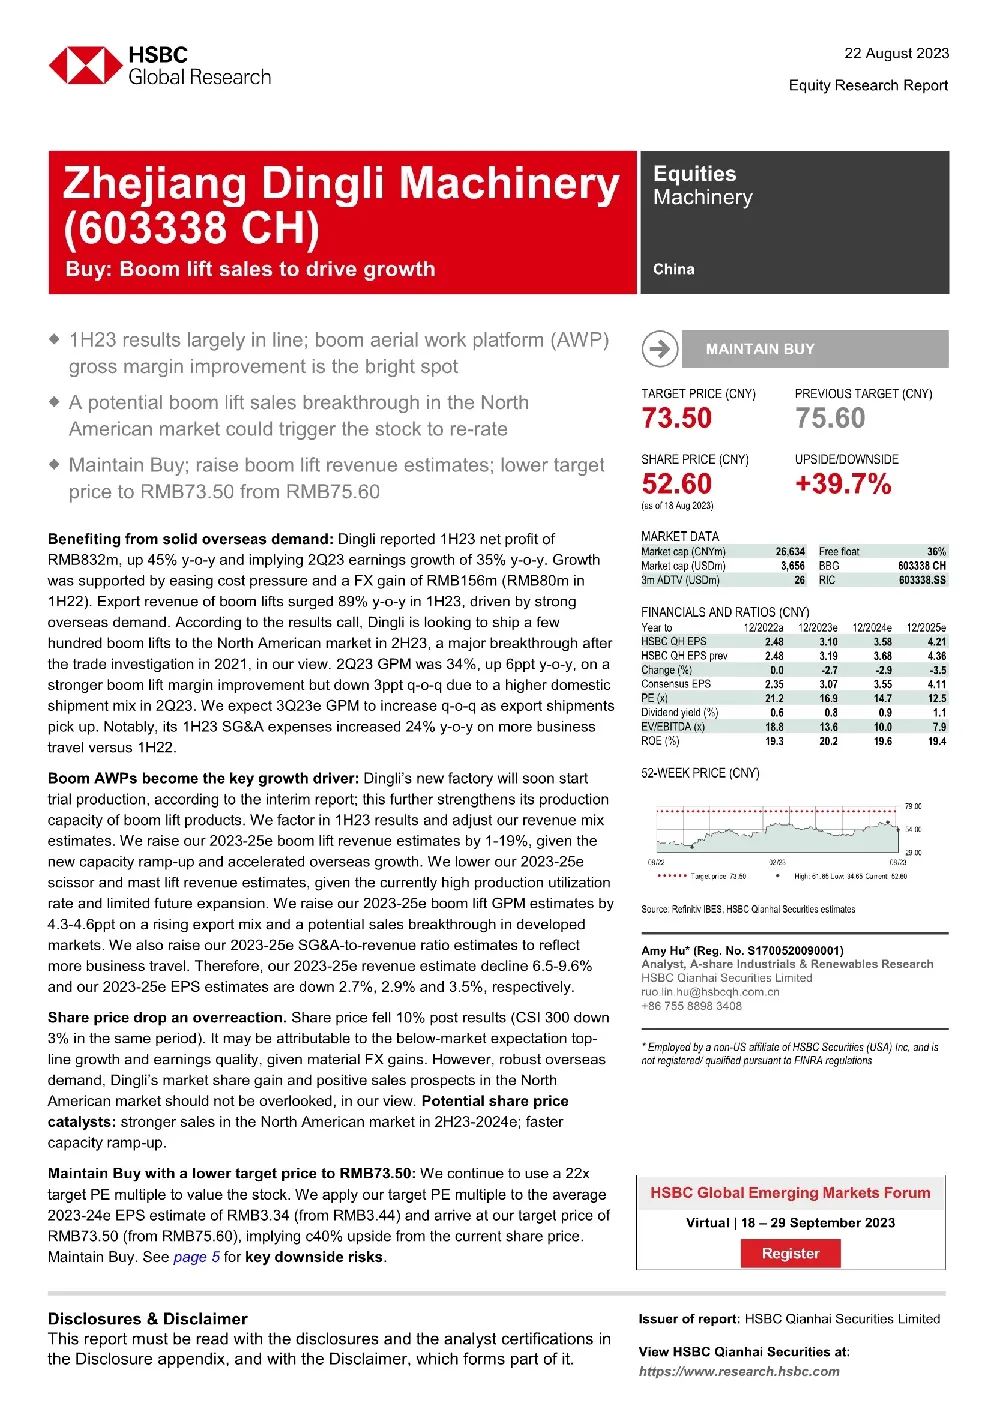
研报维持买入评级,目标价73.50元。公司受益于海外需求强劲,2023年上半年净利润同比增长45%,其中伸缩臂式高空作业平台出口收入同比增长89%。新工厂即将投产,进一步强化伸缩臂式高空作业平台的生产能力。预计2023-2025年伸缩臂式高空作业平台收入增长1-19%,毛利率提升4.3-4.6个百分点。公司股价下跌属于过度反应,北美市场增长潜力和市场份额提升值得期待。
高空作业平台行业发展趋势如何?
高空作业平台行业受益于海外需求强劲,伸缩臂式高空作业平台成为主要增长动力。北美市场销售突破可触发股价重估,公司海外市场份额提升。新工厂投产将推动伸缩臂式高空作业平台收入增长,预计2023-2025年该平台收入增长1-19%,毛利率提升4.3-4.6个百分点。但剪式和塔式高空作业平台收入预计下降6.5-9.6%,毛利率预计下降。行业竞争加剧,国内制造商面临成本上升和出口风险。
研报重点分析了浙江定力机械的哪些方面?
研报重点分析了浙江定力机械的伸缩臂式高空作业平台出口表现,2023年上半年出口收入同比增长89%,下半年预计向北美市场出口约100台。新工厂投产将强化生产能力,推动该平台收入增长1-19%,毛利率提升4.3-4.6个百分点。同时关注剪式和塔式高空作业平台收入下降6.5-9.6%及毛利率下降的情况。研报还分析了公司北美市场销售突破对股价的潜在影响。
当前高空作业平台市场现状如何?
高空作业平台市场呈现分化趋势,伸缩臂式平台受益于海外需求强劲,出口增长迅速,成为主要增长动力。公司2023年上半年净利润同比增长45%,北美市场销售突破是重大进展。新工厂投产将提升产能,进一步推动伸缩臂式平台收入增长。但剪式和塔式平台面临收入下降和毛利率下滑的压力。行业竞争激烈,国内制造商面临成本上升和出口风险。海外市场存在执行、运营和财务风险。
研报提示了哪些主要风险?
研报提示的主要风险包括:公司可能无法将成本转嫁给终端用户,中国劳动力成本上升可能对盈利能力造成压力;国内机械制造商竞争加剧;海外市场存在执行、运营和财务风险;新产能爬坡存在不确定性。此外,剪式和塔式高空作业平台收入和毛利率预计下降,也需关注行业竞争对公司整体业绩的影响。