猜你想问
美债长端利率近期为何承压?
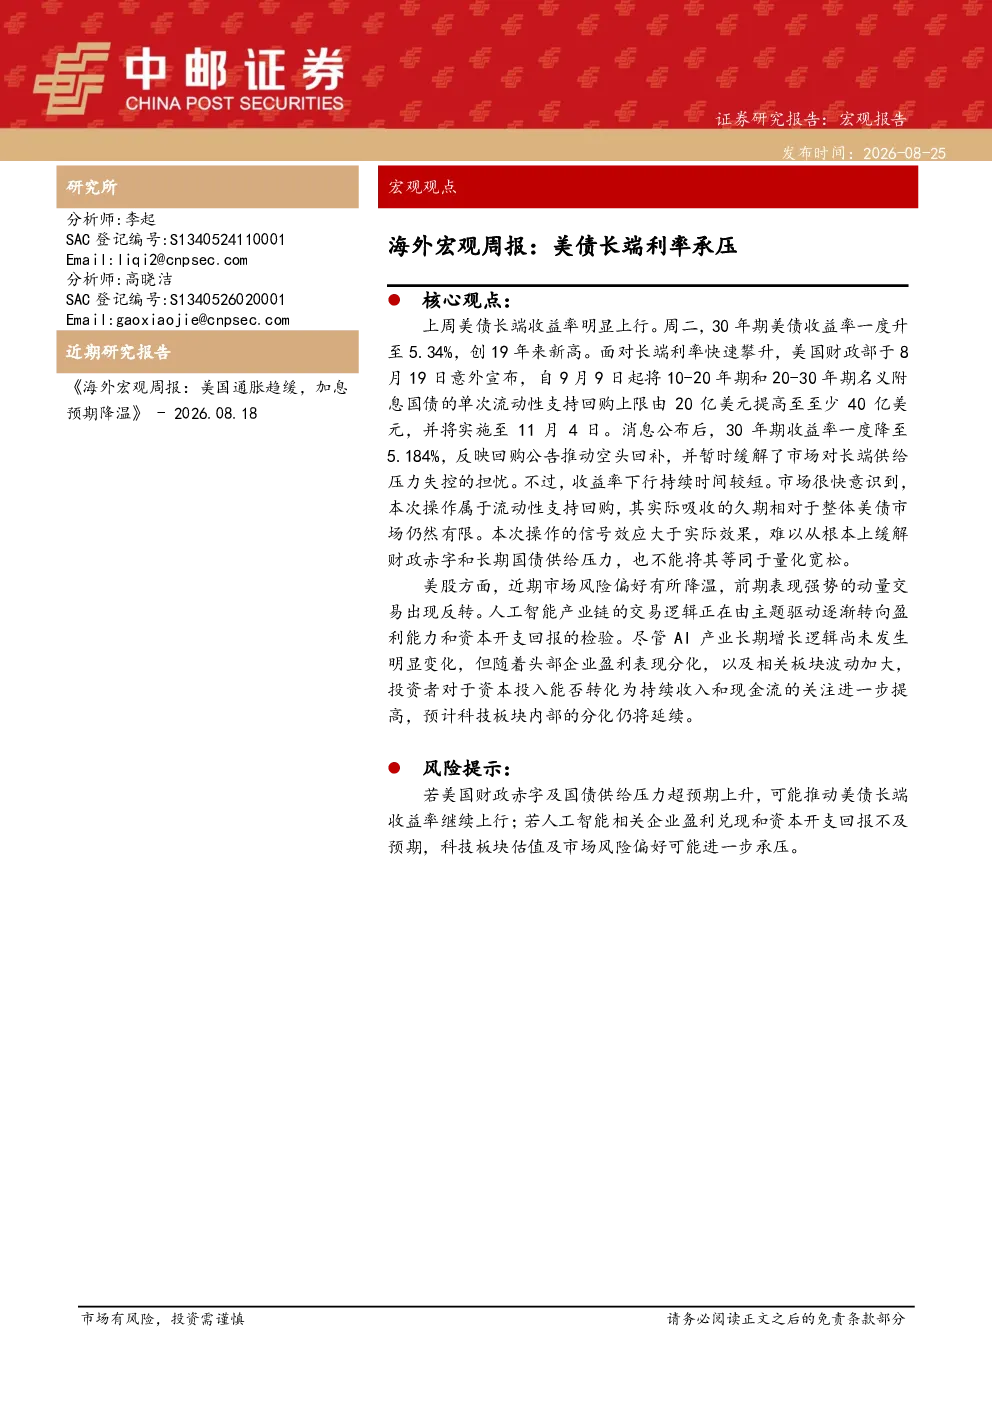
上周美债长端收益率明显上行,30年期美债收益率一度升至5.34%,创19年来新高。美国财政部虽宣布提高流动性支持回购上限,但市场认为此操作仅为流动性支持回购,信号效应大于实际效果,难以从根本上缓解财政赤字和长期国债供给压力。财政赤字和长期国债供给压力是导致美债长端利率承压的主要因素。
科技板块近期表现如何?
近期美股市场风险偏好有所降温,科技板块内部分化扩大,半导体板块承压,软件板块相对占优。AI产业链交易逻辑由主题驱动转向盈利能力和资本开支回报的检验,投资者关注资本投入能否转化为持续收入和现金流。科技板块内部存在分化,投资者需关注不同细分领域的表现。
美国劳动力市场现状如何?
美国劳动力市场仍具韧性,初请失业金人数维持低位,显示就业市场依然稳固。然而,长期国债供给压力和财政赤字问题可能对劳动力市场产生潜在影响,需持续关注其变化趋势。美国劳动力市场的韧性为经济增长提供了一定支撑。
美联储近期的政策方向是什么?
美联储7月FOMC会议纪要释放偏鹰信号,多数委员支持维持联邦基金利率目标区间,但部分委员主张加息。后续政策方向取决于通胀回落和劳动力市场变化。美联储将根据经济数据调整货币政策,市场需关注其政策动向。
本报告有哪些风险提示?
若美国财政赤字及国债供给压力超预期上升,美债长端收益率可能继续上行;若AI相关企业盈利兑现和资本开支回报不及预期,科技板块估值及市场风险偏好可能进一步承压。投资者需关注这些潜在风险,谨慎评估投资决策。
你可能感兴趣
国际宏观与贵金属:美债长端利率3%或受阻,金银承压后短期企稳
东吴期货2018-02-26
有色金属行业跟踪周报:美债长端利率突破4.8%,金属价格短期承压
有色金属东吴证券2023-10-07
长端美债利率承压,国内政策对冲稳市托底
西部证券2026-09-01
资产配置海外双周报2021年第5期:凸性对冲如何放大长端美债利率波动
华创证券2021-03-14
【资产配置海外双周报】2021年第8期:为什么长端美债利率持续下行
华创证券2021-06-24
贵金属周报:长端美债收益率持续走高,贵金属承压明显
华泰期货2021-03-01
中资美元债策略周报:美债长端收益率大幅上行,中资美元债整体承压下跌
云锋证券公司2021-01-11
海外宏观周报:美联储12月加息后,美债长端收益率会升吗?
国金证券2017-11-27
海外利率周报:就业数据再次承压,美债利率大幅下行
民生证券2025-09-07
美债长端利率中枢抬升背后的宏观趋势及策略应对
国盛证券2026-09-15