猜你想问
华润江中2026年投资者关系活动记录的主要内容是什么?
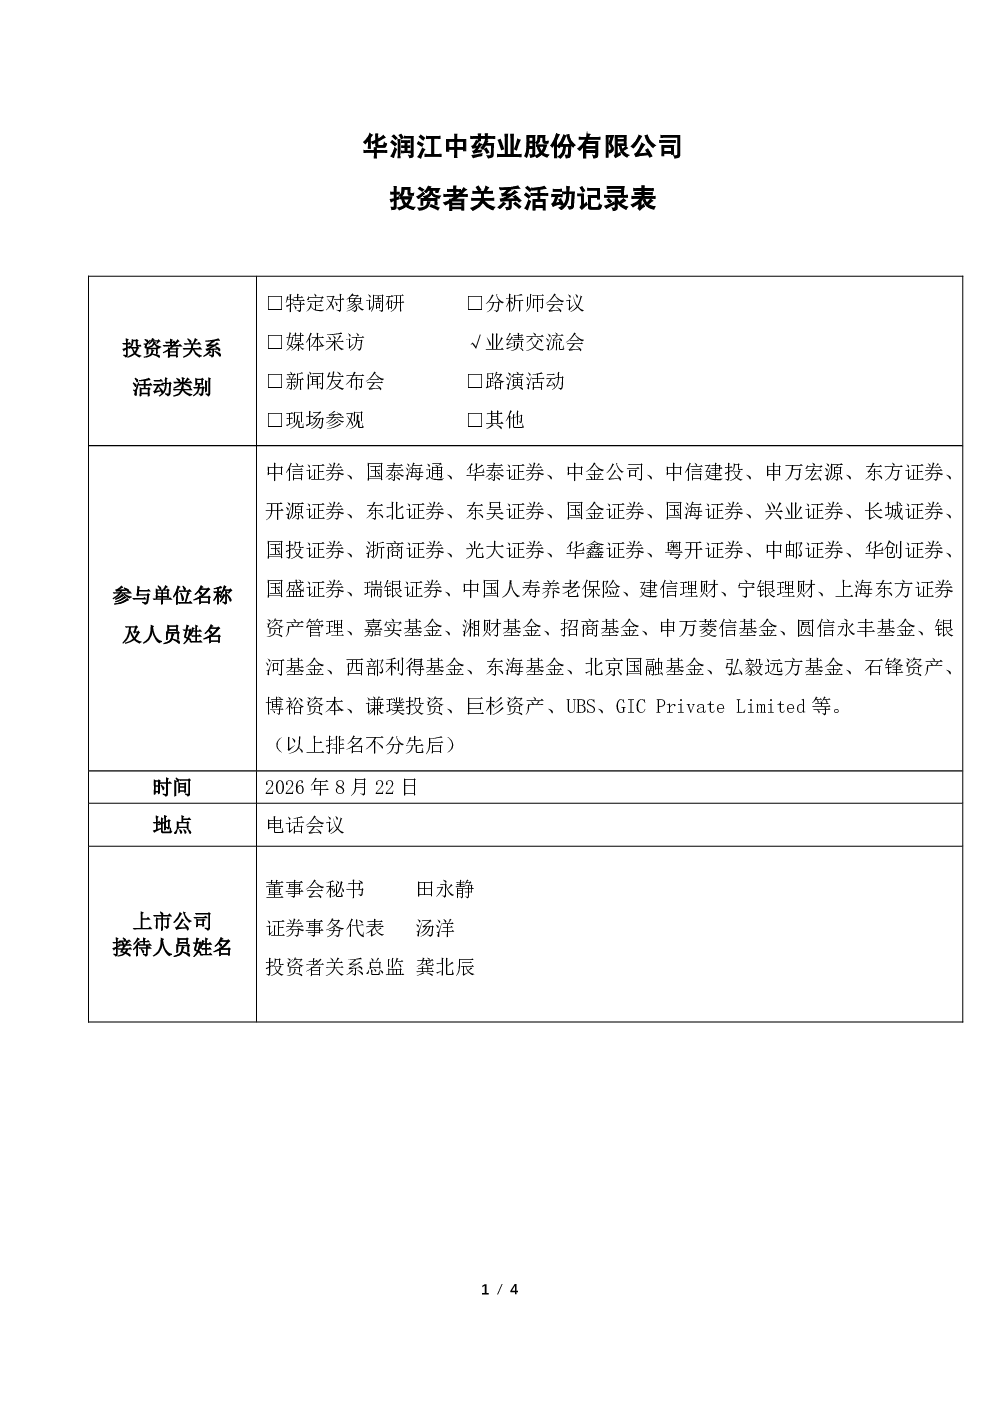
该记录显示,华润江中2026年上半年受医保控费等因素影响,营业收入同比下降9.75%,净利润下降5.92%,但经营活动现金流净额同比增加6.80%。公司中长期发展基础稳健,品牌优势巩固,盈利能力和现金流保持良好韧性。公司已初步形成“十五五”战略规划,坚持品牌驱动和创新驱动,内生外延结合,做强OTC、处方药业务,发展健康消费品业务,强化渠道协同和学术赋能,推动三大业务融合发展。重点深耕品牌、研发创新、数智运营、精益管理等环节。
医药行业未来发展趋势如何?
医药行业未来发展趋势显示,医保控费、集采提质扩面、市场竞争加剧是主要挑战。企业需坚持品牌驱动和创新驱动,内生外延结合,做强OTC、处方药业务,发展健康消费品业务,强化渠道协同和学术赋能。同时,需关注数字化转型、精益管理等环节,推动业务融合发展。大健康业务方面,健康消费品业务坚持“1+3+N”品类布局,聚焦参灵草、初元、益生菌等重点产品,强化自营能力,优化渠道结构。线上渠道建设方面,OTC和健康消费品线上业务均需强化自营能力,综合运用多种推广方式提升转化效率。
华润江中报告重点分析了哪些方向?
报告重点分析了华润江中OTC业务展望、分红规划、外延并购策略、大健康业务进展、线上渠道建设、主要单品表现、盈利水平展望、精诚徽药整合、新版基药目录影响、特医食品思路、经营性现金流提升原因等方向。其中,OTC业务将强化品牌推广及渠道管理,推动业务逐步企稳回暖;公司坚持投资者与上市公司共生共荣理念,未来将保持相对稳定、可持续的分红政策;聚焦OTC、处方药、健康消费品三大核心领域,稳步推进外延发展;健康消费品业务将持续加强自营能力建设,打造核心品类。
当前医药市场现状如何判断?
当前医药市场现状显示,企业面临医保控费、集采提质扩面、市场竞争加剧等挑战,但部分企业经营性现金流保持良好韧性。市场竞争激烈,企业需通过品牌驱动、创新驱动、内生外延结合等方式应对压力。同时,行业也在积极推动数字化转型、精益管理等,以提升效率。大健康业务方面,健康消费品业务和线上渠道建设成为重要发展方向。部分产品面临发展压力,需加强品牌与渠道建设,提升终端动销。
华润江中研报存在哪些风险提示?
华润江中研报提示的风险包括:市场竞争加剧可能导致收入和利润下滑;医保控费和集采政策可能影响产品定价和市场份额;部分产品面临发展压力,需加强品牌与渠道建设;外延并购存在整合风险;经营性现金流受票据到期兑付和资金管理效率影响较大。此外,行业整体面临政策调整、市场竞争等风险,企业需积极应对。