猜你想问
全球债券收益率上升对A股市场有何影响?
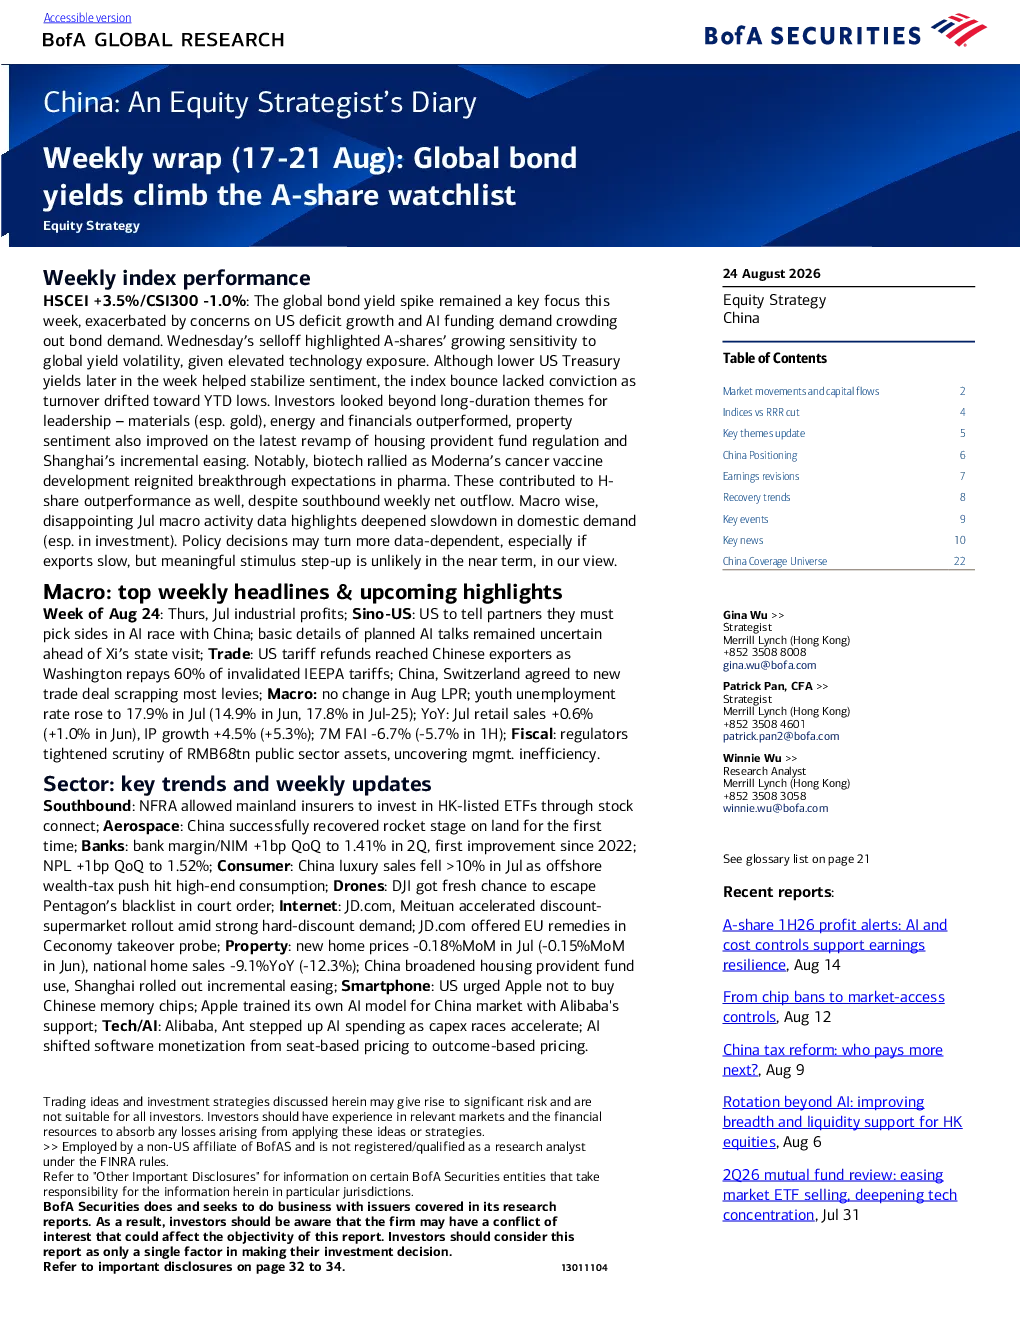
全球债券收益率上升引发市场关注,主要由于美国财政赤字增长和人工智能资金需求挤压债券需求,导致全球债券收益率飙升。A股市场对全球收益率波动敏感性增强,科技股受影响较大。尽管美国国债收益率在周后期有所回落,但市场信心不足,成交量接近年度低点。投资者关注长期主题之外的机会,材料(尤其是黄金)、能源和金融股表现优于大盘,房地产情绪也有所改善。
报告主要分析了哪些行业的发展趋势?
报告分析了多个行业的发展趋势。银行方面,净息差和净息差环比有所改善,但不良贷款率继续上升。无人机行业,大疆获得摆脱五角大楼黑名单的新机会。互联网行业,京东和美团加速折扣超市的扩张,京东在Ceconomy收购调查中提供欧盟补救措施。房地产方面,7月新房价格环比下降,全国商品房销售同比下降,但一线城市房价保持韧性。科技/AI行业,阿里巴巴和蚂蚁集团加大人工智能支出,人工智能计算需求推动数据中心扩张。
报告重点分析了A股市场的哪些方面?
报告重点分析了A股市场的多个方面。首先关注全球债券收益率上升对A股市场的影响,指出A股对全球收益率波动敏感性增强,科技股受影响较大。其次分析了A股市场整体表现,尽管美国国债收益率在周后期有所回落,但市场信心不足,成交量接近年度低点。投资者关注长期主题之外的机会,材料(尤其是黄金)、能源和金融股表现优于大盘,房地产情绪也有所改善。此外,报告还分析了宏观经济数据疲软对市场的影响,显示国内需求深度放缓,尤其是投资。南向资金流动方面,南向资金本周净卖出,但南向交易日均成交额和净买入额均处于较高水平,显示南向资金对A股市场仍有一定支撑。
当前A股市场的现状如何?
当前A股市场现状表现为市场信心不足,成交量接近年度低点。尽管美国国债收益率在周后期有所回落,但整体市场情绪仍然较为谨慎。投资者开始关注长期主题之外的机会,材料(尤其是黄金)、能源和金融股表现优于大盘,房地产情绪也有所改善。宏观经济数据疲软,7月宏观经济活动数据不及预期,显示国内需求深度放缓,尤其是投资。政策决策可能更加依赖数据,但短期内不太可能出现大规模刺激措施。南向资金本周净卖出,但南向交易日均成交额和净买入额均处于较高水平,显示南向资金对A股市场仍有一定支撑。
报告提示了哪些投资风险?
报告提示了几个投资风险。首先,全球债券收益率上升对A股市场,尤其是科技股,存在较大敏感性,可能导致相关股票表现不佳。其次,宏观经济数据疲软,7月宏观经济活动数据不及预期,显示国内需求深度放缓,尤其是投资,这可能对整体市场造成压力。此外,南向资金本周净卖出,虽然南向交易日均成交额和净买入额均处于较高水平,但仍需关注其流动性的变化。最后,各行业内部也存在风险,如银行不良贷款率继续上升,房地产全国商品房销售同比下降等,这些都需要投资者密切关注。