猜你想问
这份研报的核心内容是什么?
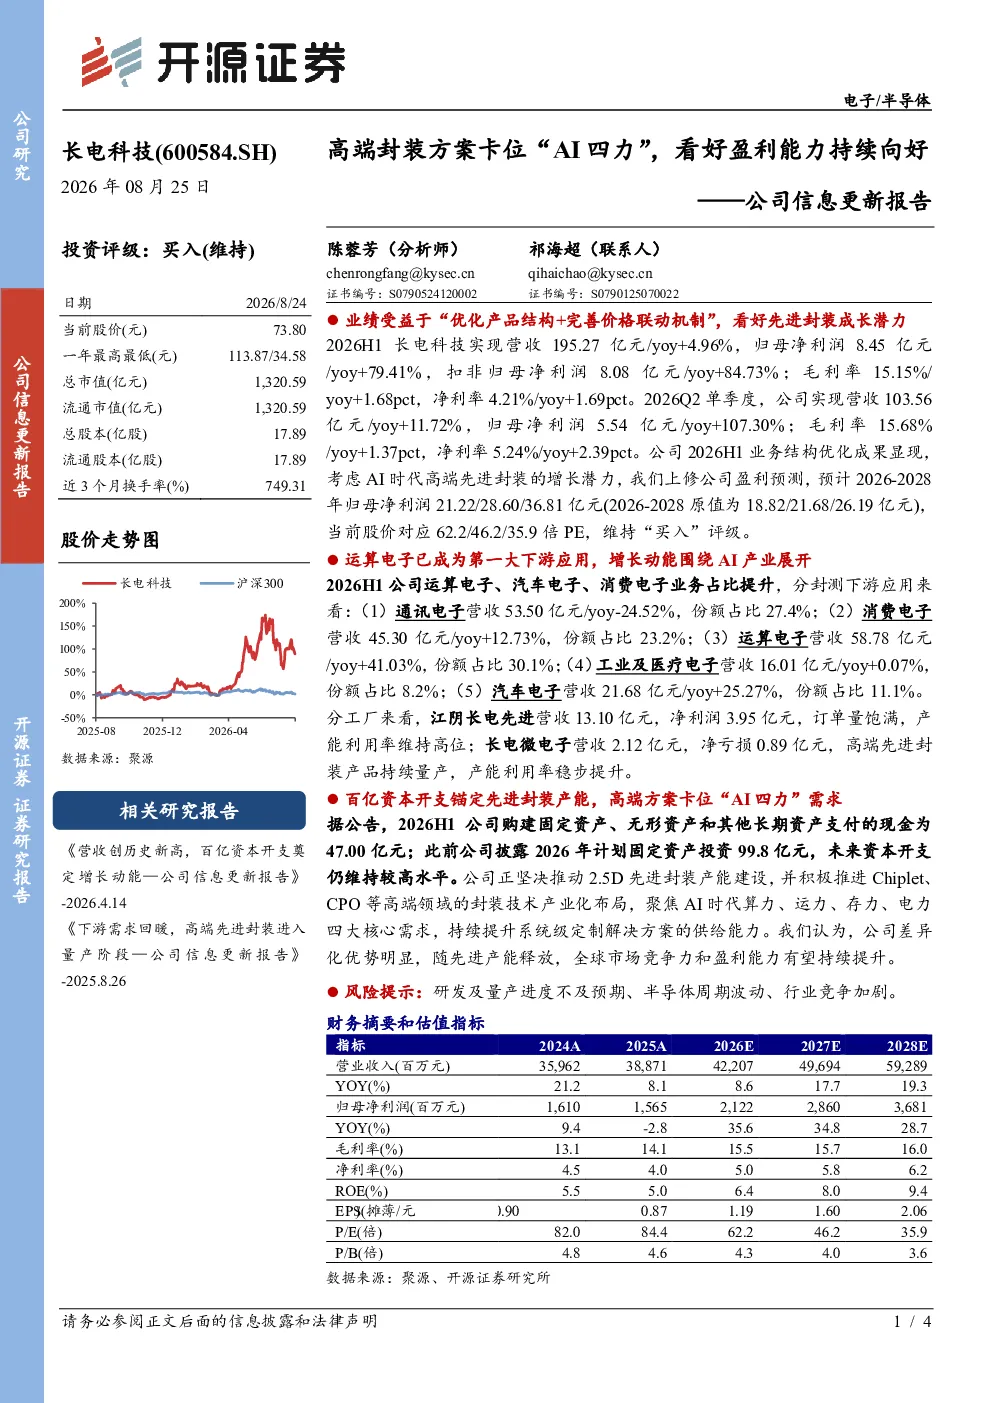
这份研报的核心内容是分析长电科技2026年上半年的业绩表现和先进封装业务的增长潜力。报告指出,长电科技2026H1的营收同比增长4.96%,达到195.27亿元,归母净利润同比增长79.41%,达到8.45亿元。这主要得益于公司优化产品结构和完善价格联动机制。报告还强调,长电科技正积极推动2.5D先进封装产能建设,聚焦AI时代的算力、运力、存力、电力四大核心需求,提升系统级定制解决方案的供给能力。
AI时代高端封装行业的发展趋势如何?
AI时代高端封装行业的发展趋势主要体现在对更高性能、更小尺寸、更低功耗的芯片封装需求上。随着AI技术的快速发展,算力、运力、存力、电力四大核心需求对芯片封装提出了更高的要求。长电科技等领先企业正积极布局2.5D和3D先进封装技术,以满足这些需求。报告指出,先进封装业务增长潜力大,未来将成为行业的重要发展方向。这一趋势将推动行业向更高技术水平、更高附加值的方向发展。
研报重点分析了长电科技的哪些方面?
研报重点分析了长电科技的业绩表现、先进封装业务发展以及未来增长潜力。报告详细分析了2026H1的营收、净利润、毛利率、净利率等关键财务数据,并指出这些数据反映出公司业绩的稳健增长。此外,报告还重点分析了长电科技在2.5D先进封装领域的布局,以及其在AI时代算力、运力、存力、电力四大核心需求上的发展策略。报告认为,这些方面是长电科技未来增长的关键驱动力。
目前高端封装市场的现状如何?
目前高端封装市场正处于快速发展阶段,市场需求旺盛,竞争日益激烈。随着AI、5G、汽车电子等领域的快速发展,对高性能、小尺寸、低功耗的芯片封装需求不断增长。长电科技等领先企业在先进封装领域具有较强的技术实力和市场竞争力。报告指出,下游应用占比中,运算电子、汽车电子、消费电子、通讯电子是主要的应用领域,这些领域的需求增长将带动高端封装市场的快速发展。
研报提到了哪些风险提示?
研报提到了几个风险提示,包括研发及量产进度不及预期、半导体周期波动、行业竞争加剧等。研发及量产进度不及预期可能导致公司无法按时推出新产品,影响业绩增长。半导体周期波动可能导致市场需求波动,影响公司业绩稳定性。行业竞争加剧可能导致公司市场份额下降,影响盈利能力。这些风险因素需要公司密切关注并采取相应措施加以应对。