猜你想问
大洋生物2026年H1业绩具体表现如何?
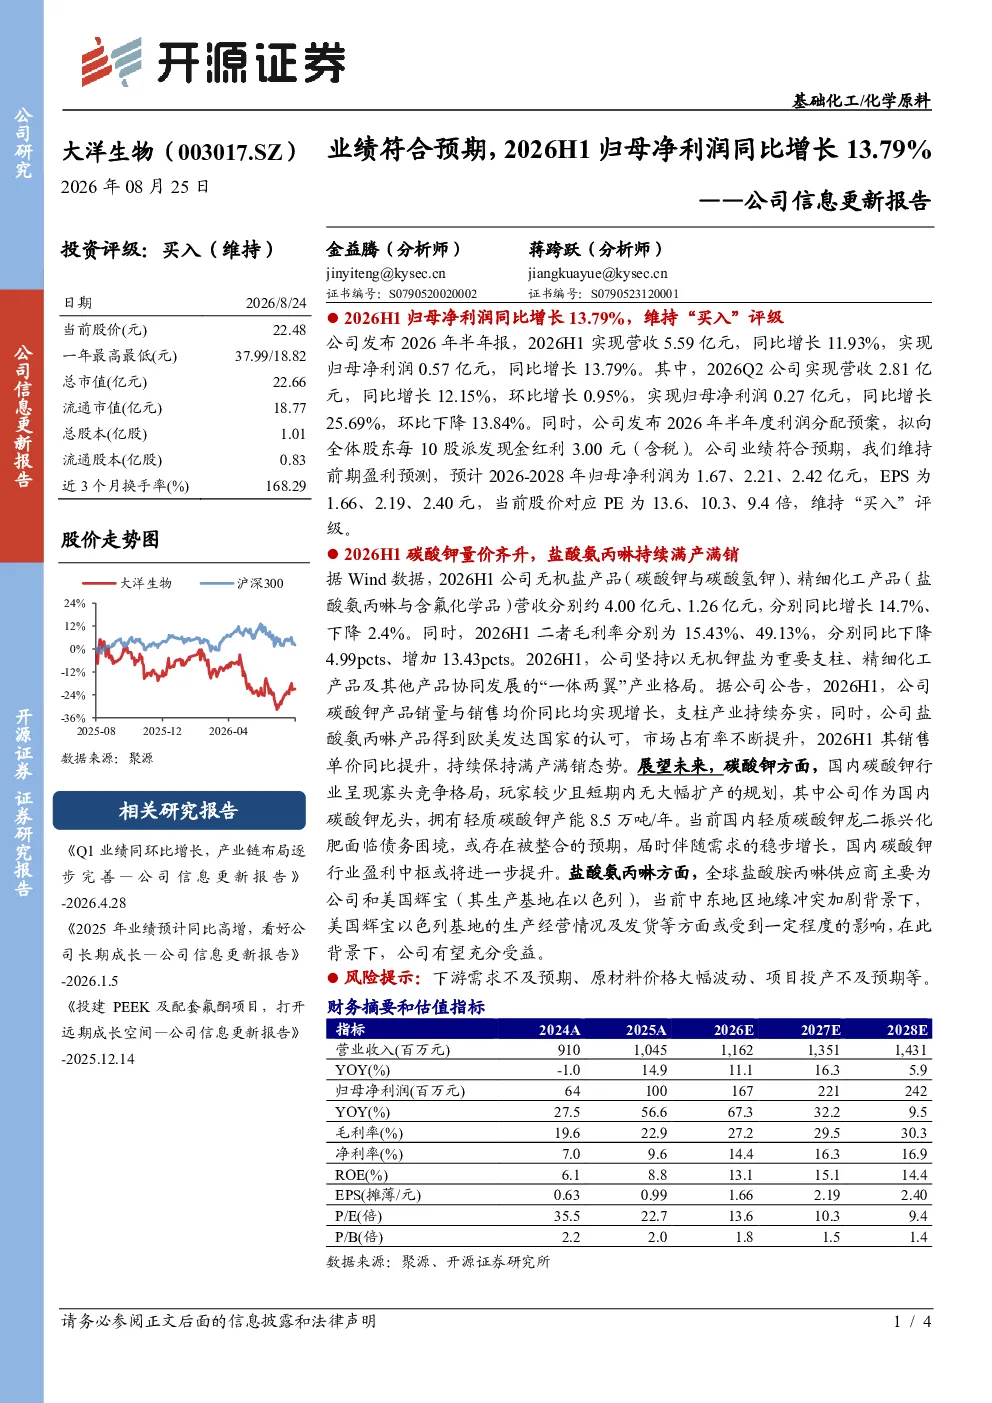
大洋生物2026年上半年业绩符合预期,归母净利润同比增长13.79%,达到0.57亿元;营收同比增长11.93%,达到5.59亿元。其中,碳酸钾量价齐升,贡献约4.00亿元营收,毛利率15.43%;盐酸氨丙啉持续满产满销,贡献约1.26亿元营收,毛利率49.13%
碳酸钾行业发展趋势如何?
国内碳酸钾行业呈现寡头竞争格局,大洋生物作为国内龙头拥有8.5万吨/年产能。竞争对手振兴化肥面临债务困境,可能被整合,或推动行业盈利中枢提升。全球盐酸胺丙啉供应商主要为大洋生物和美国辉宝,中东地缘冲突或影响美国辉宝生产,公司有望受益于行业格局变化
报告重点分析了哪些方面?
报告重点分析了大洋生物碳酸钾和盐酸氨丙啉业务,指出碳酸钾量价齐升,盐酸氨丙啉满产满销。同时关注公司产业链布局逐步完善,无机钾盐与精细化工产品协同发展,未来有望受益于行业格局变化和地缘政治因素
当前市场对大洋生物的判断是什么?
大洋生物以无机钾盐为支柱,精细化工产品协同发展,产业链布局逐步完善。碳酸钾和盐酸氨丙啉业务稳健,财务预测显示公司盈利能力将持续提升,估值具有吸引力。但需关注行业竞争和地缘政治等外部因素
研报提示了哪些风险?
需关注行业竞争加剧风险,竞争对手可能整合或退出影响行业格局。此外,地缘政治冲突可能影响全球供应链稳定,特别是美国辉宝等潜在竞争对手的生产经营,对大洋生物业务造成不确定性
你可能感兴趣
2021年业绩预告点评:全年归母净利润同比增长约47.5%,符合预期
交通运输东吴证券2022-01-13
年报点评报告:业绩符合预期,2019年经营目标归母净利润同比增长30%~50%
信息技术新时代证券2019-03-22
2021业绩预告点评:扣非归母净利润同比增长100%-124%,业绩符合预期(勘误版)
医药生物东吴证券2022-01-21
三季报业绩符合预期,预计全年归母净利润同比增长5%﹣25%
公用事业安信证券2018-10-26
2021业绩预告点评:扣非归母净利润同比增长100%~124%,业绩符合预期
医药生物东吴证券2022-01-20
2026年中报点评:色谱光谱系列产品持续放量,2026H1归母净利润同比高速增长
电子设备东吴证券2026-08-20
北交所信息更新:受益信创国产化+AI硬件增长新引擎,2026H1归母净利润同比+41%
开源证券2026-08-17
公司事件点评报告:2026H1归母净利润同比增长25.16%,业务结构持续优化
综合华鑫证券2026-09-04
公司信息更新报告:2026H1公司扣非归母净利润同比增长109.01%,轻烃龙头盈利弹性释放
基础化工开源证券2026-08-16
红包 华创AI新材料 鼎龙股份 半导体材料加速放量 2026H1归母净利润同比增长70
未知机构2026-08-27