猜你想问
途虎-W上半年收入增长11.4%主要得益于什么?
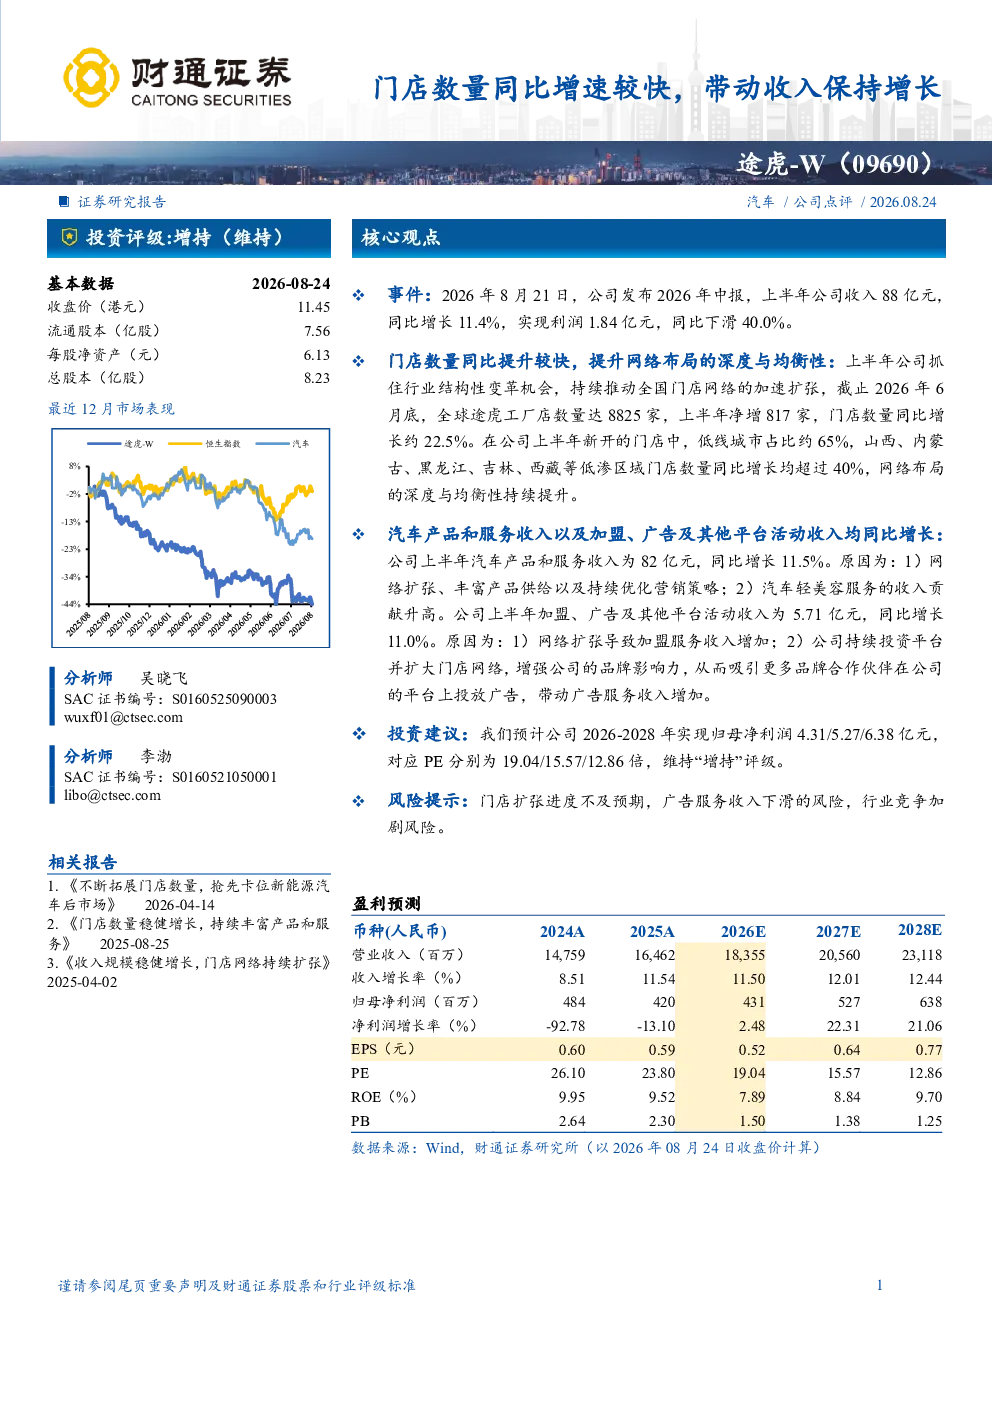
途虎-W2026年中报显示,上半年公司收入88亿元,同比增长11.4%,主要得益于门店扩张加速、网络布局优化,上半年净增门店817家,同比增长22.5%。低线城市占比约65%,低渗区域门店增长超40%。同时,汽车产品和服务收入82亿元,同比增长11.5%,源于网络扩张、产品供给优化及轻美容服务收入提升。
汽车后市场赛道的发展趋势如何?
汽车后市场赛道呈现网络扩张和产品服务升级趋势。途虎-W上半年净增门店817家,同比增长22.5%,低渗区域门店增长超40%,显示市场下沉和布局优化。收入结构中,汽车产品和服务收入82亿元,同比增长11.5%,轻美容服务收入提升,反映消费者对多元化、便捷化服务的需求增长。行业整体受益于汽车保有量提升和消费升级。
研报对途虎-W的核心分析方向是什么?
研报核心分析方向聚焦门店扩张与收入增长关系。途虎-W上半年净增门店817家,同比增长22.5%,带动收入88亿元,同比增长11.4%。报告重点分析网络布局优化,特别是低线城市和低渗区域布局成效,以及汽车产品和服务收入增长驱动因素,如网络扩张、产品供给优化及轻美容服务提升。
当前汽车后市场行业市场现状如何?
当前汽车后市场行业市场现状呈现规模化扩张与精细化运营并重。途虎-W上半年净增门店817家,门店总数达8825家,同比增长22.5%,显示行业竞争加剧和布局白热化。收入结构中,汽车产品和服务收入82亿元,同比增长11.5%,加盟、广告及其他平台活动收入5.71亿元,同比增长11.0%,反映行业盈利模式多元化。
研报提示的途虎-W投资风险有哪些?
研报提示的途虎-W投资风险包括门店扩张进度不及预期、广告服务收入下滑、行业竞争加剧。门店扩张需持续投入且面临同质化竞争,广告服务收入依赖平台品牌影响力,行业竞争加剧可能压缩利润空间。此外,汽车后市场受宏观经济和汽车保有量波动影响较大,需关注市场环境变化。
你可能感兴趣
门店数量增长较快,利润增速有所放缓
医药生物财信证券2023-10-31
17年年报和18年一季报实现净利润较快增长,新产品陆续上市带动公司收入增速加快
医药生物安信证券2018-04-22
Q3单季度营收同比增长26%,需求旺盛业绩有望保持较快增速
机械设备中邮证券2023-10-30
高峰小时起降放量,国际航线保持较快增速,2016年前三季度净利润同比增长14.11%
交通运输群益证券2016-11-04
钢研高纳三季报点评:Q3单季度营收同比增长26%,需求旺盛业绩有望保持较快增速
建筑建材中邮证券2023-10-27
生长激素保持较快增长,中德美联收入确认延迟影响增速
医药生物中泰证券2018-08-23
门店数量同比增速处在历史高位,静待新增门店培育后释放业绩
医药生物上海证券2018-10-25
收入维持较快增速,门店延续快速扩张
医药生物上海证券2018-04-23
Q3收入端维持较快增速,门店拓展加速
医药生物太平洋证券2021-10-27
罗莱生活:调研纪要-行业集中度提升带动同店收入复苏,未来计划持续扩张门店保持快速增长20171102
东吴证券2017-11-02