猜你想问
这份研报的核心内容是什么?
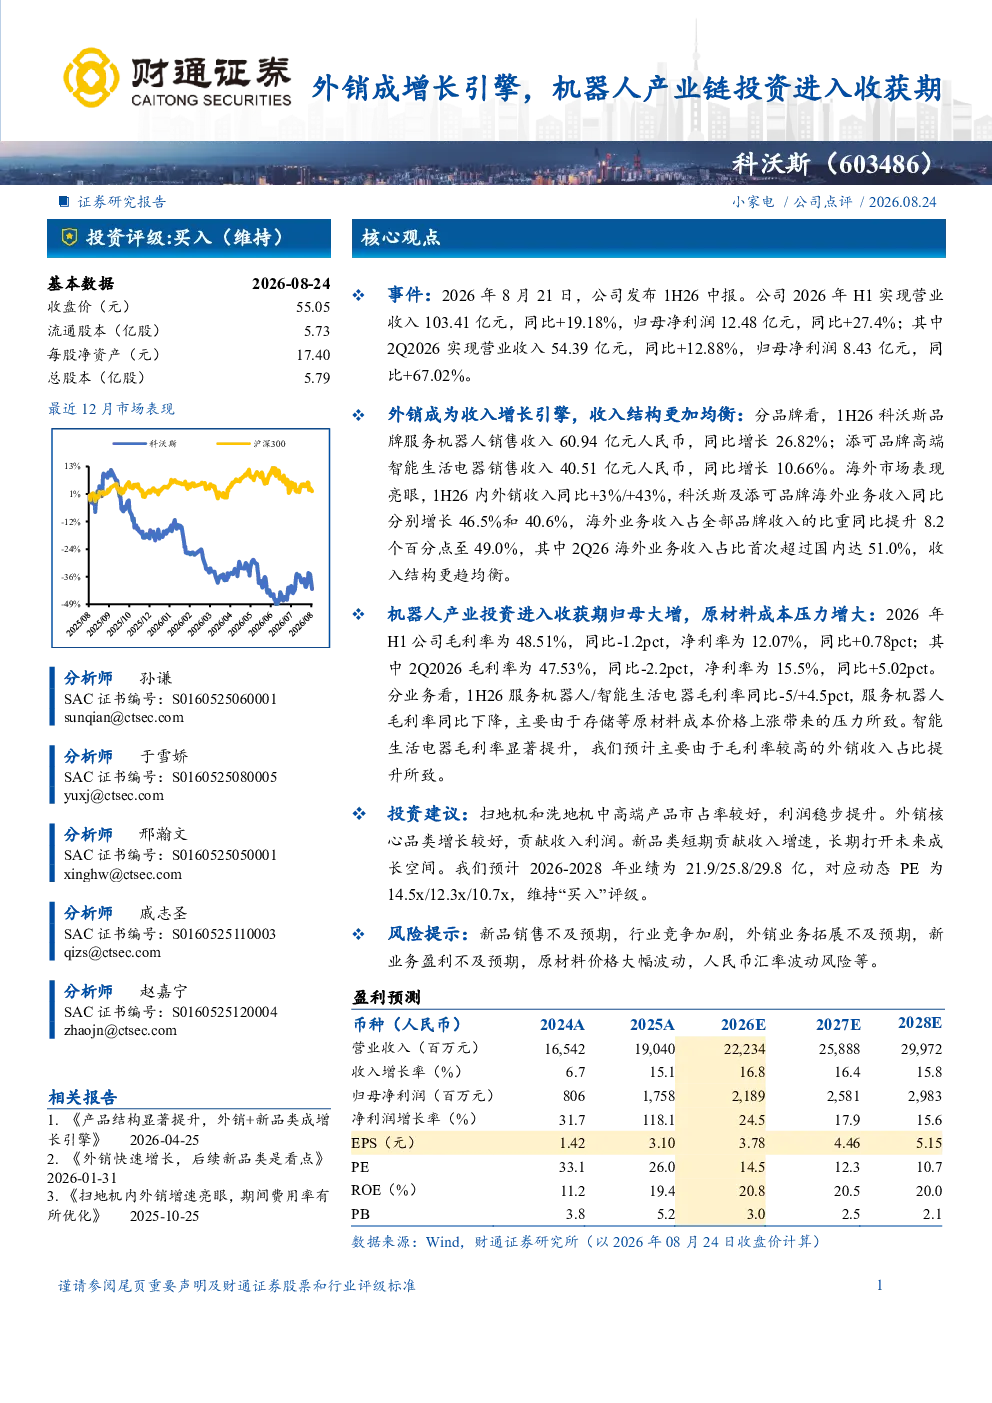
这份研报的核心内容是分析科沃斯2026年H1的业绩表现,指出外销成为其收入增长引擎,海外业务收入占比提升至49.0%,同时机器人产业投资进入收获期,归母净利润大增,但原材料成本压力增大。报告显示公司营业收入103.41亿元,同比增长19.18%;归母净利润12.48亿元,同比增长27.4%。
机器人产业链目前的发展趋势如何?
机器人产业链目前的发展趋势显示投资已进入收获期,外销成为重要增长动力。科沃斯2026年H1数据显示海外业务收入占比提升,服务机器人毛利率虽下降但整体收入结构更均衡。行业层面,外销驱动增长,但原材料成本上涨带来压力,未来需关注技术升级与成本控制。
研报重点分析了哪些方向?
研报重点分析了科沃斯的外销增长情况,包括科沃斯及添可品牌海外业务收入同比增长46.5%和40.6%,海外业务收入占比提升。同时分析了毛利率变化,服务机器人毛利率同比下降主要因原材料成本上涨,智能生活电器毛利率提升则得益于外销收入占比提升。
当前机器人市场的现状是怎样的?
当前机器人市场现状显示外销成为行业增长的重要驱动力,科沃斯2026年H1海外业务收入占比达49.0%。行业整体进入收获期,归母净利润大增,但原材料成本压力增大,毛利率有所波动。销售费用率显著下降,显示企业控费能力增强。
研报提到了哪些风险提示?
研报提到了多项风险提示,包括新品销售不及预期、行业竞争加剧、外销业务拓展不及预期、新业务盈利不及预期、原材料价格大幅波动以及人民币汇率波动风险。这些风险可能影响公司业绩表现和行业发展趋势,需持续关注市场变化和政策影响。
你可能感兴趣
2025Q2利润端高增,割草机和机器人产业链进入收获期
太平洋证券2025-08-17
2026上半年创新引擎驱动业绩大幅增长,在研管线进入密集收获期
国盛证券2026-09-10
轴和电动差速器成新增长引擎 产业链整合初现端倪
交通运输东兴证券2014-05-20
推荐北特科技机器人进展伴随V3定型进展推进机器人有望从主题投资进入成
未知机构2026-01-22
国际并购再发力,机器人业务成新引擎
交通运输安信证券2014-06-19
今年业绩有望增长500%,这家公司为问界新M7 M9、特斯拉、理想供货即将进入收获期,去年三季度后产能已经打满;这个资源品种和煤矿有着极其相似的高壁垒投资逻辑,有望迎新一轮上行周期
未知机构2024-01-10
道通科技 AIDC电源第二曲线提速 AI 机器人巡检业务将进入收获期 申万电新TMT
未知机构2026-07-26
东方电热 机器人散热进入收获期 打造全新增长极 申万电新
未知机构2026-07-11
科达利点评:机器人业务发展可期,海外布局进入收获期
轻工制造太平洋证券2026-05-26
东方电热 机器人散热进入收获期
未知机构2026-07-29