猜你想问
该公司的Q2收入表现如何?
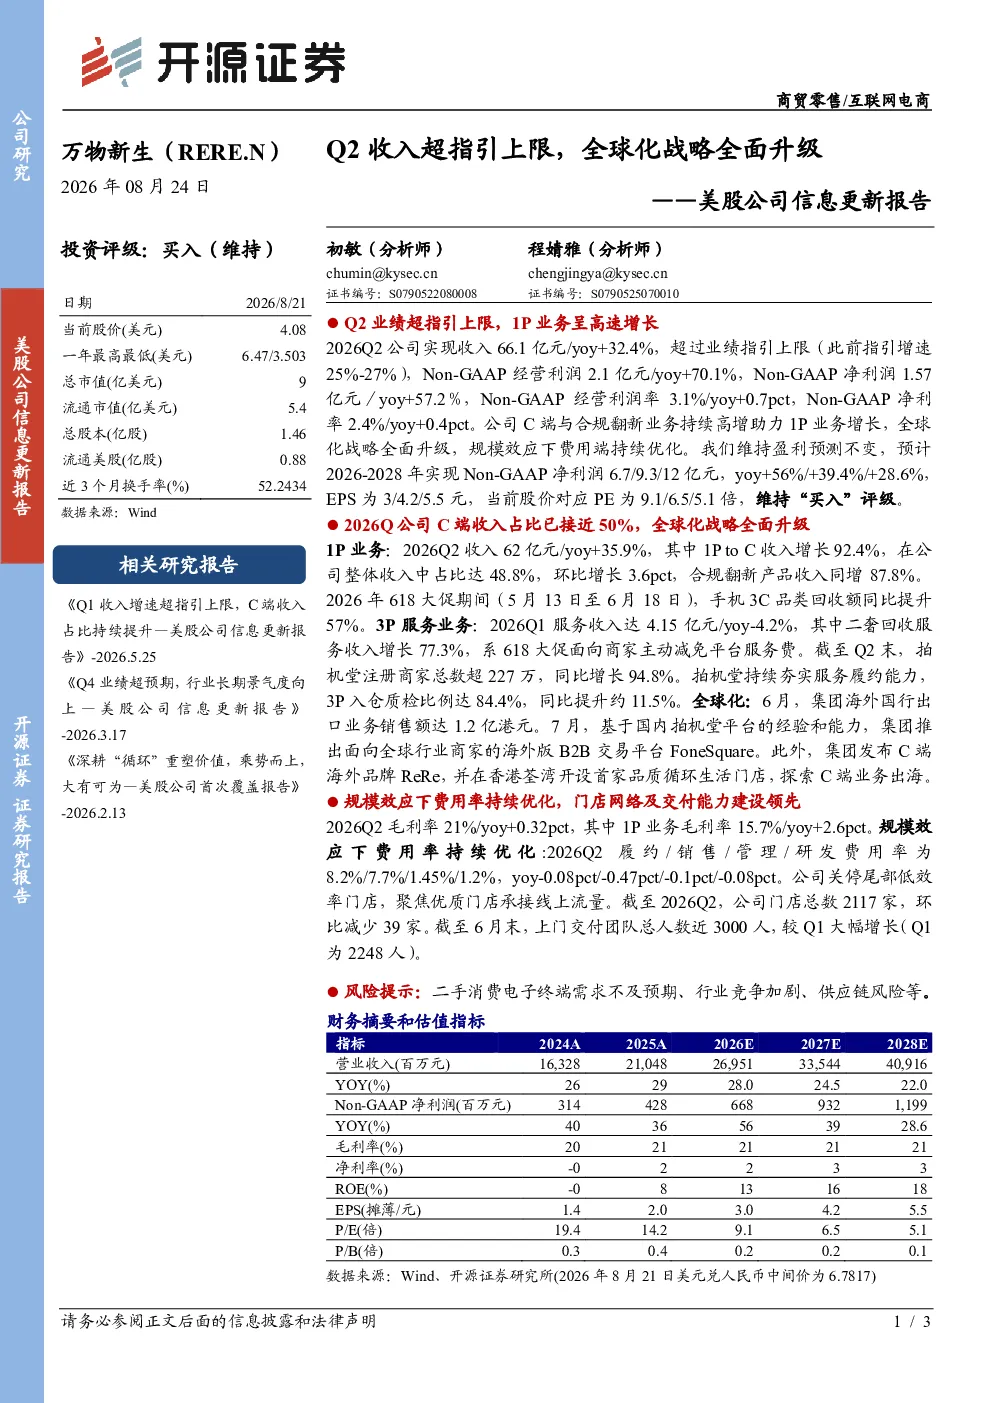
该公司2026年Q2收入66.1亿元,同比增长32.4%,超过指引上限(25%-27%)。主要得益于C端与合规翻新业务的高增长,以及全球化战略的全面升级和规模效应带来的费用率优化。Non-GAAP经营利润和净利润分别同比增长70.1%和57.2%。1P业务收入62亿元,同比增长35.9%,其中1P to C收入增长92.4%,占比达48.8%。这些数据表明公司在多个业务板块均实现了强劲增长。
该行业的发展趋势如何?
该行业正经历快速发展,主要得益于消费电子产品的更新换代和环保政策的推动。随着全球二手消费电子市场的扩大,合规翻新业务成为重要增长点。同时,全球化战略的全面升级,如推出海外版B2B交易平台FoneSquare和C端品牌ReRe,进一步拓展了市场空间。行业竞争日益激烈,但头部企业通过规模效应和费用率优化,仍能保持领先地位。
报告重点分析了哪些方面?
报告重点分析了公司在C端与合规翻新业务的高增长,以及全球化战略的全面升级带来的业绩提升。具体包括收入结构变化、费用率优化、门店网络及交付能力建设等方面。报告还关注了1P to C业务的快速增长,以及二奢回收服务收入的提升。此外,报告对公司的长期盈利预测和估值进行了分析,维持“买入”评级。
当前市场对该公司的判断是什么?
当前市场对该公司业绩表现给予了积极评价,认为其Q2收入和利润均超预期,主要得益于业务结构优化和全球化战略的成功实施。公司通过提升C端收入占比、优化费用率、加强门店和交付能力建设,展现了较强的竞争优势。尽管行业竞争加剧,但公司通过规模效应和业务创新,仍能保持增长势头。
该报告有哪些风险提示?
该报告提示了几个潜在风险,包括二手消费电子终端需求不及预期,可能导致公司业务增长放缓。行业竞争加剧也可能影响公司市场份额和盈利能力。此外,供应链风险,如原材料价格波动或物流问题,也可能对公司运营造成影响。投资者需关注这些风险因素,并结合公司长期战略进行综合判断。