猜你想问
这份研报主要讲了什么内容?
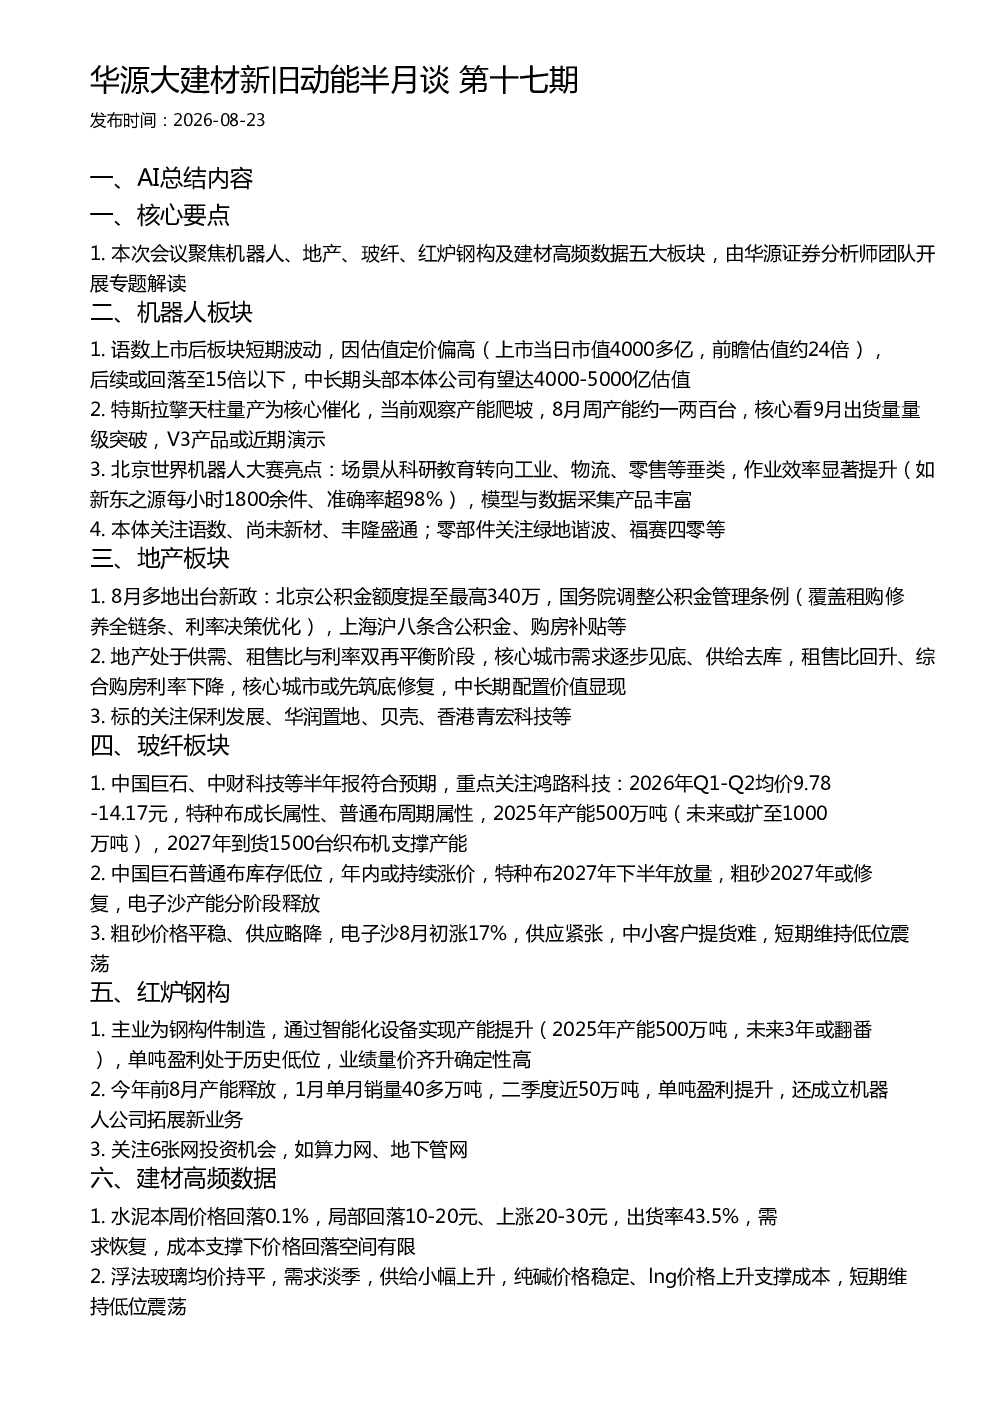
这份研报聚焦机器人、地产、玻纤、红炉钢构及建材高频数据五大板块。机器人板块关注语数等本体公司及特斯拉擎天柱量产进展;地产板块分析多地新政及核心城市供需平衡;玻纤板块关注鸿路科技等企业价格走势;红炉钢构分析产能提升与盈利改善;建材高频数据监测水泥、浮法玻璃价格动态。
报告中提到的机器人赛道有哪些投资机会?
机器人赛道投资机会包括本体公司如语数、尚未新材、丰隆盛通,以及零部件企业绿地谐波、福赛四零等。关注特斯拉擎天柱量产催化,如8月周产能约一两百台,9月出货量量级突破及V3产品演示。北京世界机器人大赛场景转向工业、物流、零售等垂类,作业效率提升,模型与数据采集产品丰富。
报告中重点分析了哪些行业发展趋势?
报告重点分析地产板块供需再平衡,核心城市需求见底、供给去库,租售比回升、综合购房利率下降,中长期配置价值显现。玻纤板块关注鸿路科技特种布成长与普通布周期属性,中国巨石普通布库存低位或持续涨价,特种布2027年下半年放量。红炉钢构通过智能化设备实现产能提升,单吨盈利处于历史低位,业绩量价齐升确定性高。
当前建材市场有哪些现状判断?
建材市场现状判断包括:水泥价格局部回落但需求恢复,成本支撑下价格回落空间有限;浮法玻璃需求淡季,供给小幅上升,纯碱、lng价格支撑成本,短期维持低位震荡。机器人板块短期估值或回落至15倍以下,中长期头部本体公司有望达4000-5000亿估值。地产处于供需、租售比与利率双再平衡阶段,核心城市或先筑底修复。
这份研报有哪些需要关注的风险提示?
研报风险提示包括:机器人板块短期波动,估值或回落至15倍以下,技术迭代不确定性影响公司发展。地产板块政策调控风险,市场复苏节奏不及预期。玻纤板块价格周期波动,原材料成本上升压力。红炉钢构新业务拓展成效待观察。建材高频数据受季节性因素影响,价格短期波动可能较大。
你可能感兴趣
华源大建材 新旧动能半月谈 第十八期
未知机构2026-09-06
华源大建材新旧动能半月谈第十五期会议纪要
未知机构2026-07-26
建筑建材行业动态报告第十七期:基建扩内需持续,地产保交楼明确
建筑建材信达证券2022-07-31
新旧动能转换,资本市场如何做好“科技金融”大文章?
金融五矿证券2025-12-17
新旧动能转换下的山东,2023年经济财政大盘点
华西证券2024-04-10
新旧动能转换,多久迎来周期性大底?
公用事业财通证券2025-08-21
宏杰论市-现货季的新旧动能差异检验期
倍特期货2018-04-10
华源大建材丨周度数据库20260307数据概述水
未知机构2026-03-09
华源大建材丨周度数据库20260301数据概述水
未知机构2026-03-02
华源大建材丨周度数据库20260321数据概述水
未知机构2026-03-23