猜你想问
这份报告主要分析了保险行业的哪些核心内容?
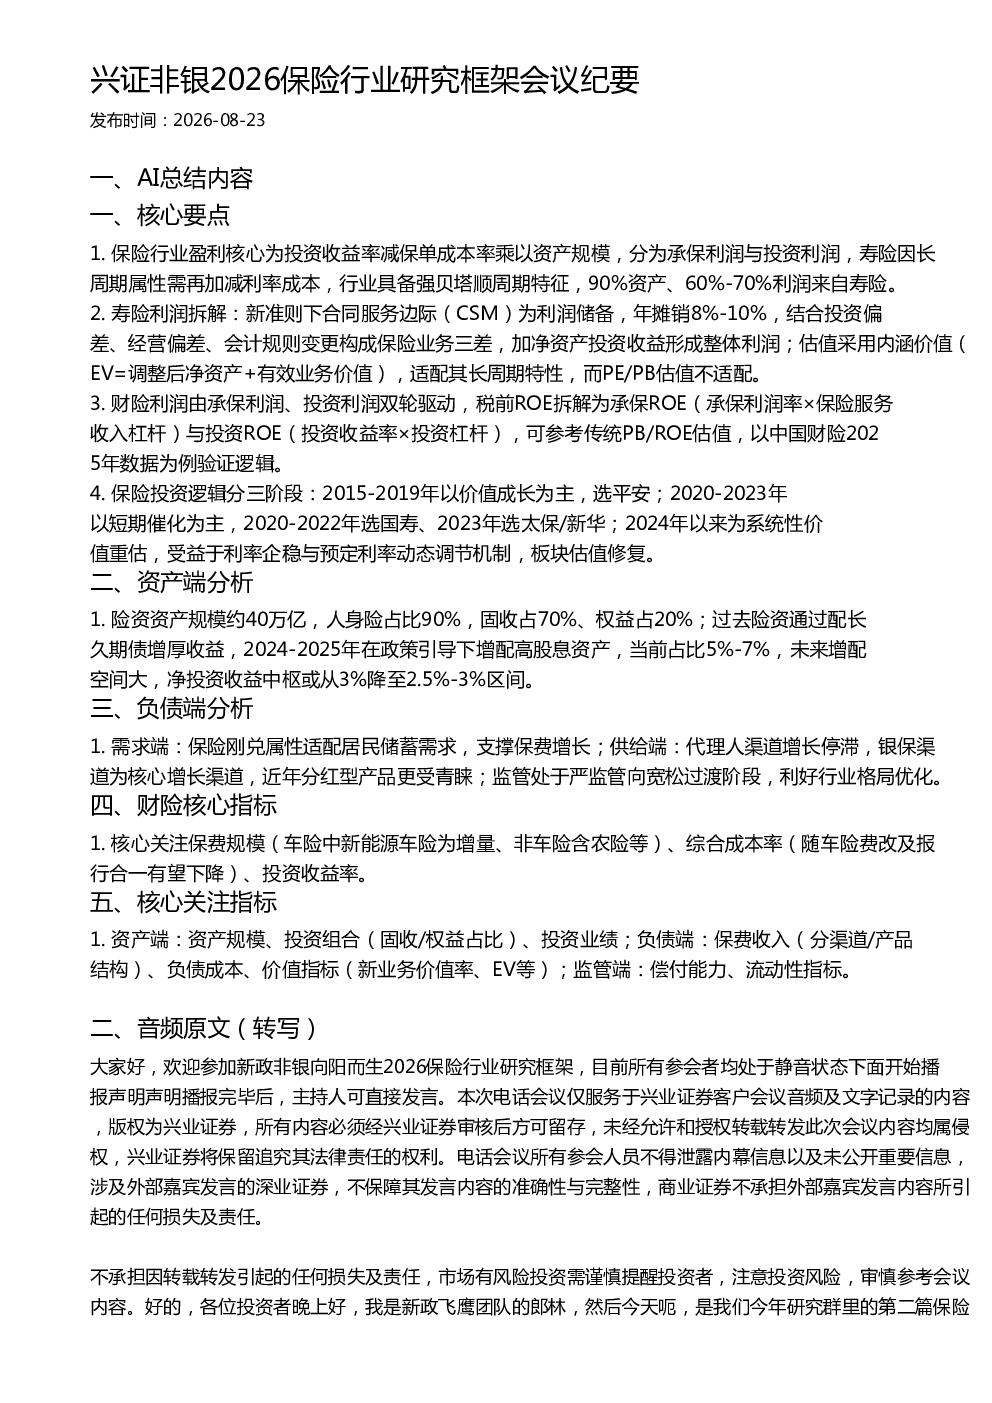
报告分析了保险行业的盈利模式与投资逻辑,核心公式为投资收益率减保单成本率乘以资产规模,分为承保利润与投资利润。寿险因长周期属性需再加减利率成本,行业具备强贝塔顺周期特征,90%资产、60%-70%利润来自寿险。寿险利润主要通过合同服务边际(CSM)构成,年摊销8%-10%,结合投资偏差、经营偏差、会计规则变更构成保险业务三差,加净资产投资收益形成整体利润。财险利润双轮驱动,即承保利润与投资利润,税前ROE拆解为承保ROE与投资ROE。报告还分析了保险投资逻辑的三阶段演变、资产端投资策略变化、负债端需求供给及监管环境变化,以及财险核心指标和核心关注指标。
保险行业未来的发展趋势是什么?
保险行业未来发展趋势呈现系统性价值重估,受益于利率企稳与预定利率动态调节机制,板块估值修复。资产端,约40万亿资产规模中人身险占比90%,固收占70%、权益占20%。投资策略从过去配长久期债转向增配高股息资产(占比5%-7%),未来增配空间大,净投资收益中枢或从3%降至2.5%-3%区间。负债端,保险刚兑属性适配居民储蓄需求支撑保费增长,代理人渠道增长停滞,银保渠道为核心增长渠道,分红型产品更受青睐。监管环境从严监管向宽松过渡,利好行业格局优化。
报告中重点分析了保险行业的哪些方面?
报告重点分析了保险行业的盈利模式与投资逻辑,寿险利润拆解,财险利润双轮驱动及估值参考,保险投资逻辑的三阶段演变,资产端投资策略变化,负债端需求供给及监管环境变化,以及财险核心指标和核心关注指标。报告特别强调了寿险的合同服务边际(CSM)作为利润储备的作用,年摊销8%-10%,结合投资偏差、经营偏差、会计规则变更构成保险业务三差,加净资产投资收益形成整体利润。同时,报告分析了财险的保费规模、综合成本率、投资收益率等核心指标。
当前保险市场的现状如何判断?
当前保险市场现状表现为保险行业具备强贝塔顺周期特征,90%资产、60%-70%利润来自寿险。寿险利润主要通过合同服务边际(CSM)构成,年摊销8%-10%,结合投资偏差、经营偏差、会计规则变更构成保险业务三差,加净资产投资收益形成整体利润。财险利润双轮驱动,即承保利润与投资利润,税前ROE拆解为承保ROE与投资ROE。资产端,约40万亿资产规模中人身险占比90%,固收占70%、权益占20%。投资策略从过去配长久期债转向增配高股息资产(占比5%-7%),未来增配空间大,净投资收益中枢或从3%降至2.5%-3%区间。负债端,保险刚兑属性适配居民储蓄需求支撑保费增长,代理人渠道增长停滞,银保渠道为核心增长渠道,分红型产品更受青睐。监管环境从严监管向宽松过渡,利好行业格局优化。
阅读这份报告需要关注哪些风险提示?
阅读这份报告需关注保险行业投资策略变化带来的风险,如净投资收益中枢或从3%降至2.5%-3%区间,可能影响行业整体盈利能力。资产端投资策略从长久期债转向高股息资产,需关注高股息资产的市场波动风险。负债端,代理人渠道增长停滞可能导致业务增长乏力,银保渠道依赖度提升可能带来渠道成本上升风险。监管环境变化虽利好行业格局优化,但也需关注政策不确定性风险。此外,保险行业强贝塔顺周期特征,市场波动可能对行业盈利产生较大影响。