猜你想问
这份研报主要分析了什么内容?
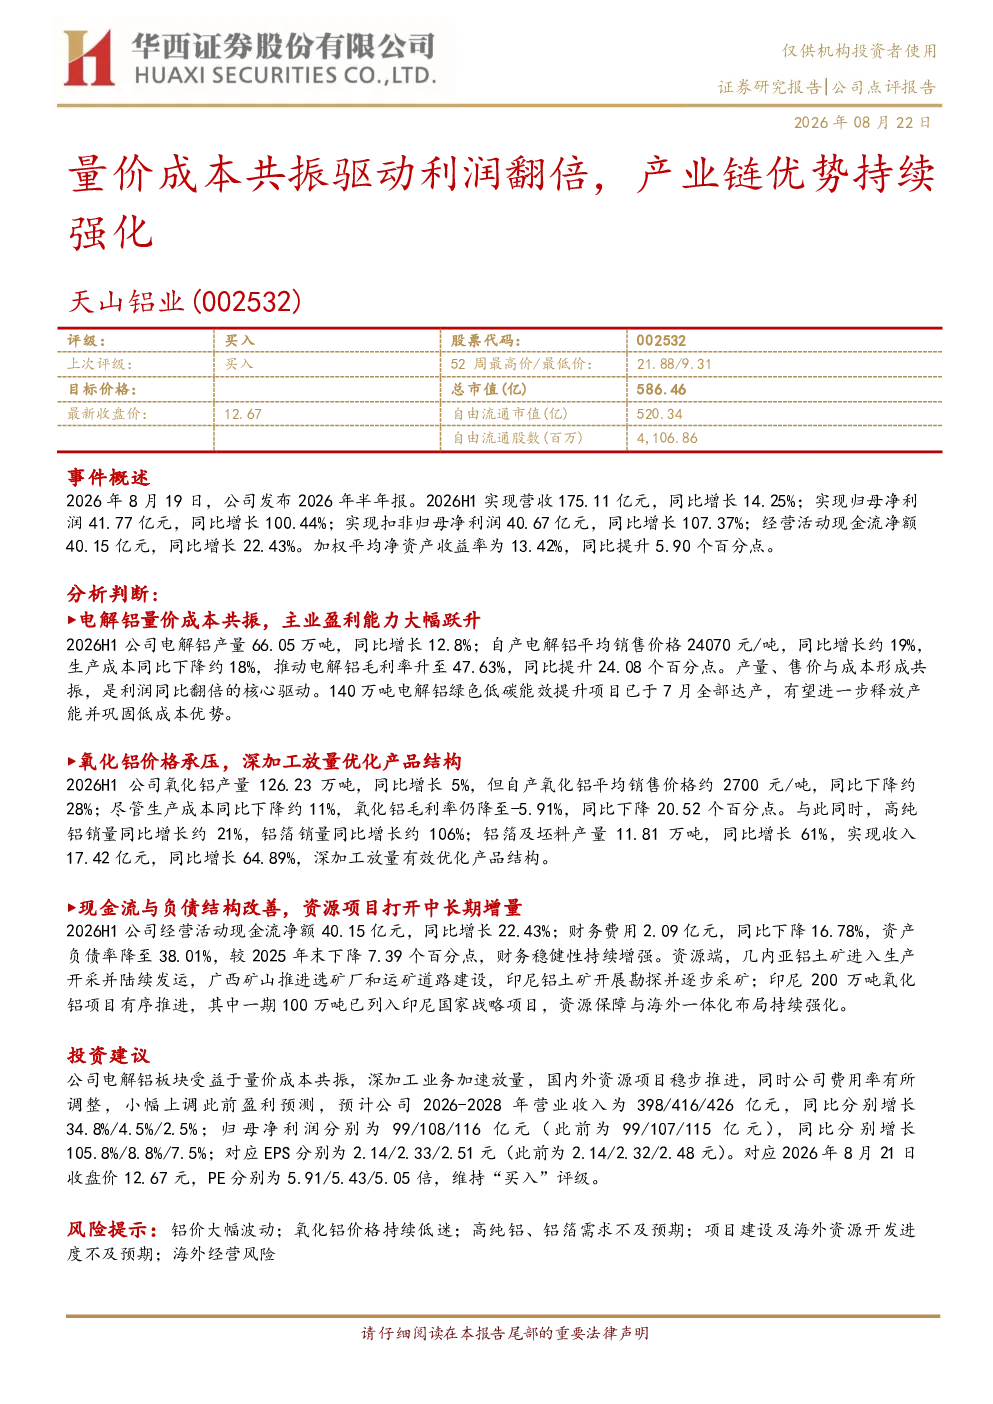
这份研报主要分析了天山铝业2026年半年报的核心数据,包括营收、净利润、毛利率等关键财务指标,以及电解铝和氧化铝业务的产量、售价、成本变化情况,同时探讨了深加工业务的增长趋势和现金流、负债状况。报告还提及了公司资源端的布局,如几内亚铝土矿投产和印尼氧化铝项目进展。
电解铝行业的发展趋势如何?
电解铝行业的发展趋势显示,量价成本共振成为关键驱动因素。以天山铝业为例,其通过提升产量、提高售价和降低生产成本,实现了利润的显著增长。行业内的绿色低碳能效提升项目也在推动企业巩固低成本优势,未来这种综合竞争优势可能成为行业普遍趋势。
报告重点分析了哪些业务方向?
报告重点分析了电解铝和氧化铝业务。电解铝方面,关注了产量增长、平均售价提升以及生产成本的显著下降,毛利率大幅提高。氧化铝方面,虽然产量有所增长,但平均售价下降导致毛利率为负,但深加工业务如高纯铝和铝箔的销量增长显著,优化了产品结构。
当前铝市场的现状如何?
当前铝市场的现状表现为电解铝业务受益于量价成本共振实现利润翻倍,显示出较强的盈利能力。同时,氧化铝业务面临价格压力,但深加工业务如高纯铝和铝箔的需求增长,为行业带来新的增长点。此外,铝企通过海外资源开发和项目推进,也在积极拓展发展空间。
研报提到了哪些风险因素?
研报提到了几项风险因素,包括铝价大幅波动可能影响电解铝业务的盈利稳定性,氧化铝价格持续低迷对相关业务造成压力,高纯铝和铝箔需求不及预期可能影响深加工业务的增长,项目建设及海外资源开发进度的不确定性,以及海外经营可能面临的风险。这些因素需要投资者关注。
你可能感兴趣
成本共振驱动利润翻倍,产业链优势持续强化
华西证券2026-08-22
年报点评报告:量价共振,利润超翻倍增长
有色金属国盛证券2025-03-31
纸价低迷业绩短期承压,国际产业链协同强化成本优势
轻工制造国泰君安证券2019-11-07
公司信息更新报告:量价齐升驱动收入利润高增,高分红强化股东回报
文化传媒开源证券2024-04-17
AI浪潮驱动高端PCB量价齐升,上游材料供应紧张强化产业链机遇
信息技术长城证券2026-08-18
美容护理行业周报:合规驱动行业提质发展,全产业链优势持续强化
休闲服务华龙证券2026-06-27
量价齐升推动盈利改善,轻稀土龙头优势持续强化
有色金属财信证券2026-09-09
化工中报业绩第一枪 卫星化学 26H1利润同比翻倍 轻烃优势强化 中泰建材 化工孙颖团队
未知机构2026-06-25
中钨高新 PCB微钻量价齐升与资源注入双轮驱动 钨价波动下全产业链优势凸显
未知机构2026-08-26
煤炭尿素量价带动业绩修复,一体化产业链持续强化
山西证券2026-08-25