猜你想问
这份研报的核心内容是什么?
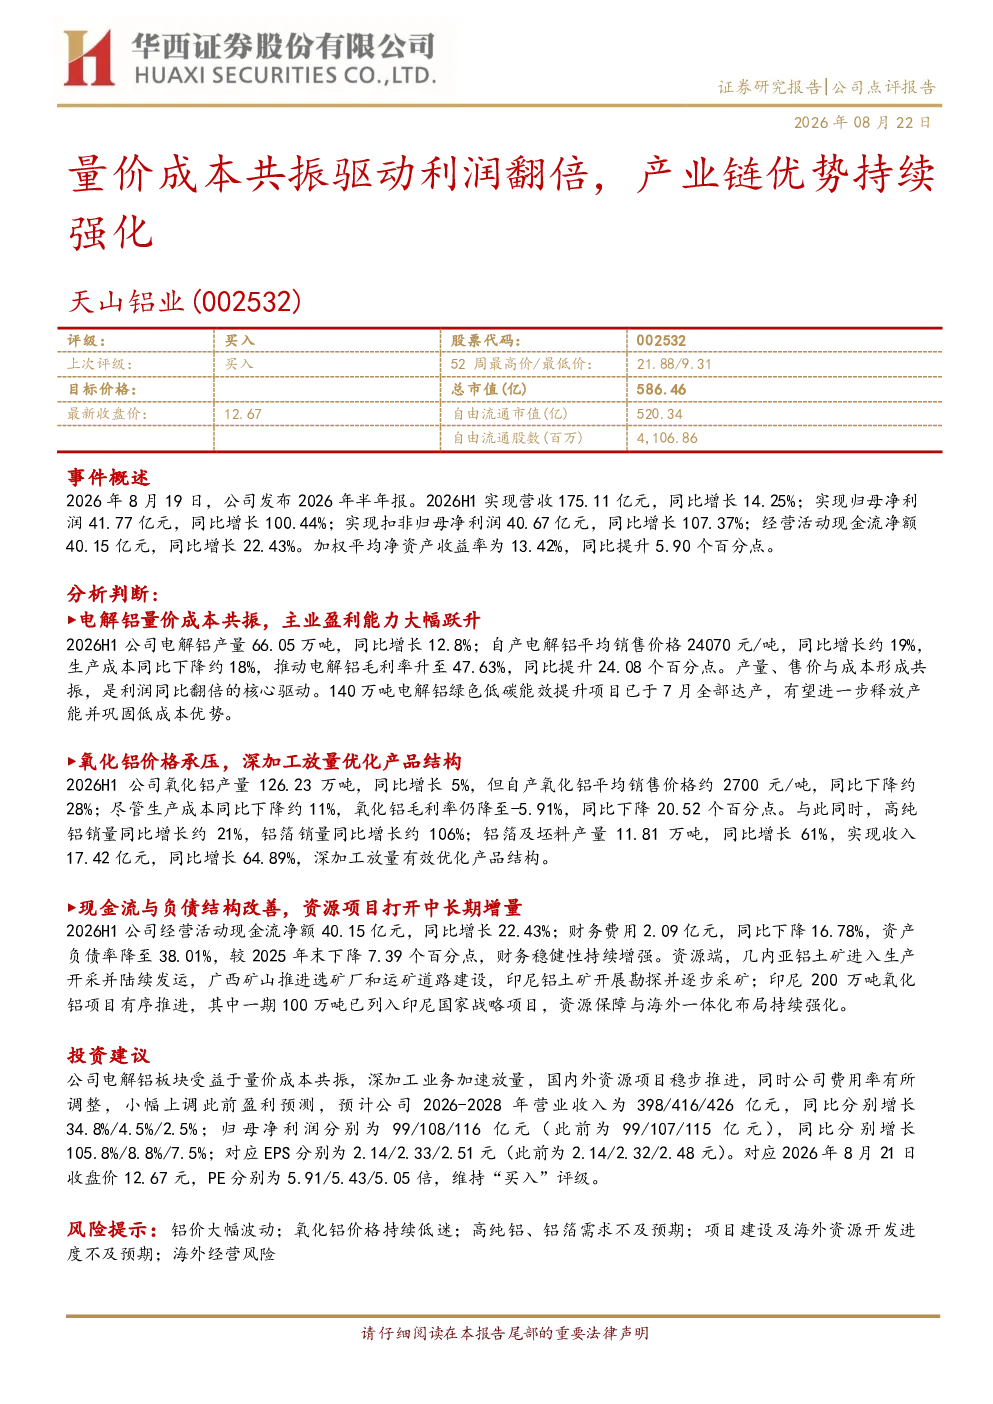
研报指出电解铝业务盈利能力大幅提升,2026H1产量66.05万吨同比增长12.8%,自产电解铝平均销售价格24070元/吨同比增长约19%,生产成本同比下降约18%,毛利率升至47.63%。产量、售价与成本形成共振,推动利润同比翻倍。140万吨电解铝绿色低碳能效提升项目已全部达产,有望进一步释放产能并巩固低成本优势。同时,氧化铝价格承压,但深加工业务优化产品结构,高纯铝销量同比增长约21%,铝箔销量同比增长约106%,深加工放量有效优化产品结构。
电解铝行业的发展趋势如何?
电解铝行业正经历成本与效益的共振期,产量、售价与成本控制形成协同效应,推动行业盈利能力提升。绿色低碳能效提升项目成为行业竞争关键,通过技术升级降低成本,巩固竞争优势。此外,深加工业务加速放量,高附加值产品如高纯铝、铝箔需求增长,推动行业从传统材料向高附加值产品转型,产业链整合与资源保障能力成为行业长期发展的核心要素。
研报重点分析了哪些方向?
研报重点分析了电解铝业务的盈利能力提升,包括产量、售价、成本控制及绿色低碳项目对利润的影响。同时关注氧化铝价格波动对业务的影响,以及深加工业务的产品结构优化,特别是高纯铝和铝箔的放量增长。此外,研报还分析了公司现金流与负债结构的改善,以及国内外资源项目的推进情况,评估了资源保障与海外一体化布局对中长期发展的影响。
当前电解铝市场的现状如何?
当前电解铝市场呈现量价成本共振的积极态势,产量稳步增长,电解铝价格有所提升,同时生产成本有效控制,推动行业盈利能力显著改善。氧化铝价格则面临一定压力,但深加工业务通过产品结构优化,高纯铝、铝箔等高附加值产品需求增长,为行业带来新的增长动力。市场竞争加剧,企业通过技术创新和成本控制提升竞争力,同时资源保障和海外布局成为行业发展的关键战略。
研报提到了哪些风险提示?
研报提示了电解铝行业面临的风险,包括铝价大幅波动可能影响行业盈利稳定性;氧化铝价格持续低迷可能对上游业务造成压力;高纯铝、铝箔等深加工产品需求不及预期,影响下游业务增长;项目建设及海外资源开发进度不及预期,可能影响中长期发展布局;海外经营风险,包括政策变化、地缘政治等因素可能带来的不确定性。这些风险需要企业密切关注并制定应对策略。