猜你想问
这份研报主要分析了鸡蛋市场的哪些核心矛盾?
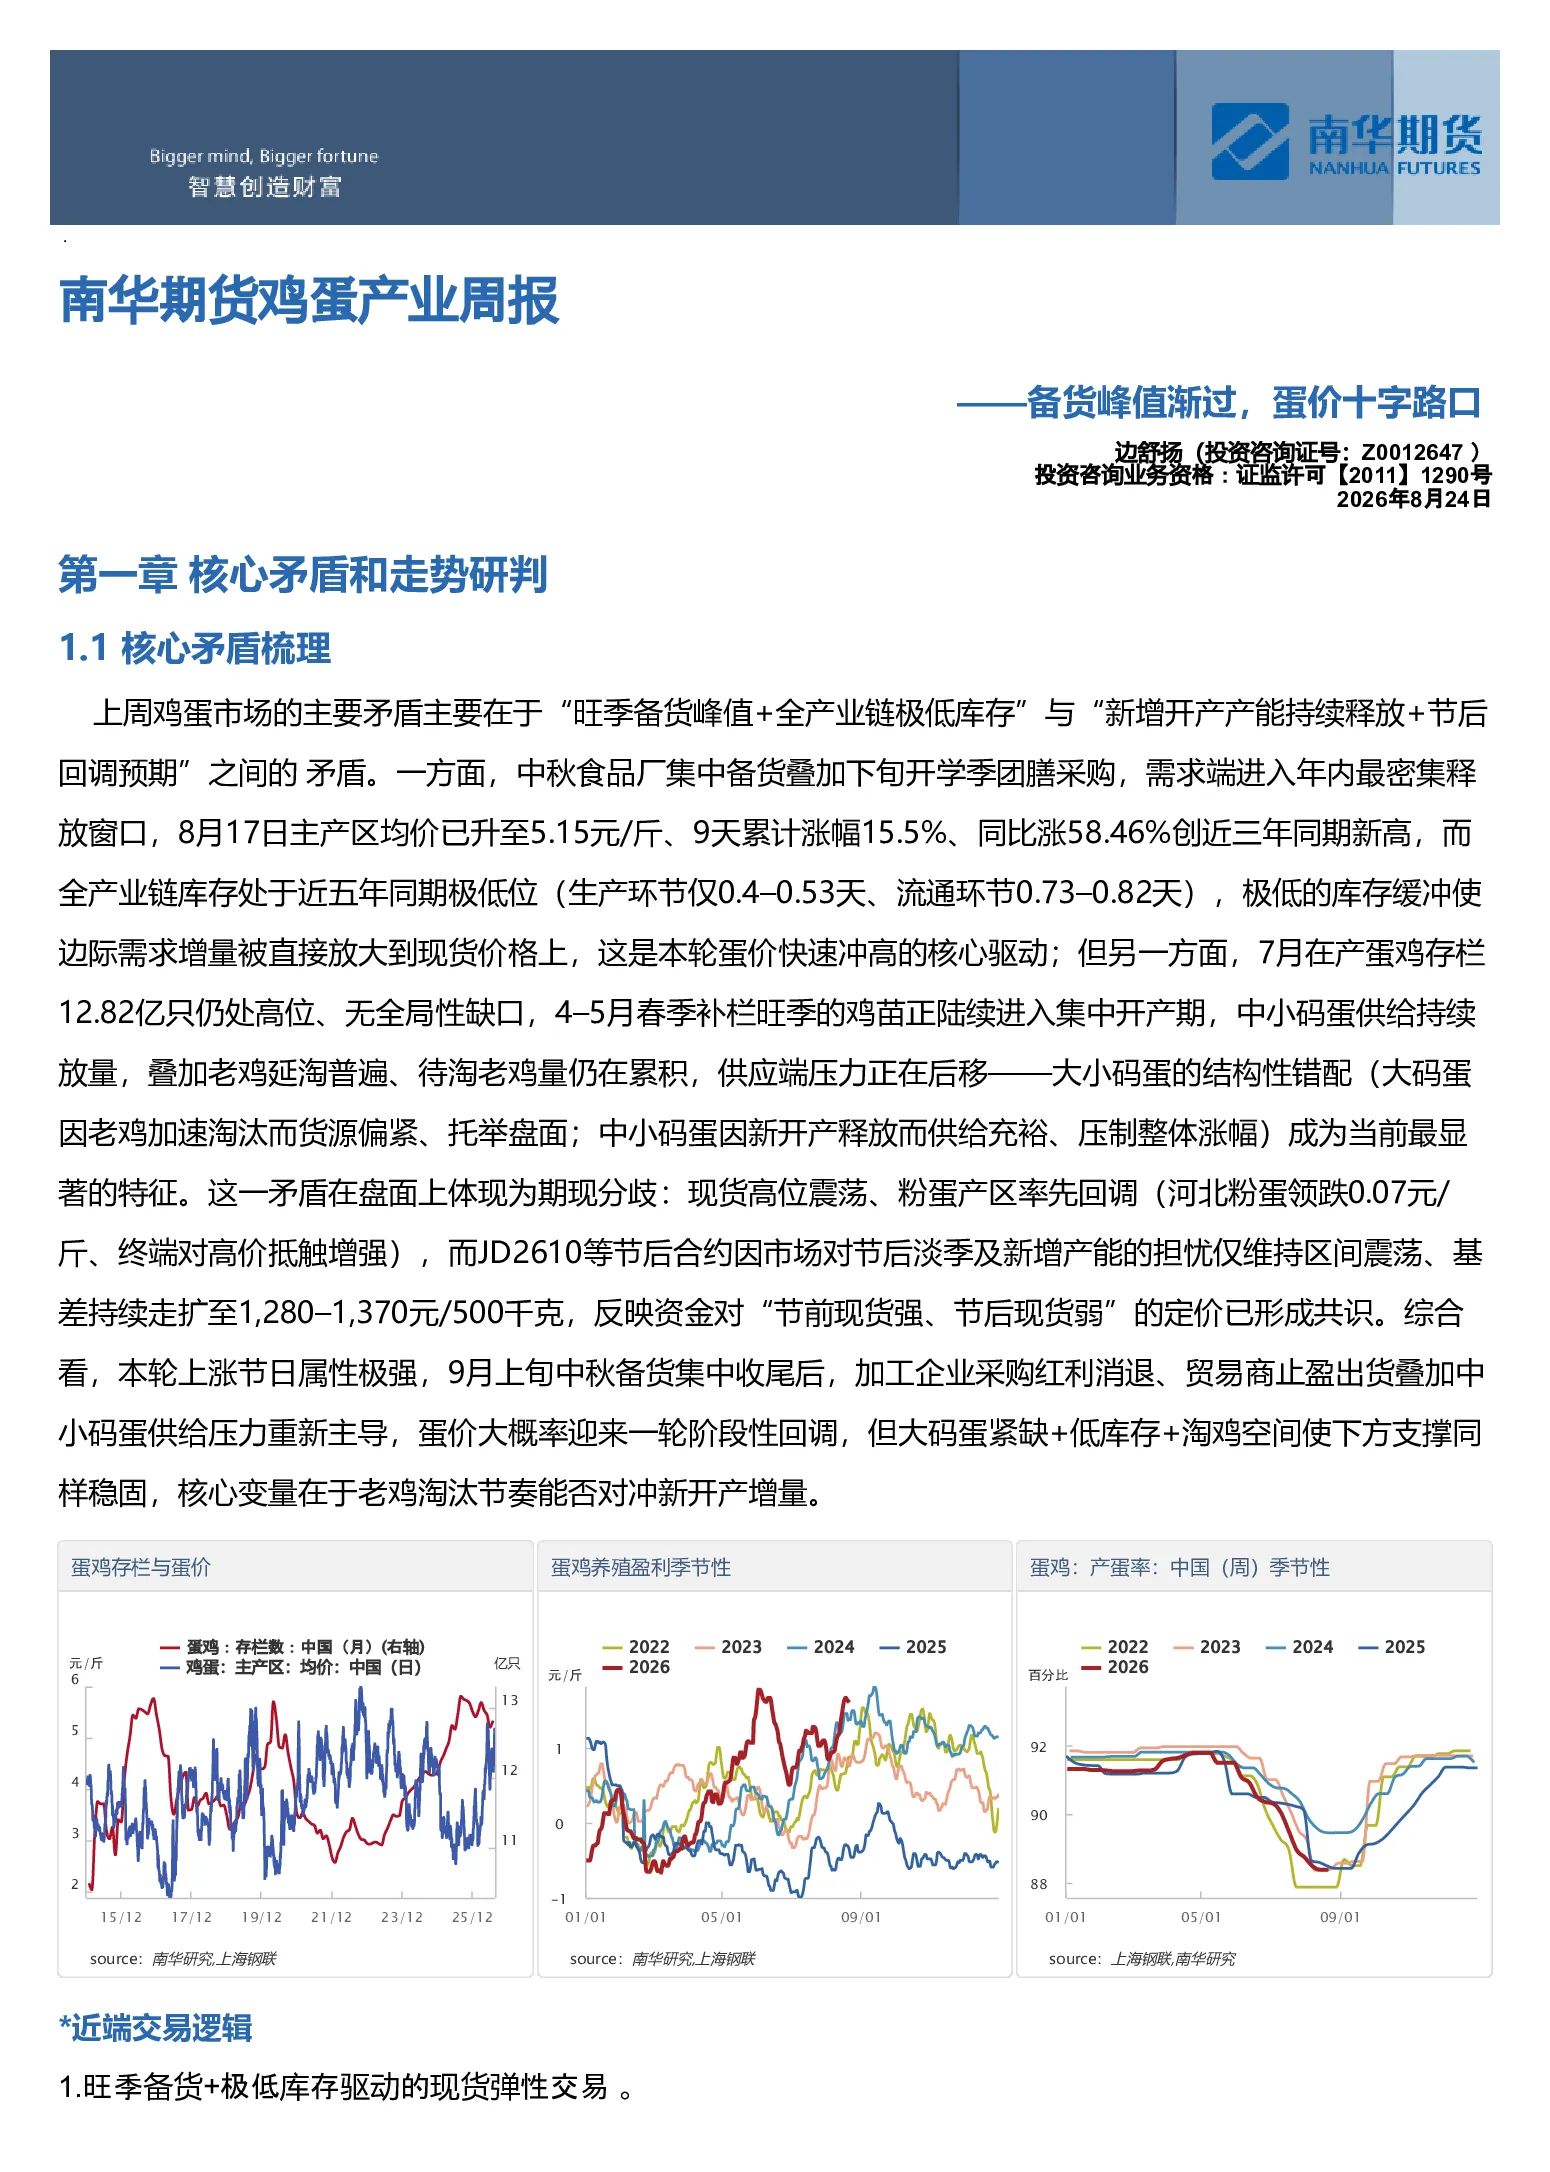
这份研报分析了鸡蛋市场的主要矛盾在于“旺季备货峰值+全产业链极低库存”与“新增开产产能持续释放+节后回调预期”之间的供需关系。一方面,中秋食品厂集中备货叠加开学季团膳采购,需求端进入年内最密集释放窗口,而全产业链库存处于近五年同期极低位,极低的库存缓冲使边际需求增量被直接放大到现货价格。另一方面,7月在产蛋鸡存栏仍处高位,春季补栏的鸡苗正陆续进入集中开产期,中小码蛋供给持续放量,供应端压力正在后移。大小码蛋的结构性错配成为当前最显著的特征,大码蛋因老鸡加速淘汰而货源偏紧、托举盘面;中小码蛋因新开产释放而供给充裕、压制整体涨幅。这一矛盾在盘面上体现为期现分歧:现货高位震荡、粉蛋产区率先回调,而JD2610等节后合约因市场担忧仅维持区间震荡、基差持续走扩。综合看,本轮上涨节日属性极强,中秋备货集中收尾后,蛋价大概率迎来一轮阶段性回调,但大码蛋紧缺+低库存+淘鸡空间使下方支撑同样稳固,核心变量在于老鸡淘汰节奏能否对冲新开产增量。
鸡蛋行业未来发展趋势如何?
鸡蛋行业未来发展趋势需关注供需关系的变化。当前鸡蛋市场的主要矛盾在于“旺季备货峰值+全产业链极低库存”与“新增开产产能持续释放+节后回调预期”之间。随着新开产蛋鸡的逐步投产,供应偏紧的形势或有所缓解。同时,前期现货价格的上涨可能影响农户的淘鸡意愿和产蛋率,而市场预期二三季度的端午、中秋国庆等节日备货将推动需求好转。此外,鸡蛋价格的抬升激发了养殖户补栏意愿,蛋鸡鸡苗补栏进度加快或对4-5个月后的鸡蛋产量造成影响。综合来看,鸡蛋市场供需关系将逐步趋于平衡,但季节性供需波动仍将是影响价格的主要因素。
报告中重点分析了哪些方向?
报告中重点分析了鸡蛋市场的供需矛盾、价格走势研判、交易逻辑以及风险点。首先,分析了“旺季备货峰值+全产业链极低库存”与“新增开产产能持续释放+节后回调预期”之间的主要矛盾,指出大小码蛋的结构性错配是当前最显著的特征。其次,研判了价格趋势,认为本轮上涨节日属性极强,中秋备货集中收尾后,蛋价大概率迎来一轮阶段性回调,但大码蛋紧缺+低库存+淘鸡空间使下方支撑同样稳固。再次,分析了近端和远端的交易逻辑,近端交易逻辑包括旺季备货+极低库存驱动的现货弹性交易、大小码蛋结构性错配的跨品种/跨区域套利等;远端交易逻辑则关注农户淘汰老鸡的意愿、节日备货需求以及补栏进度对产量的影响。最后,提示了市场风险点,包括蛋鸡补栏进度加速、梅雨天气来临、政策干预以及天气因素导致的疫病等。
当前鸡蛋市场现状如何判断?
当前鸡蛋市场现状表现为供需两端的矛盾和结构性错配。一方面,需求端在中秋和开学季双重旺季需求启动,全产业链库存极低放大价格弹性,大码蛋货源偏紧+老鸡淘汰延续,支撑现货价格。另一方面,供应端新增开产产能持续释放,中小码蛋供给充裕压制整体涨幅,供应端压力正在后移。在盘面上,体现为期现分歧:现货高位震荡、粉蛋产区率先回调,而JD2610等节后合约因市场担忧仅维持区间震荡、基差持续走扩。此外,蛋鸡养殖利润增加,养殖户淘鸡意愿逐渐减弱,部分下游食品企业开始中秋、国庆备货前置,贸易商和生产商拿货、备货意愿回升,补库需求逐步释放推动鸡蛋现货价格上涨。综合来看,鸡蛋市场处于高位博弈阶段,存在高位回落风险。
研报提示了哪些风险点需要注意?
研报提示了鸡蛋市场的主要风险点包括蛋鸡补栏进度加速、梅雨天气来临、政策干预以及天气因素导致的疫病等。蛋鸡补栏进度加速可能导致未来鸡蛋供应增加,对价格形成压力;梅雨天气和天气因素导致的疫病可能影响养殖户的生产和鸡蛋的供应;政策干预可能对市场价格产生影响。此外,大小码蛋的结构性错配也是需要关注的风险点,大码蛋因老鸡加速淘汰而货源偏紧,而中小码蛋因新开产释放而供给充裕,这种结构性错配可能导致价格分化。因此,投资者在关注鸡蛋市场时需综合考虑这些风险因素。