猜你想问
这份研报的核心内容是什么?
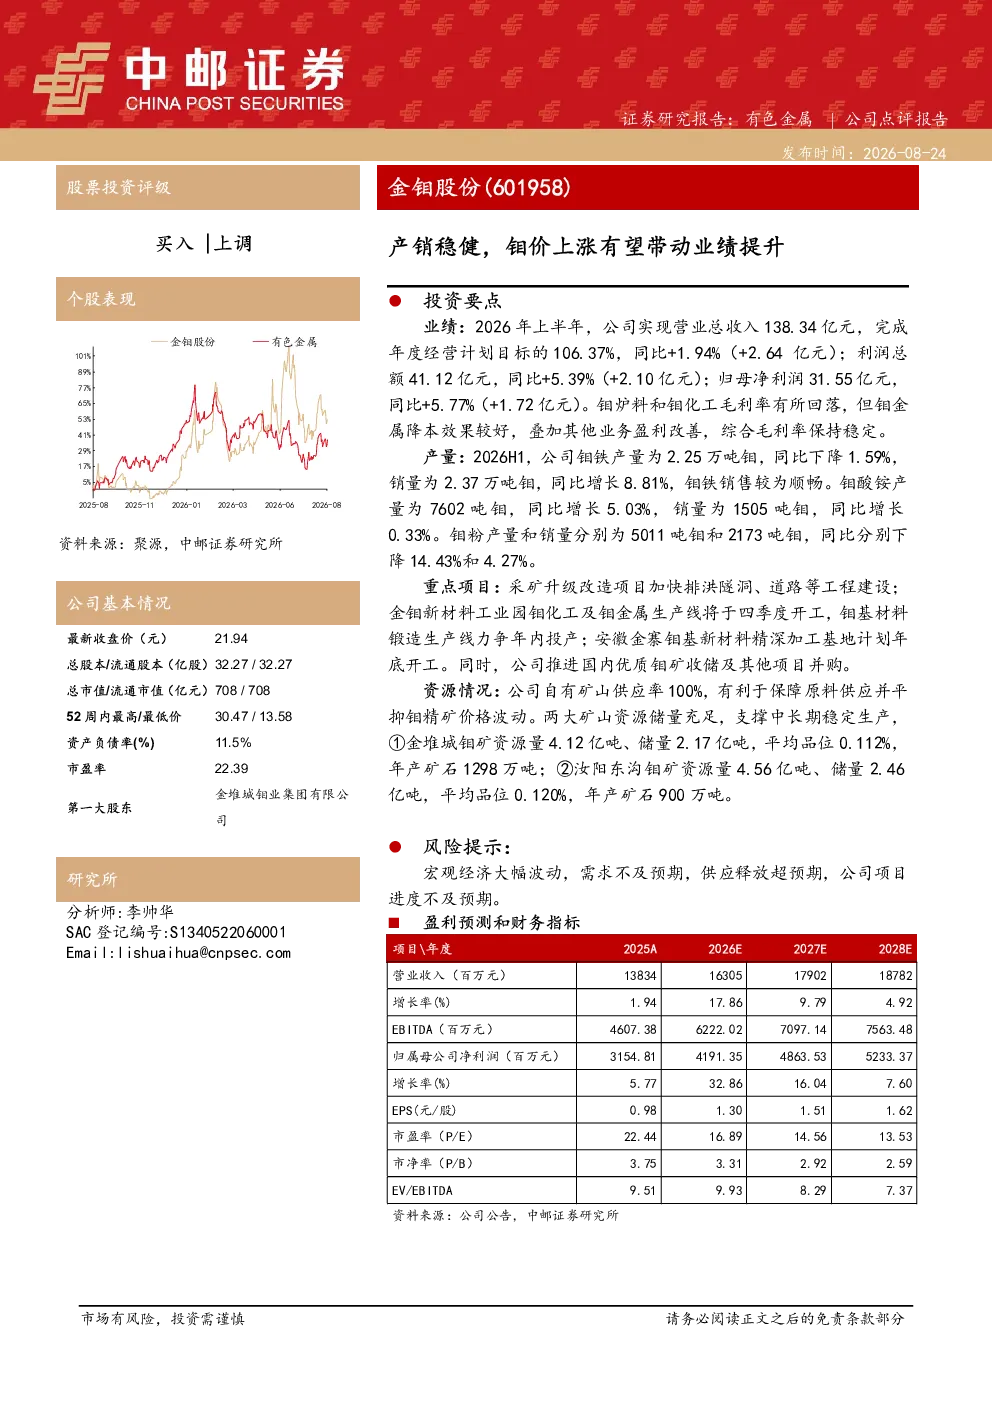
该研报分析了金钼股份2026年上半年的业绩表现,显示公司营业总收入138.34亿元,同比增长1.94%;利润总额41.12亿元,同比增长5.39%;归母净利润31.55亿元,同比增长5.77%。钼金属降本效果较好,其他业务盈利改善,综合毛利率保持稳定。报告还探讨了公司钼铁、钼酸铵、钼粉的产量与销量情况,重点项目推进情况,资源储备情况,以及未来几年的盈利预测。
钼行业的发展趋势如何?
钼行业发展趋势方面,报告指出金钼股份产销稳健,钼价上涨有望带动业绩提升。公司拥有充足的钼矿资源储备,包括金堆城钼矿和汝阳东沟钼矿,资源量丰富,支撑中长期稳定生产。同时,公司积极推进多个重点项目,如采矿升级改造、金钼新材料工业园建设等,以扩大产能和提升竞争力。但需关注宏观经济波动和市场需求变化对行业的影响。
研报重点分析了哪些方向?
研报重点分析了金钼股份的业绩表现、产量与销量、重点项目、资源情况以及风险提示。在业绩方面,报告详细展示了公司2026年上半年的财务数据,包括收入、利润、毛利率等关键指标。在产量与销量方面,报告分析了钼铁、钼酸铵、钼粉的产量和销量变化,指出销售较为顺畅。在重点项目方面,报告介绍了公司正在推进的多个项目,如采矿升级改造、金钼新材料工业园建设等。在资源情况方面,报告强调了公司自有矿山供应率100%,资源储量充足。在风险提示方面,报告指出了宏观经济大幅波动、需求不及预期、供应释放超预期、公司项目进度不及预期等风险。
当前钼市场现状如何?
当前钼市场现状方面,报告显示金钼股份产销稳健,钼价上涨有望带动业绩提升。从产量与销量数据来看,2026年上半年钼铁销量同比增长8.81%,销售较为顺畅;钼酸铵销量同比增长0.33%;钼粉产量和销量同比分别下降14.43%和4.27%。这表明钼市场需求保持一定增长,但不同产品的市场表现存在差异。公司通过推进重点项目和优化成本控制,积极应对市场变化。
研报提到了哪些风险提示?
研报提到的风险提示主要包括宏观经济大幅波动、需求不及预期、供应释放超预期、公司项目进度不及预期等。宏观经济大幅波动可能影响钼产品的市场需求和价格;需求不及预期可能导致公司产品销售受阻;供应释放超预期可能加剧市场竞争;公司项目进度不及预期可能影响产能扩张和业绩提升。这些风险因素需要公司密切关注并采取相应措施应对。