猜你想问
这份研报主要分析了创想三维的哪些方面?
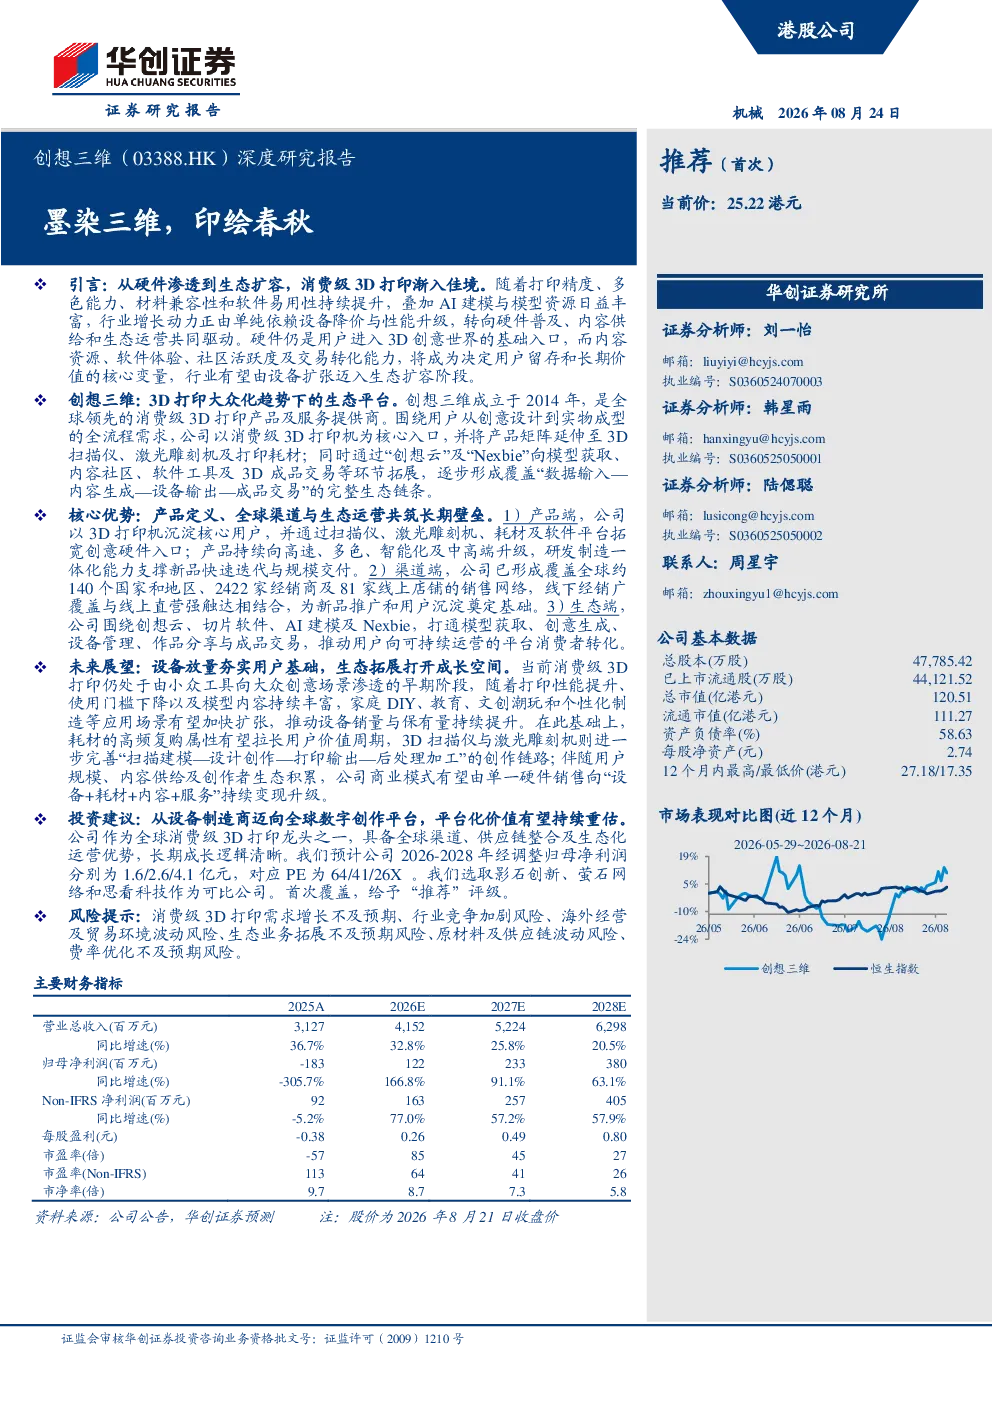
这份研报深入分析了创想三维的核心业务、产品矩阵、全球销售网络以及生态运营模式。报告详细介绍了创想三维在3D打印机、3D扫描仪、激光雕刻机等硬件产品上的布局,以及通过创想云、Nexbie等平台构建的完整生态链条,涵盖了从数据输入到成品交易的全流程服务。此外,研报还探讨了创想三维的全球市场拓展策略和供应链管理能力,突出了其在消费级3D打印领域的领先地位和持续创新能力。
3D打印行业未来的发展趋势是什么?
3D打印行业正从硬件普及阶段向生态扩容阶段转型,增长动力由设备降价与性能升级转向硬件普及、内容供给和生态运营共同驱动。未来,随着打印性能提升、使用门槛下降以及模型内容的持续丰富,家庭DIY、教育、文创潮玩和个性化制造等应用场景有望加快扩张。耗材的高频复购属性将拉长用户价值周期,而3D扫描仪与激光雕刻机的普及将进一步完善创作链路,推动行业向更成熟、更多元化的方向发展。
研报重点分析了创想三维的哪些竞争优势?
研报重点分析了创想三维在产品端、全球触达和生态运营方面的核心优势。产品端,创想三维拥有多品类矩阵,涵盖3D打印机、扫描仪、激光雕刻机等硬件产品,并持续向高速、多色、智能化及中高端升级。全球触达方面,创想三维已形成覆盖全球约140个国家和地区、2422家经销商及81家线上店铺的销售网络,实现了线上线下渠道的协同覆盖。生态运营方面,围绕创想云、切片软件、AI建模及Nexbie,创想三维打通了模型获取、创意生成、设备管理、作品分享与成品交易等环节,推动了用户向可持续运营的平台消费者转化。
目前3D打印市场的现状如何?
目前3D打印市场正处于快速发展阶段,消费级3D打印市场规模快速增长,预计2030年将增长至272亿美元,CAGR为33.2%。3D扫描仪市场规模稳步扩张,预计2030年将增长至4.2亿美元,CAGR为19.1%。激光雕刻机市场规模也稳步扩容,预计2030年将增长至22亿美元,CAGR为21.0%。产业链方面,上游供应链成熟度高,PLA为3D打印主要耗材;中游由整机厂商主导软硬件集成;下游大众创意场景打开,B端C端需求同步扩张。竞争格局方面,全球消费级3D打印、3D扫描及激光雕刻市场已形成头部集中格局,创想三维在3D打印和3D扫描市场处于领先地位。
研报提到了哪些风险提示?
研报提示了消费级3D打印行业面临的多重风险。首先,消费级3D打印需求增长可能不及预期,受宏观经济环境、用户接受度等因素影响。其次,行业竞争加剧可能导致价格战和利润率下降。此外,海外经营及贸易环境波动可能影响创想三维的国际业务拓展。生态业务拓展不及预期也是一个风险点,若创想云、Nexbie等平台未能有效吸引用户和创作者,将影响其生态模式的可持续发展。原材料及供应链波动也可能对成本控制和产品交付造成压力。最后,费率优化不及预期可能导致盈利能力下降。这些风险因素需要投资者密切关注。