猜你想问
开立医疗2026年半年度报告核心内容有哪些?
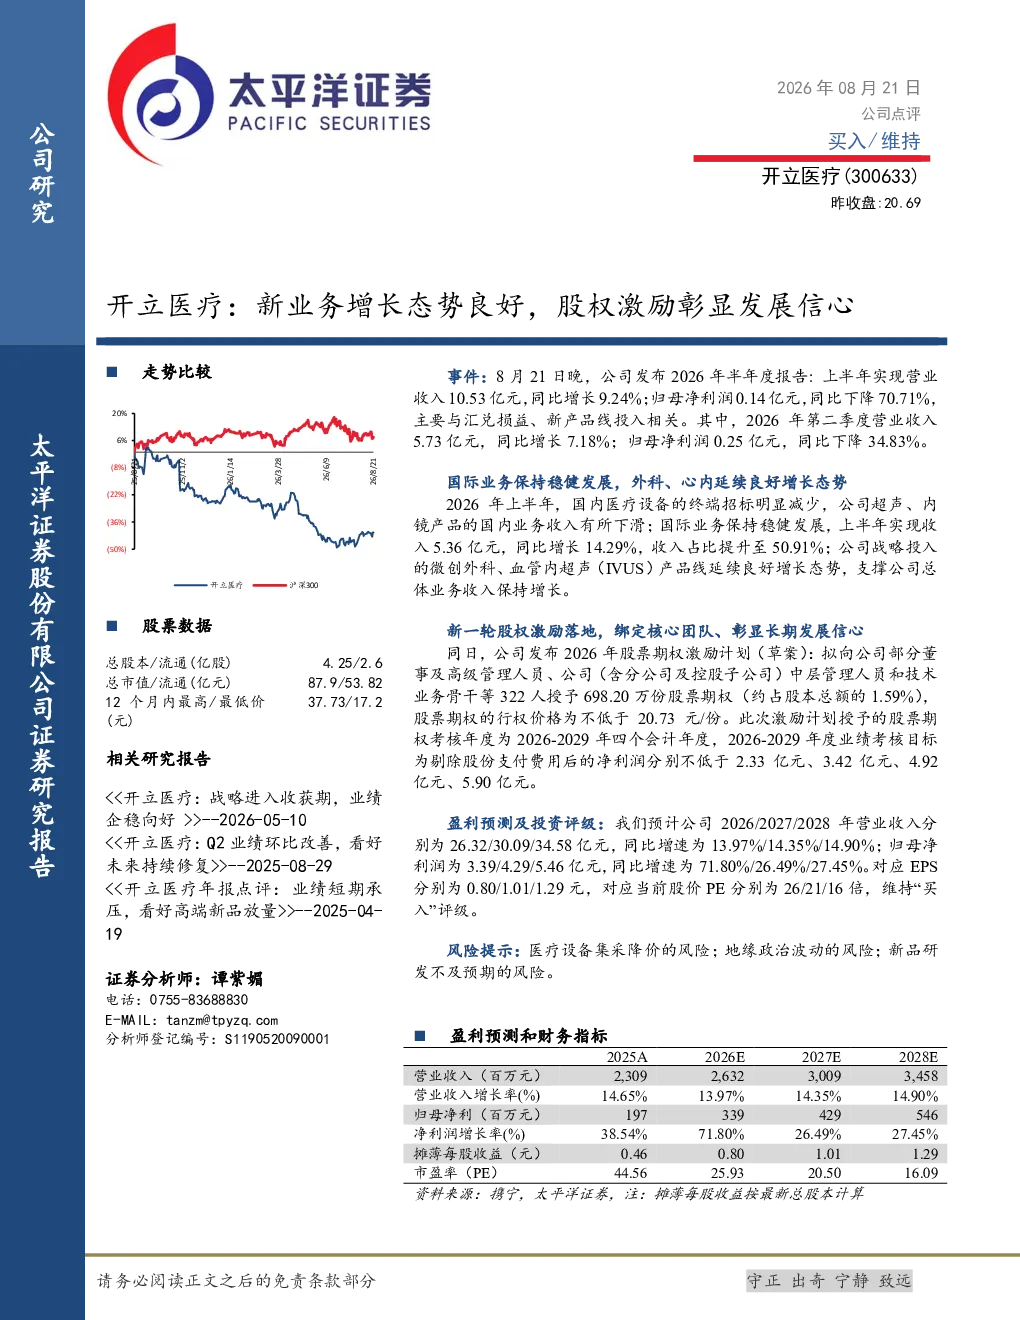
开立医疗2026年半年度报告显示,公司上半年实现营业收入10.53亿元,同比增长9.24%,归母净利润0.14亿元,同比下降70.71%,主要受汇兑损益及新产品线投入影响。国际业务保持稳健发展,上半年收入5.36亿元,同比增长14.29%,收入占比达50.91%;微创外科、血管内超声产品线延续良好增长态势。公司发布2026年股票期权激励计划,拟向322人授予698.20万份股票期权,行权价不低于20.73元/份,考核期2026-2029年,业绩目标分别为剔除股份支付费用后的净利润不低于2.33亿元、3.42亿元、4.92亿元、5.90亿元。盈利预测显示,2026/2027/2028年营业收入分别为26.32/30.09/34.58亿元,同比增速为13.97%/14.35%/14.90%;归母净利润分别为3.39/4.29/5.46亿元,同比增速为71.80%/26.49%/27.45%。对应EPS分别为0.80/1.01/1.29元,对应当前股价PE分别为26/21/16倍,维持“买入”评级。
开立医疗所属赛道/行业发展趋势如何?
开立医疗所属医疗设备行业,特别是微创外科和血管内超声领域,正经历技术革新与市场扩张。国际业务占比提升至50.91%,显示全球化战略成效显著。行业整体受益于人口老龄化、医疗投入增加及技术创新,但面临集采降价、地缘政治波动等挑战。开立医疗通过股权激励计划,明确未来四年净利润增长目标,展现公司对未来发展的信心,预计未来几年行业增速将保持稳定,技术创新和国际化将是关键竞争因素。
开立医疗报告重点分析了哪些方向?
报告重点分析了开立医疗新业务增长态势,特别是国际业务和微创外科、血管内超声产品线的表现。公司上半年国际业务收入同比增长14.29%,成为主要增长引擎。股权激励计划的推出,明确了公司未来四年业绩目标,包括净利润不低于2.33亿元至5.90亿元,显示公司对未来发展的信心。此外,报告还预测了2026至2028年的营收和净利润增长,预计EPS分别为0.80/1.01/1.29元,PE分别为26/21/16倍,维持“买入”评级。
开立医疗当前市场现状如何?
开立医疗当前市场现状表现为国际业务稳健增长,微创外科和血管内超声产品线延续良好态势,上半年国际业务收入占比达50.91%。公司通过股权激励计划,向322人授予698.20万份股票期权,行权价不低于20.73元/份,考核期至2029年,业绩目标明确。盈利预测显示,未来三年营收和净利润将保持双位数增长,EPS分别为0.80/1.01/1.29元,PE分别为26/21/16倍。公司整体市场表现稳健,未来发展可期。
开立医疗研报有哪些风险提示?
开立医疗研报提示的主要风险包括医疗设备集采降价,可能导致产品价格压力增大;地缘政治波动可能影响供应链稳定和海外市场拓展;新品研发不及预期,若新产品市场表现未达预期,可能影响公司长期增长。此外,汇兑损益和新产品线投入也对短期业绩造成影响。投资者需关注这些风险因素,结合公司战略布局和行业发展趋势进行综合判断。