猜你想问
这份研报的核心内容是什么?
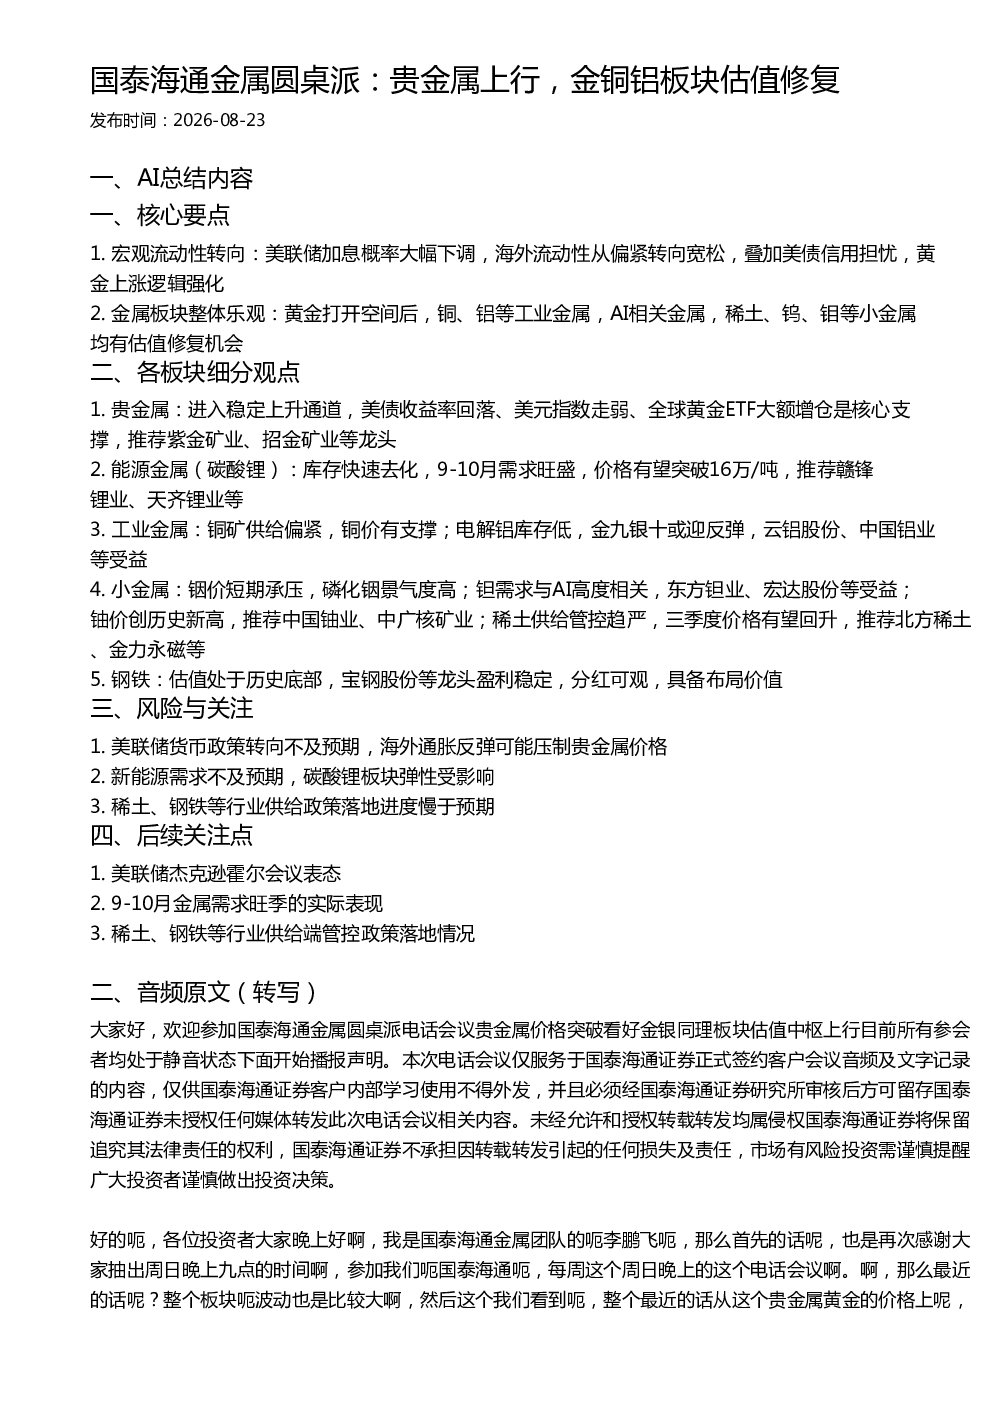
该研报指出宏观流动性转向利好贵金属,美联储加息概率下调及美债信用担忧支撑黄金上涨。同时,金属板块整体乐观,黄金带动下铜、铝等工业金属及AI相关金属、稀土、钨、钼等小金属均有估值修复机会。报告重点分析了贵金属、能源金属(碳酸锂)、工业金属、小金属和钢铁板块的细分观点,并推荐了相关龙头公司。
金属行业未来发展趋势如何?
研报认为金属板块整体前景乐观,黄金打开上涨空间后,铜、铝等工业金属将受益于供给偏紧和库存低位的支撑,迎来反弹机会。AI相关金属如钽需求旺盛,稀土供给管控趋严有望提升价格,小金属如铟、磷化铟景气度高,铀价创历史新高,钢铁板块估值处于历史底部具备布局价值。
研报主要分析了哪些板块?
研报重点分析了贵金属板块,指出其进入稳定上升通道,核心支撑来自美债收益率回落、美元指数走弱和黄金ETF增仓。此外,还分析了能源金属(碳酸锂)库存去化和需求旺季带来的价格突破机会,工业金属中铜矿供给偏紧和电解铝库存低位,以及小金属如铟、钽、铀和稀土的供给管控及价格回升预期。
当前金属市场处于什么状态?
当前金属市场呈现分化态势,贵金属中的黄金受益于宏观流动性宽松和美债担忧而上涨,工业金属如铜、铝受供给和库存影响有支撑和反弹预期,小金属如稀土、铀价表现强劲,但部分如铟价短期承压。整体看,金属板块在各自逻辑下展现估值修复机会。
研报提示了哪些风险?
研报提示的风险包括美联储货币政策转向不及预期可能压制贵金属价格,新能源需求不及预期影响碳酸锂板块弹性,以及稀土、钢铁等行业供给政策落地进度慢于预期。此外,关注点包括美联储杰克逊霍尔会议表态、9-10月金属需求旺季的实际表现,以及稀土、钢铁等行业供给端管控政策的落地情况。
你可能感兴趣
国泰海通金属圆桌派:看好金铜铝及战略金属板块估值修复
未知机构2026-08-16
国泰海通金属圆桌派电话会议 看好金铜铝板块估值修复
未知机构2026-08-02
国泰海通金属圆桌派:7月供需修复下金属板块投资机会
未知机构2026-07-26
国泰海通金属圆桌派电话会议商品价格高位震荡板块估值性价比凸显
未知机构2026-07-19
国泰海通证券 国泰海通金属圆桌派电话会议商品价格高位震荡 板块估值性价比凸显
未知机构2026-07-19
国泰海通金属圆桌派:预期扰动不改行业上行趋势
未知机构2026-08-30
国泰海通金属圆桌派会议纪要:金属板块价格企稳及投资方向分析
未知机构2026-07-26
国泰海通金属圆桌派电话会议 预期仍有扰动把握长期布局机会
未知机构2026-09-06
贵金属1月30日周五16点专家会国泰海通金属专家聊贵金
未知机构2026-01-28
持续看好金铜铝板块估值修复
有色金属国泰海通证券2026-08-16