猜你想问
长债近期机会和年内走势如何?
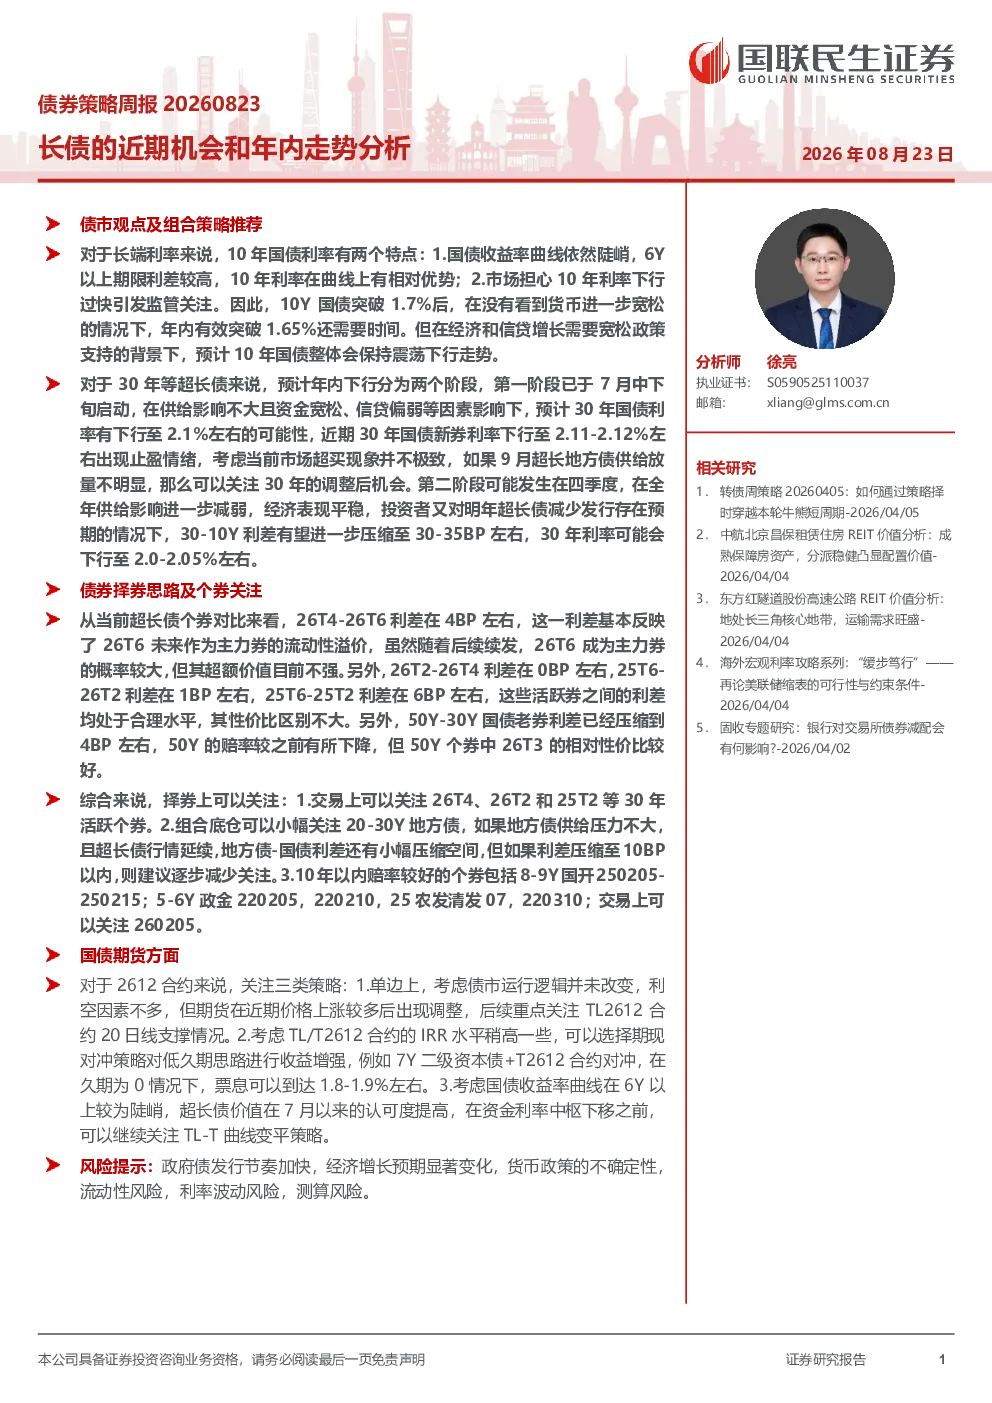
报告分析长端利率整体震荡下行,但年内有效突破1.65%需要时间。超长债年内下行分两阶段,第一阶段已启动,预计30年国债利率下行至2.1%左右;第二阶段可能发生在四季度,30年利率可能下行至2.0-2.05%左右。市场担心10年利率下行过快引发监管关注。
债市未来发展趋势是什么?
短端利率预计继续保持窄幅波动,央行货币政策进一步宽松才有下行机会。国债关注9-10Y,国开关注9Y,农发关注10Y,口行关注9Y,二级资本债关注5Y,7-9Y,中票关注6Y,8-10Y。30年国债关注26T4、26T2和25T2等活跃个券,30-10Y利差有压缩到40BP左右的可能性。
报告重点分析了哪些债券?
报告重点分析了10年国债、10年国开、30年国债、地方债和浮息债。10年国开关注260205,关注其和国开-国债利差压缩。10年国债关注260010,预计新老券利差保持1BP左右。地方债小幅关注20-30Y,利差还有小幅压缩空间。浮息债关注26农发清发09。
当前债市市场现状如何?
短端利率预计窄幅波动,央行宽松政策是关键。长端利率震荡下行,但突破1.65%需时间。超长债分两阶段下行,30年国债利率可能下行至2.0-2.05%左右。国债期货2612合约关注单边上涨、期现对冲、TL-T曲线变平三类策略。
报告提示了哪些风险?
报告提示政府债发行节奏加快、经济增长预期显著变化、货币政策不确定性、流动性风险、利率波动风险、测算风险等。需关注10年利率下行过快引发监管关注,以及地方债利差压缩至10BP以内建议减少关注。
你可能感兴趣
债市分析长债及超长债或进入逢涨止盈窗口期1影响债券走势的不完全是流
未知机构2026-03-10
国联民生固收固收亮话长债机会分析及地方债策略判断债券周策略第53期
未知机构2026-08-24
债券深度报告:长周期比较下的地产债策略形势
华创证券2022-04-07
【国君金工】外生冲击下的国开债投资机会——华安中债1-5年国开行债券ETF投资价值分析
国泰君安证券2022-11-15
近期黄金价格大涨的原因分析和未来走势预判
大公信用2023-04-13
热点评论:近期黄金价格大涨的原因分析和未来走势预判
大公国际2023-04-12
宏观策略周报:近期资本市场动荡的原因和对实体经济的影响分析
南华期货2015-09-13
国债周度报告:股债跷跷板依然主导,关注长端债券机会
宁证期货2025-08-25
策略分析报告:富时A50在2018年内最后的趋势性机会
南华期货2018-04-16
利率策略周报:一种新的股债跷跷板逻辑:负债波动分析和策略应对
国泰君安证券2024-10-20