猜你想问
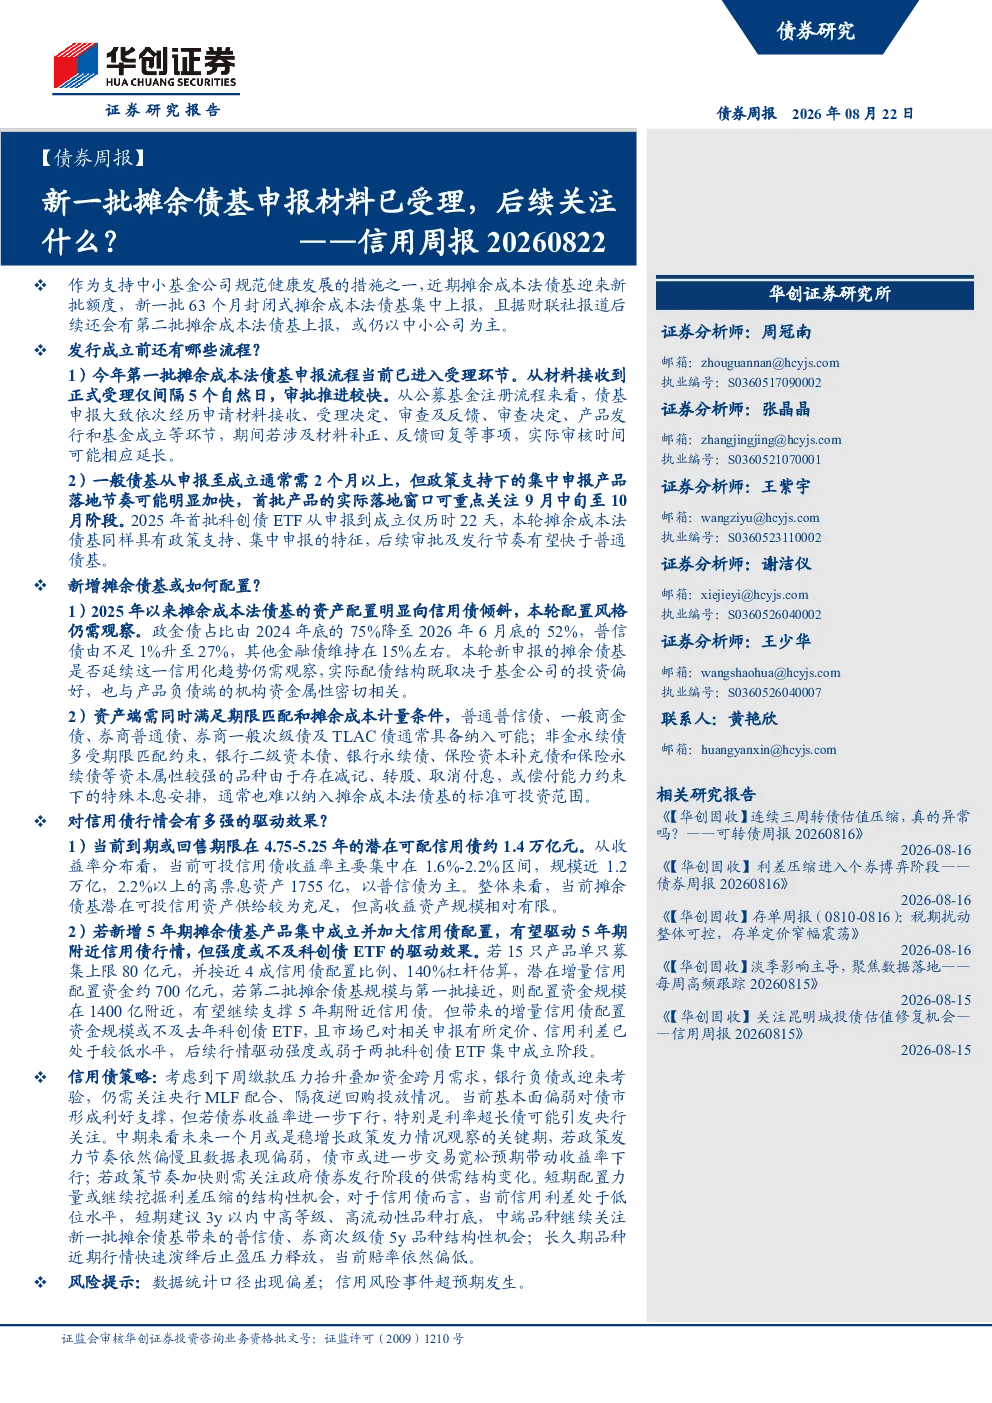
新一批摊余债基申报材料已受理后续关注什么?
关注新一批63个月封闭式摊余成本法债基的审批节奏和第二批产品上报时间,预计落地在9月中旬至10月。新增债基资产配置将向信用债倾斜,配置风格取决于基金公司偏好和资金属性。可投资范围需满足期限匹配和SPPI测试,普信债、商金债等可能被纳入。当前4.75-5.25年到期信用债约1.4万亿元,以普信债为主,高收益资产有限。若集中成立并加大配置,或驱动5年期附近信用债行情,但强度或不及科创债ETF。
信用债行业发展趋势如何?
2025年以来摊余成本法债基资产配置明显向信用债倾斜,政金债占比下降,普信债占比上升。新增债基配置风格需观察,取决于基金公司投资偏好和资金属性。可投资范围需同时满足期限匹配和SPPI测试条件,普信债、商金债、券商次级债等通常具备纳入可能。当前到期或回售期限在4.75-5.25年的潜在可配信用债约1.4万亿元,普信债占据绝大多数,但高收益资产规模相对有限。
报告重点分析了哪些方向?
报告重点分析了新一批摊余债基的审批节奏、落地时间、资产配置方向及潜在影响。关注新增债基配置风格、可投资范围及对信用债市场的影响。同时分析了信用债收益率走势、信用利差分化、中短端品种表现、长信用赔率情况。短期建议关注3y以内中高等级、高流动性品种,中端关注普信债、券商次级债5y品种结构性机会。长久期品种近期行情快速演绎后止盈压力释放,当前赔率仍偏低。
当前信用债市场现状如何?
本周信用债收益率多数下行,信用利差走势分化,5y左右品种表现偏强。普信债、券商次级债表现较好,银行二永表现偏弱。银行负债或迎考验,需关注央行MLF配合、隔夜逆回购投放情况。当前基本面偏弱对债市形成利好支撑,但若债券收益率进一步下行,特别是利率超长债可能引发央行关注。中期看未来一个月是稳增长政策发力观察的关键期。
研报提示哪些风险?
需关注新增摊余债基集中成立并加大配置对5年期附近信用债行情的潜在驱动作用及强度限制。短期配置需注意信用利差处于低位水平,建议选择3y以内中高等级、高流动性品种打底。中端关注普信债、券商次级债5y品种结构性机会。长久期品种近期行情快速演绎后止盈压力释放,当前赔率仍偏低。银行二永债方面,2y以内较普信债超额利差处于年初以来相对偏高水平,且不受增值税影响,仍有一定性价比。4-5y二级资本债超额利差有回升,但受无法纳入摊余债基配置范围影响,信用利差压缩空间有限,短期调整风险亦相对可控,具有流动性优势,可适当关注。长久期二级资本债近期上演深“V“行情,极致交易后反弹明显,当前赔率仍偏低。