猜你想问
这份研报主要分析了哪些内容?
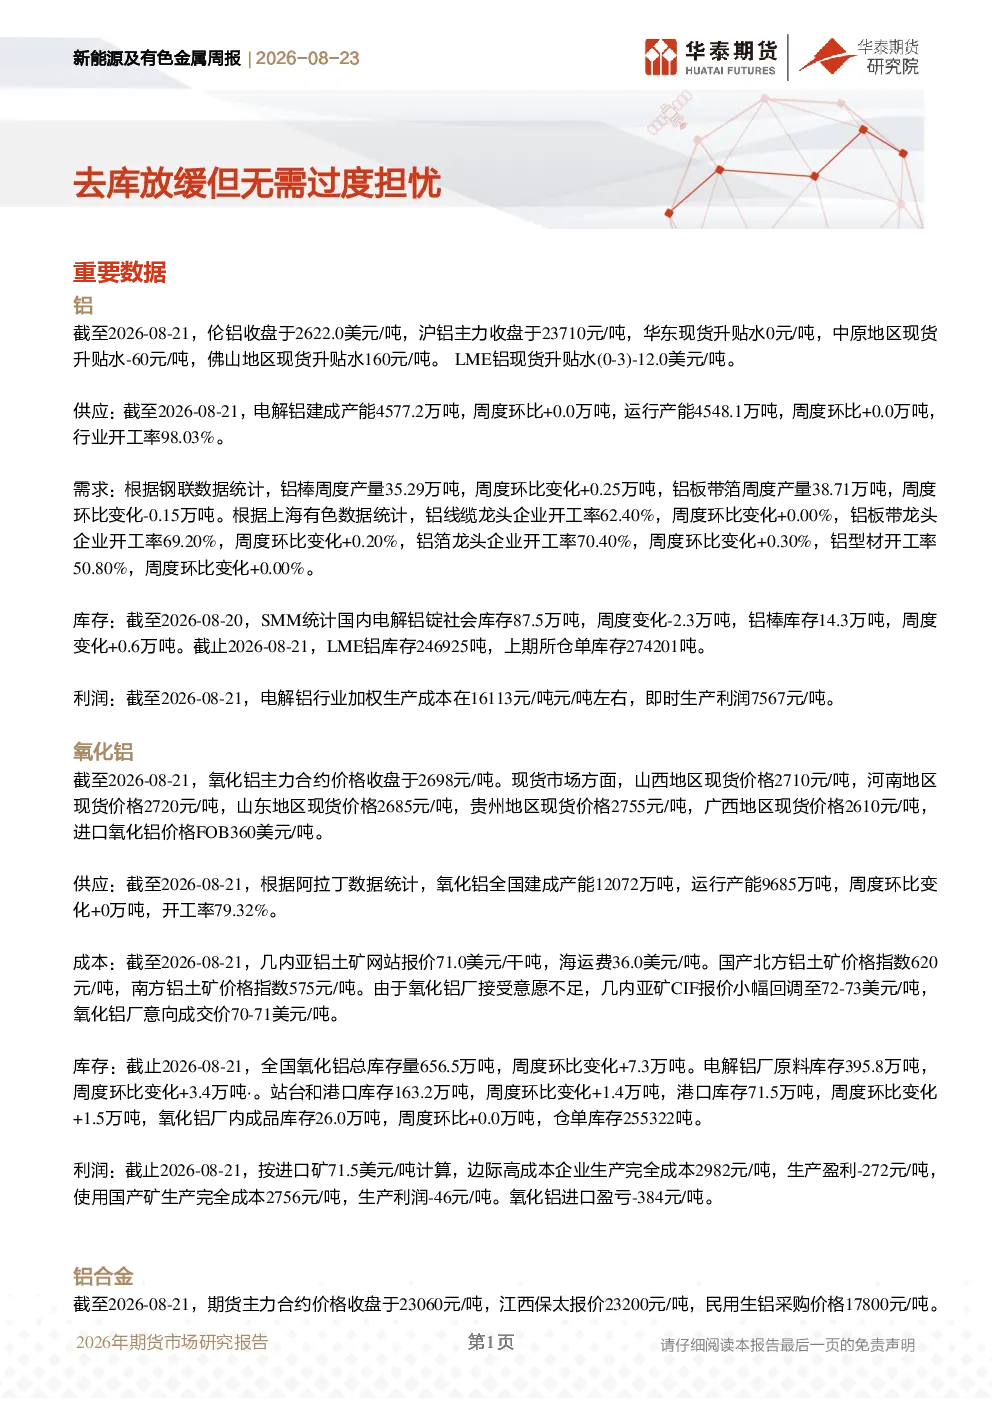
本报告主要分析了铝、氧化铝和铝合金三个细分赛道的价格、库存、供应、需求及成本情况。具体包括伦铝和沪铝价格高位回落,华东现货升贴水为0元/吨,中原地区现货升贴水-60元/吨,佛山地区现货升贴水160元/吨等数据。同时分析了电解铝行业开工率、铝棒、铝板带箔、铝箔、铝型材龙头企业开工率,以及电解铝行业加权生产成本约16113元/吨,即时生产利润7567元/吨等关键数据。氧化铝方面分析了主力合约价格收盘于2698元/吨,全国氧化铝总库存量656.5万吨等数据。铝合金方面分析了期货主力合约价格收盘于23060元/吨,江西保太报价23200元/吨等数据。
新能源及有色金属行业未来发展趋势如何?
从行业发展趋势来看,铝行业消费端显出韧性,铝水比例保持,下游开工率向旺季转化,库存绝对值有望降至相对低点。全球供应仍偏紧,LME库存下滑,美国9月加息预期放缓,铝价有望触底反弹,但反弹高度受限于基本面缺乏利多因素。氧化铝行业短期维持区间震荡走势,海外氧化铝成交价格偏强运行,外强内弱格局持续,氧化铝进口亏损扩大。成本端支撑夯实,国内现货市场价格继续迫近边际生产最高现金成本,进一步下跌空间有限。铝合金行业价格和库存变化不大,成本端压力存在,需关注下游需求变化。
报告中重点分析了哪些方向?
本报告重点分析了铝、氧化铝和铝合金三个细分赛道的供需关系、价格走势及库存变化。铝行业方面,重点关注电解铝开工率、铝棒、铝板带箔、铝箔、铝型材龙头企业开工率,以及电解铝行业加权生产成本和即时生产利润等数据。氧化铝行业方面,重点关注主力合约价格、全国氧化铝总库存量、电解铝厂原料库存等数据。铝合金行业方面,重点关注期货主力合约价格、江西保太报价、民用生铝采购价格、铝合金社会库存和厂内库存等数据。同时分析了美债危机对铝价的影响,以及海外氧化铝成交价格偏强运行等宏观因素。
当前市场现状如何判断?
当前铝市场现状表现为伦铝和沪铝价格高位回落,但铝价表现相对较弱,主要由于去库速度放缓和供应过剩预期。消费端显出韧性,铝水比例保持,下游开工率向旺季转化。库存绝对值有望降至相对低点。氧化铝市场现状表现为主力合约价格收盘于2698元/吨,全国氧化铝总库存量656.5万吨,周度环比变化+7.3万吨,电解铝厂原料库存395.8万吨,周度环比变化+3.4万吨。铝合金市场现状表现为期货主力合约价格收盘于23060元/吨,江西保太报价23200元/吨,民用生铝采购价格17800元/吨,铝合金社会库存1.9万吨,周度环比变化+0.4万吨;厂内库存7.5万吨,周度环比变化+0.2万吨。
研报提示哪些风险?
本报告提示的主要风险包括:铝行业方面,美债危机导致铝价高位回落,但铝价表现相对较弱,主要由于去库速度放缓和供应过剩预期。氧化铝行业方面,海外氧化铝成交价格偏强运行,外强内弱格局持续,氧化铝进口亏损扩大。成本端支撑夯实,几内亚矿报价小幅回落但仍高于7月价格。国内现货市场价格继续迫近边际生产最高现金成本,进一步下跌空间有限。铝合金行业方面,价格和库存变化不大,成本端压力存在,需关注下游需求变化。此外,海外矿石发生超预期扰动和宏观政策超预期扰动为主要风险。