猜你想问
这份研报主要分析了什么内容?
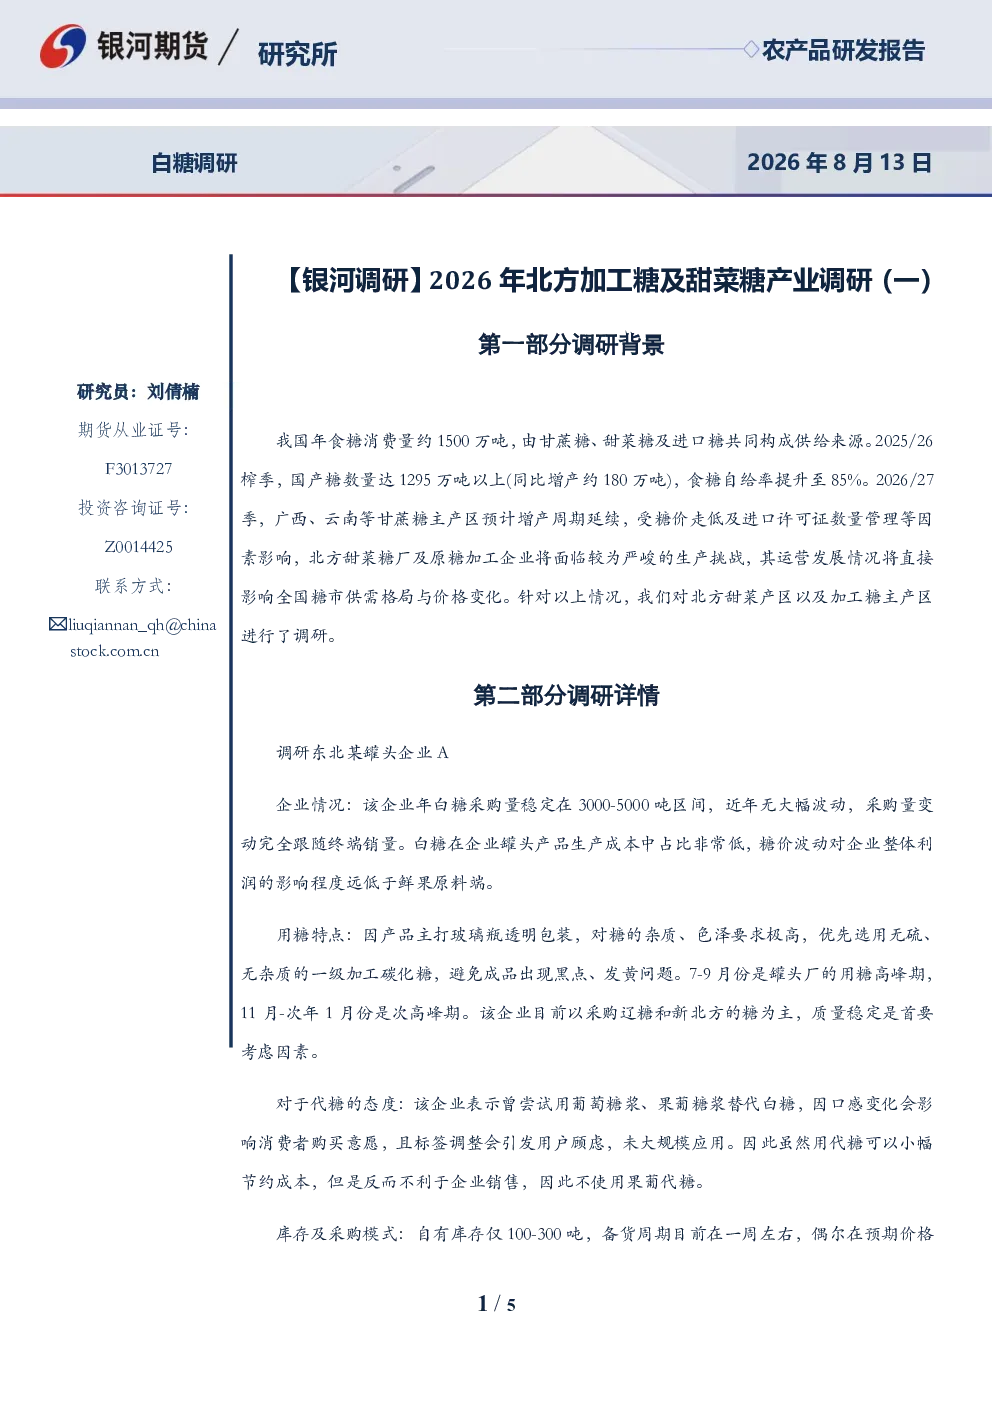
这份研报主要调研了2026年北方加工糖及甜菜糖产业情况,包括罐头企业、白糖贸易商、海运物流企业的采购成本、库存、采购策略等,以及北方甜菜糖厂和原糖加工企业在当前市场环境下的运营挑战。调研发现北方糖企受糖价走低和进口许可证管理影响较大,而南方主产区广西、云南预计延续增产,将直接影响全国糖市供需格局。
当前食糖行业的发展趋势如何?
当前食糖行业呈现供需格局变化,南方主产区产量增加导致国内自给率提升,北方甜菜糖厂和原糖加工企业面临挑战。下游消费疲软,罐头行业需求稳定但增长有限,烘焙企业减少,出口转向冷饮和水产品。贸易商采取零库存操作,未来业务重心向南方转移,需关注中粮、加工厂开机和配额发放。
研报重点分析了哪些企业?
研报重点分析了罐头企业A、白糖贸易商B、白糖贸易商C和海运物流企业D。罐头企业A年采购量3000-5000吨,采购成本随市场波动;白糖贸易商B年贸易量1万吨,主要采购辽糖;白糖贸易商C年贸易量5万吨,客户为批发市场和加工企业;海运物流企业D反映白糖外运量减少,果葡糖浆外运量增加。
当前国内糖市的市场现状如何?
当前国内糖市呈现供应宽松态势,北方甜菜糖厂和原糖加工企业面临运营挑战。糖价受南方主产区产量、国际原糖和新疆产能影响,预计跌破5000元/吨可能性低。下游消费疲软,罐头行业需求稳定但增长有限,烘焙企业减少,出口转向冷饮和水产品。贸易商采取零库存操作,未来业务重心向南方转移。
这份研报提示了哪些风险?
这份研报提示的主要风险包括北方甜菜糖厂和原糖加工企业在当前市场环境下的运营风险,以及国内糖市供应宽松可能带来的价格压力。下游消费疲软风险,包括罐头行业需求稳定但增长有限、烘焙企业减少等。此外,贸易商业务重心向南方转移过程中需关注中粮、加工厂开机和配额发放等政策风险。
你可能感兴趣
白糖调研:2026年北方加工糖及甜菜糖产业调研(二)及总结
银河期货2026-08-15
2026年8月甜菜调研专题:内蒙古甜菜糖、北方加工糖及终端调研报告
招商期货2026-08-17
白糖调研报告:国内消费旺季不旺,北方甜菜减产难改全国糖增产预期
东证期货2026-08-18
北方甜菜糖即将开榨 白糖市场存有上行压力
建信期货2025-09-15
白糖调研报告:2018内蒙甜菜糖春季调研
南华期货2018-04-16
内蒙古甜菜糖产业调研纪要
建信期货2019-06-24
白糖日报:甜菜糖开榨
银河期货2019-09-10
白糖市场周报:甜菜糖逐渐上市,关注南方甘蔗开榨情况
瑞达期货2022-11-11
白糖投资策略周报:甜菜糖开榨高峰 震荡为主
中财期货2020-10-19
内蒙古甜菜糖调研纪实:大青山下甜菜花香糖甜蜜
中粮期货2023-07-24