猜你想问
这份股指周报的核心内容是什么?
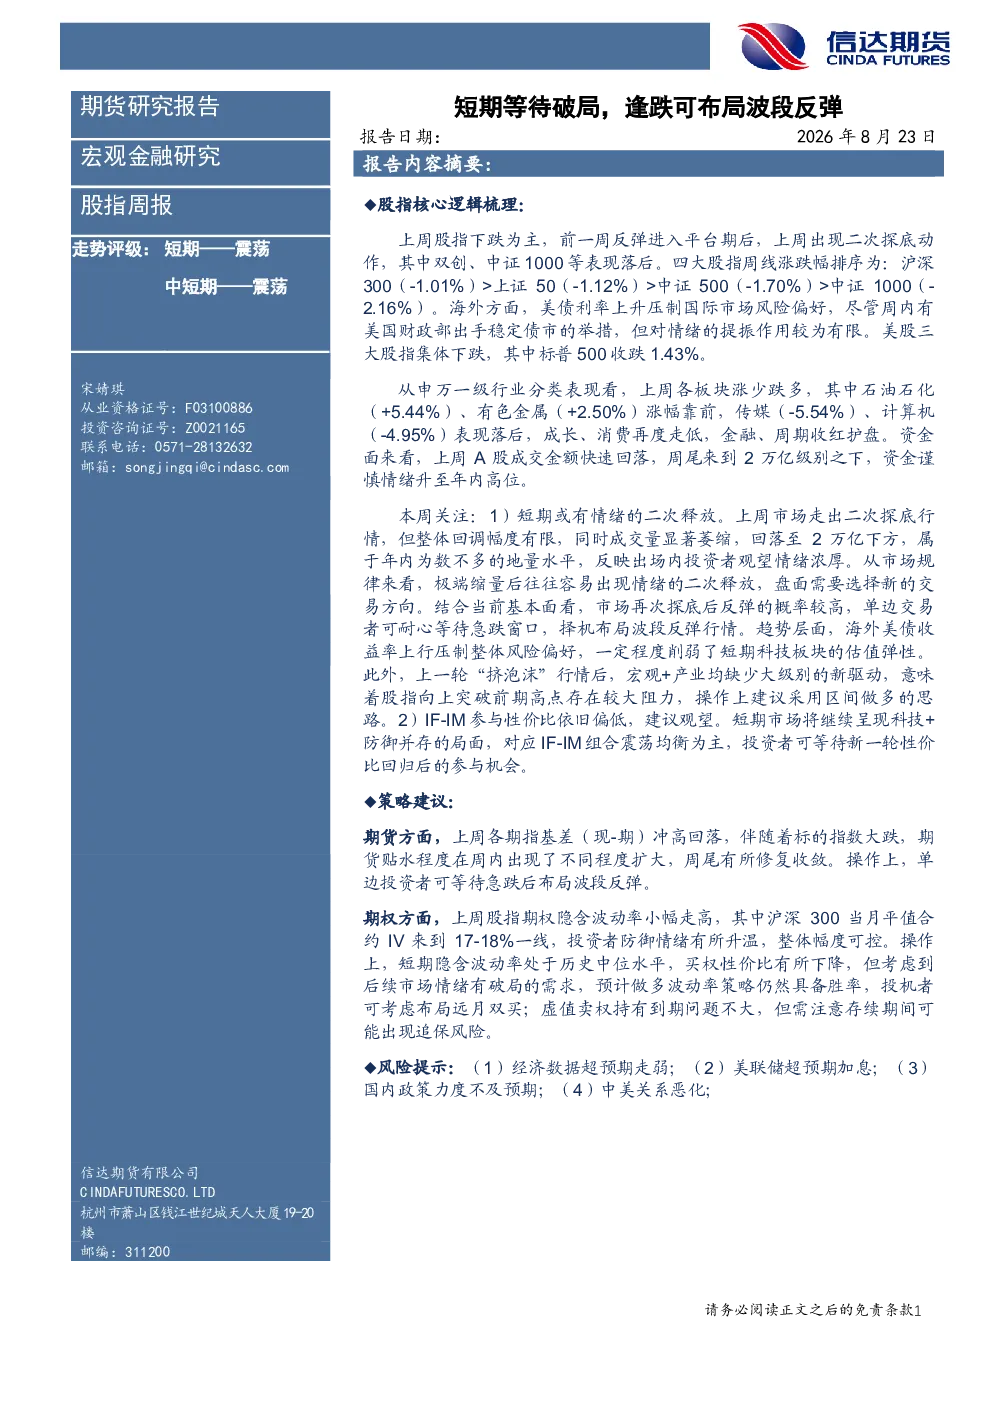
本报告分析了上周全球及A股股指运行情况,指出A股创业板逆势飘红,沪深300、上证50、中证500、中证1000周线涨跌幅分别为-1.01%、-1.12%、-1.70%、-2.16%。报告强调了石油石化、有色金属领涨,传媒、计算机落后,资金面谨慎情绪升至高位。衍生品市场期指基差冲高回落,期货贴水扩大但周尾收敛,股指期权隐含波动率小幅走高。报告还提及央行公开市场操作及短期策略建议,包括等待急跌布局波段反弹,区间做多,IF-IM组合建议观望。最后预告了美国PCE物价指数、中国工业企业利润、美国杰克逊霍尔全球央行年会等经济数据与财经事件。
报告对赛道/行业发展趋势有何分析?
报告分析了上周行业表现,石油石化、有色金属领涨,传媒、计算机落后,成长、消费走低,金融、周期护盘。这反映了市场对不同行业的风险偏好变化。报告指出美债收益率上行压制科技板块估值,宏观与产业缺乏新驱动,股指向上突破阻力较大。建议区间做多,但需关注行业轮动及政策导向对赛道发展的影响。
报告重点分析了哪些方向?
报告重点分析了全球股指调整对A股的影响,特别是A股创业板的逆势表现。同时关注了资金面变化,指出A股成交金额回落至2万亿下方,资金谨慎情绪升至年内高位。衍生品市场方面,报告分析了期指基差、期货贴水、股指期权隐含波动率的变化。此外,报告还解读了央行公开市场操作对市场流动性的影响,并提出了短期策略建议,包括等待急跌布局波段反弹、区间做多等。
报告对当前市场现状有何判断?
报告判断当前市场处于短期调整阶段,资金面谨慎情绪明显,成交金额回落,资金观望情绪升温。全球股指调整对A股形成压力,但A股创业板表现相对强势。衍生品市场显示市场对未来波动率预期有所提升。报告认为市场可能存在情绪二次释放的风险,极端缩量后或出现情绪破局,反弹概率较高。但宏观与产业缺乏新驱动,股指向上突破阻力较大。
研报提到了哪些风险提示?
报告提示了多项风险,包括经济数据超预期走弱可能引发市场进一步调整,美联储超预期加息将增加全球流动性压力,国内政策力度不及预期可能影响市场信心,中美关系恶化可能带来不确定性。这些风险因素需密切关注,可能对市场走势产生重要影响。报告建议投资者在操作中充分考虑这些风险,做好风险管理。