猜你想问
瑞声科技上半年业绩表现如何?
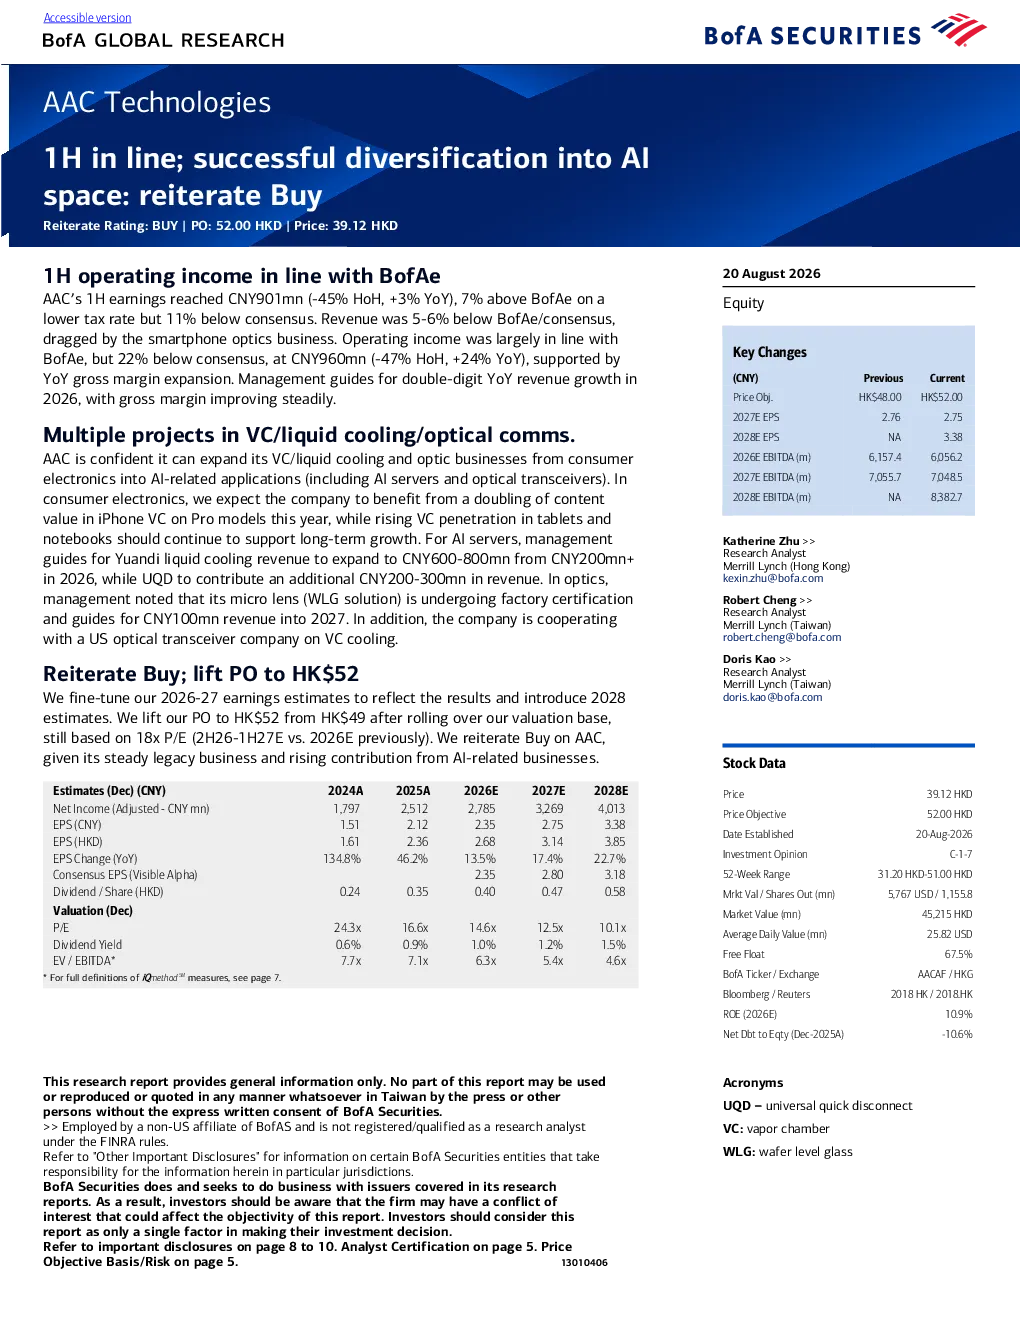
瑞声科技2018.HK上半年业绩符合预期,经营收入9.01亿人民币,同比增长3%,但环比下降45%。收入略低于预期,主要受智能手机光学业务拖累。毛利率有所提升,支持经营收入符合预期,但低于市场预期。公司多元化布局AI领域,对VC/液体冷却/光通信等项目进展充满信心,预计可将VC/液体冷却和光学业务从消费电子产品扩展到人工智能相关应用。管理层预计2026年收入将实现双位数增长,毛利率将稳步提升。
AI服务器相关业务发展前景怎样?
瑞声科技在AI服务器相关业务方面,管理层预计Yuandi液体冷却收入将在2026年从2亿人民币以上增长至6-8亿人民币,而UQD将额外贡献2-3亿人民币的收入。公司对VC/液体冷却技术在AI服务器领域的应用充满信心,并持续推动相关技术研发与市场拓展,以支持长期增长。
消费电子产品领域VC发展趋势如何?
在消费电子产品领域,瑞声科技预计iPhone Pro型号VC内容价值今年将翻一番,而平板电脑和笔记本电脑的VC渗透率持续上升。公司通过持续的技术创新和市场推广,推动VC技术在消费电子产品中的渗透,以支持长期增长。管理层对VC技术在消费电子产品中的应用前景充满信心。
光学业务未来收入预期是多少?
瑞声科技在光学领域,管理层表示其微透镜(WLG解决方案)正在接受工厂认证,预计到2027年收入将达到1亿人民币。此外,公司正在与一家美国光学收发器公司合作进行VC冷却,进一步拓展光学业务的市场空间。公司对光学业务未来发展充满信心。
研报中提示的主要风险有哪些?
研报中提示的主要风险包括智能手机光学业务拖累公司整体收入增长,以及新技术应用和市场拓展的不确定性。此外,市场竞争激烈也可能对公司业绩造成影响。公司需持续推动技术创新和市场拓展,以应对潜在风险。
你可能感兴趣
瑞声科技(2018.HK)近期前景较预期弱,estTP较低
交银国际2018-05-15
新兴领域展现出多元化市场潜力,为抢占下一代技术风口,大批“玩家”布局这类产品研发与应用,这家公司成功中标头部企业相关项目
信息技术盘中宝2025-07-14
上半年业绩符合预期,汽车领域重点布局优势彰显
电子设备中泰证券2023-08-31
点评:中报符合预期,电信运营商业务为营收主力,5G与AI领域布局落地
信息技术东兴证券2019-08-16
瑞声科技控股有限公司:2013年第二季度软预期良好;产品周期和多元化战略成为重点
CSFB2013-08-08
2024年中报点评:业绩符合预期,多元化+国际化布局推进
东吴证券2024-08-13
申万化工兴福电子业绩符合预期看好多元化战略布局稳步推进
未知机构2026-02-27
业绩符合预期,多元化产品布局带来强劲抗周期波动性
食品饮料安信证券2020-10-24
2014年报点评:业绩符合预期 多元化布局完善
信息技术安信证券2015-03-24
22019年业绩快报点评:业绩符合预期,多元化布局步入收获期
信息技术国信证券2020-03-02