猜你想问
这份研报主要分析了什么内容?
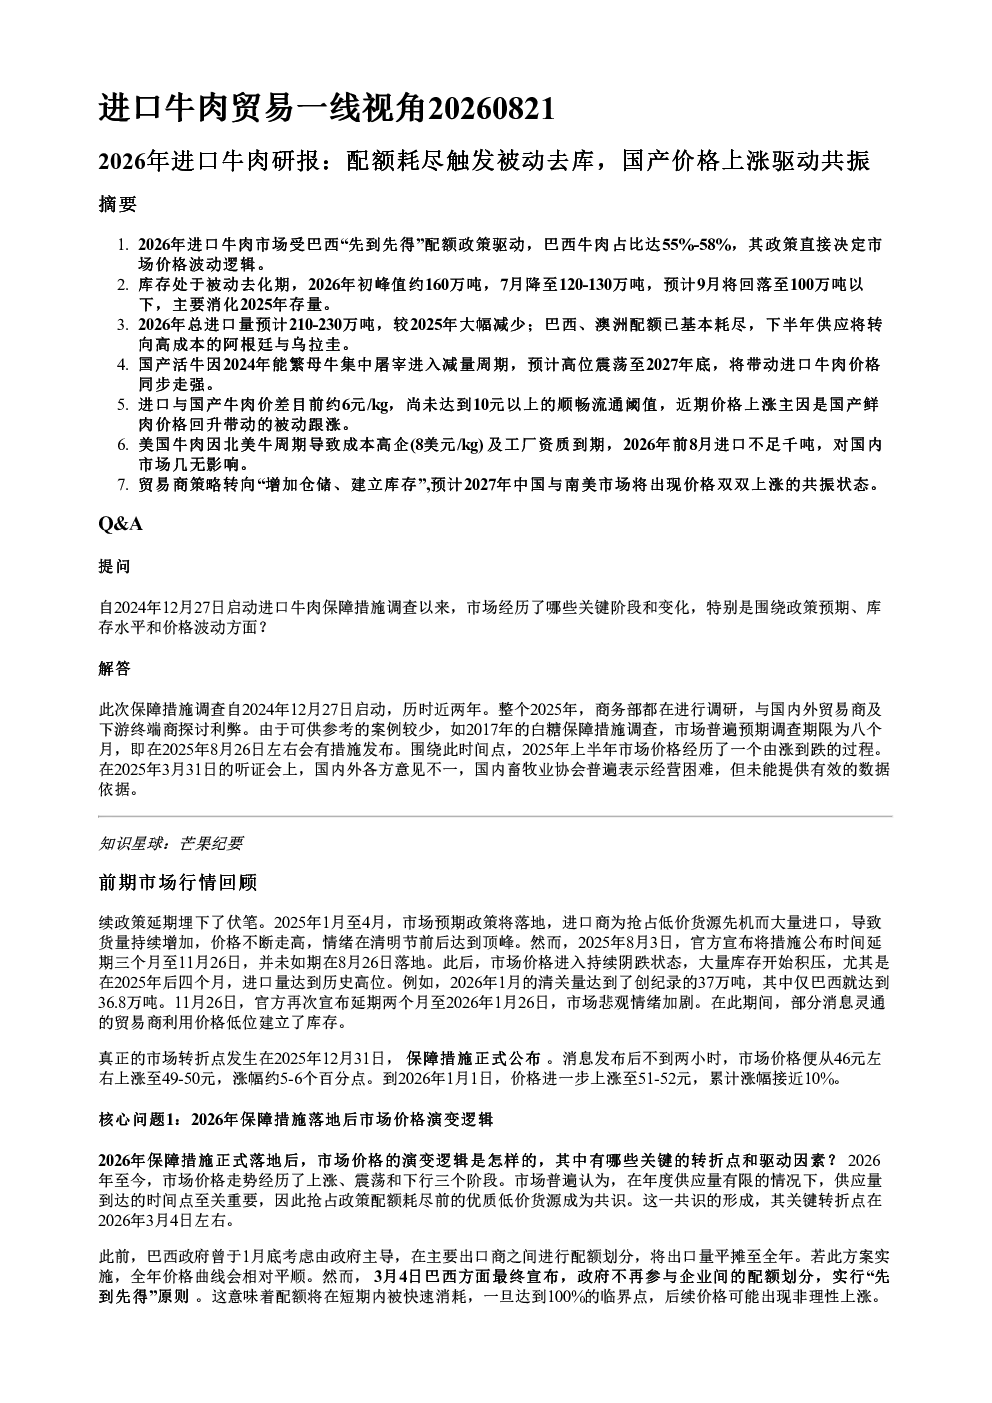
这份研报主要分析了2026年进口牛肉市场的核心观点与市场逻辑,包括巴西“先到先得”配额政策对市场的影响、牛肉库存的去化情况、价格演变逻辑与阶段、进口牛肉与国产牛肉的价差以及未来趋势与进口策略。报告指出巴西牛肉占比达55%-58%,其政策直接决定市场价格波动逻辑,库存处于被动去化期,2026年总进口量预计210-230万吨,较2025年大幅减少,下半年供应将转向高成本的阿根廷与乌拉圭。国产活牛因2024年能繁母牛集中屠宰进入减量周期,预计高位震荡至2027年底,将带动进口牛肉价格同步走强。
进口牛肉行业未来发展趋势如何?
进口牛肉行业未来发展趋势显示,巴西和澳洲配额已基本耗尽,下半年供应将转向高成本的阿根廷与乌拉圭。国产活牛因能繁母牛减量周期,价格预计高位震荡至2027年底,将带动进口牛肉价格同步走强。基于国产活牛价格高位震荡的判断,2026年的策略已偏向增加仓储、建立库存,这一策略大概率将在2027年延续。预计2027年中国与南美市场将出现价格双双上涨的共振状态。从供应链管理的角度来看,多国别分散采购相比集中于单一来源国,贸易环节的供应链管理难度与成本显著增加,但工厂端的供应链存在一定的弹性。
研报重点分析了哪些方向?
研报重点分析了2026年进口牛肉市场的价格演变逻辑与阶段,牛肉库存与价格水平,进口牛肉与国产牛肉的价差,以及未来趋势与进口策略。报告详细阐述了市场价格经历了上涨、震荡和下行三个阶段,关键转折点在2026年3月4日巴西宣布“先到先得”配额政策,导致配额在短期内被快速消耗,市场价格可能出现非理性上涨。同时,报告指出当前市场中在消化的主要是2025年生产的库存,库存成本较高,目前一百多万吨的牛肉库存处于较高水平,与历史正常年份相比库存压力较大。
当前市场现状如何判断?
当前市场现状显示,进口牛肉市场主要受巴西“先到先得”配额政策驱动,巴西牛肉占比达55%-58%,其政策直接决定市场价格波动逻辑。库存处于被动去化期,2026年初峰值约160万吨,7月降至120-130万吨,预计9月将回落至100万吨以下,主要消化2025年存量。2026年总进口量预计210-230万吨,较2025年大幅减少;巴西、澳洲配额已基本耗尽,下半年供应将转向高成本的阿根廷与乌拉圭。国产活牛因2024年能繁母牛集中屠宰进入减量周期,预计高位震荡至2027年底,将带动进口牛肉价格同步走强。当前进口与国产牛肉的价差在每公斤6元上下,尚未达到10元以上的顺畅流通阈值。
研报提示哪些风险?
研报提示的风险主要集中在供应链管理方面。多国别分散采购相比集中于单一来源国,贸易环节的供应链管理难度与成本显著增加,但工厂端的供应链存在一定的弹性。美国牛肉因北美牛周期导致成本高企(8美元/kg)及工厂资质到期,2026年前8月进口不足千吨,对国内市场几无影响。阿根廷和乌拉圭的牛肉因其牛种和肉质特点,更多地进入工厂渠道,在市场流通环节对价格的影响力相对较小。在当前价格水平下,预计阿根廷和乌拉圭在8月至11月期间的到港货量将持续减少。此外,市场价格波动较大,巴西“先到先得”配额政策可能导致市场价格非理性上涨,需密切关注政策变化对市场的影响。