猜你想问
这份报告主要分析了哪些新兴经济体的外贸情况?
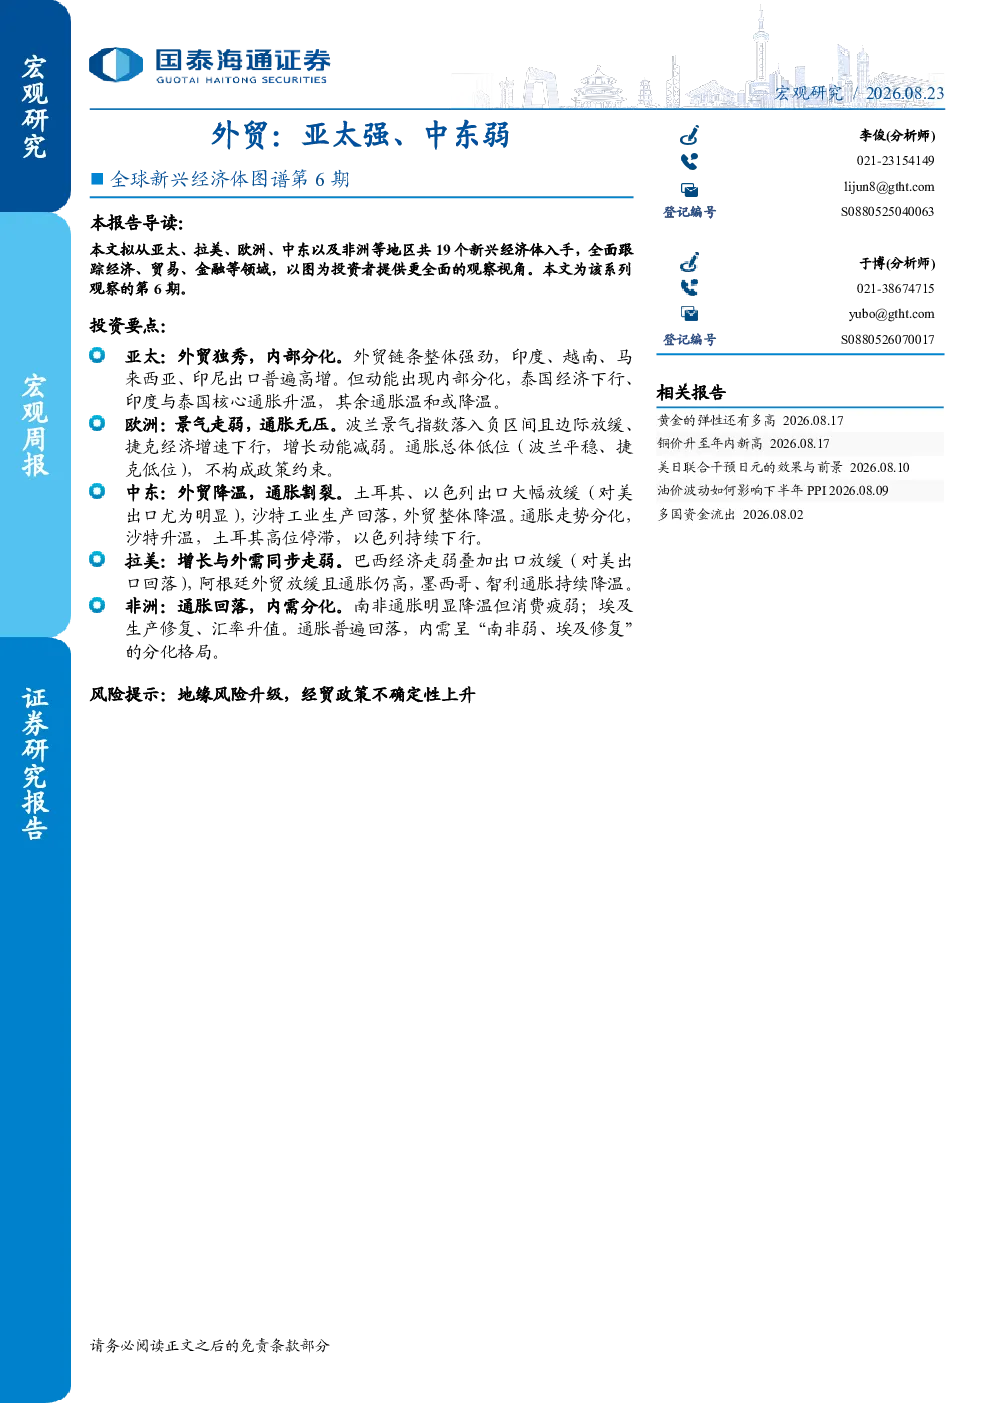
本报告全面跟踪亚太、拉美、欧洲、中东及非洲等19个新兴经济体的经济、贸易、金融等领域。本期重点关注各区域经济表现及外贸、通胀情况。特别是对亚太、欧洲、中东、拉美和非洲等区域的外贸数据进行深入分析,揭示了亚太地区外贸整体表现强劲,而中东地区外贸则呈现降温趋势。报告详细对比了各区域主要国家的出口增速、通胀水平以及经济景气度,为投资者提供了观察新兴经济体外贸动态的视角。
亚太地区的外贸表现为什么强劲?
亚太地区外贸表现强劲主要得益于多国出口的显著增长。例如,印度4月以来出口保持高增,7月增长19.6%;印尼6月出口增速达8.6%,对美出口高增15.4%;越南7月出口增速高达25.6%,对美出口也大幅增长;马来西亚7月出口增速达到38.1%。这些数据表明,亚太地区国家在全球贸易中表现活跃,尤其是对美出口表现突出,反映出该地区经济的活力和外部需求的强劲。同时,部分国家如泰国的通胀也在温和上升,进一步支撑了外贸的扩张态势。
报告中提到的中东地区外贸降温具体表现在哪些国家?
中东地区外贸降温主要体现在土耳其、沙特和以色列等国家的出口放缓。土耳其7月出口增速仅为2.9%,但其通胀仍处于高位,7月CPI同比达到31.8%;沙特6月工业生产指数大幅回落,反映其经济下行压力;以色列7月出口增速虽仍为正,但增速放缓至9.4%,且通胀也在持续下行,7月CPI同比为1.5%。这些数据表明,中东地区的外贸活动相比之前有所减弱,尤其是对美出口的放缓较为明显,反映出该地区经济面临一定的挑战。
这份报告对新兴经济体的市场现状有何判断?
本报告对新兴经济体的市场现状进行了多维度判断。从外贸角度看,亚太地区表现强劲,而中东地区则呈现降温趋势;从通胀角度看,欧洲总体低位,中东部分国家通胀升温,拉美部分国家通胀仍高,非洲通胀普遍回落;从经济景气度看,欧洲部分国家如波兰景气指数落入负区间,捷克经济增速下行,而亚太地区国家如越南、马来西亚则保持较高增长。综合来看,新兴经济体内部存在明显分化,部分地区外贸和经济增长表现较好,而另一些地区则面临挑战,整体市场呈现出区域差异显著的格局。
投资这份报告需要关注哪些风险提示?
投资本报告需要关注的主要风险包括地缘政治风险和经贸政策不确定性。地缘风险升级可能导致新兴经济体外贸活动受到冲击,例如贸易保护主义抬头或地区冲突加剧可能影响全球供应链和贸易格局。此外,经贸政策的不确定性,如关税调整、贸易协定变化等,也可能对新兴经济体的外贸和经济增长产生负面影响。投资者在参考报告内容时,需密切关注这些潜在风险,并结合自身风险承受能力进行决策。