猜你想问
枧下窝锂矿环评拟受理对碳酸锂供给有何影响?
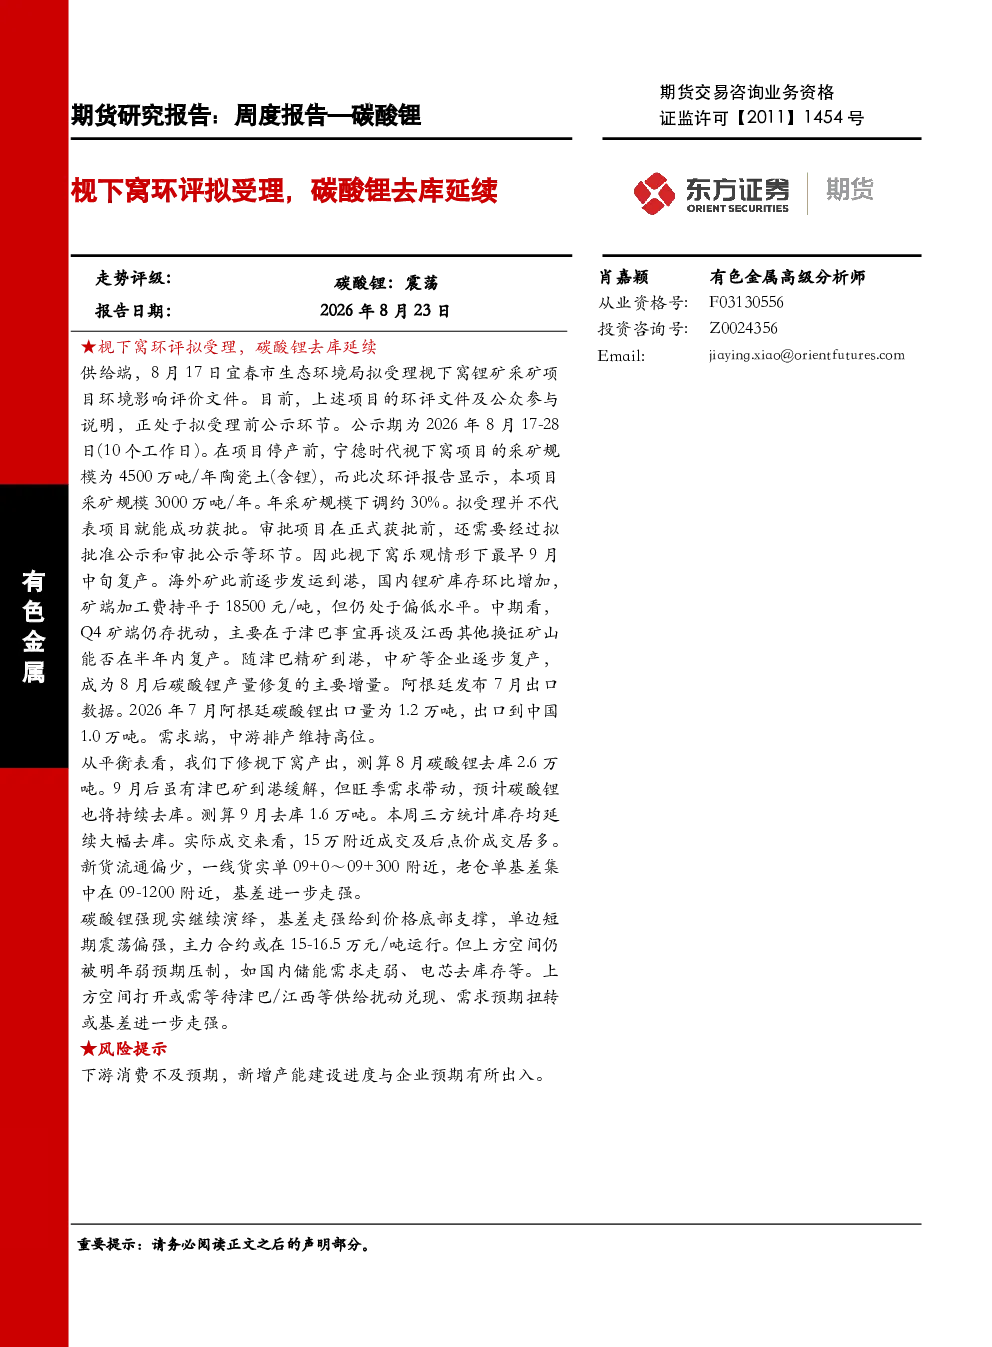
枧下窝锂矿环评拟受理意味着该矿的采矿规模从4500万吨/年下调至3000万吨/年,预计最早9月中旬复产。这一调整直接影响国内锂矿供给预期,短期内供给端存在不确定性,可能对碳酸锂价格形成支撑。海外矿逐步发运到港,国内锂矿库存环比增加,加工费保持稳定在18500元/吨。Q4矿端仍存扰动因素,如津巴问题及江西其他矿山复产情况,这些因素将共同影响碳酸锂的供给格局。
当前碳酸锂需求端表现如何?
中游排产维持高位,但8月1-16日全国乘用车新能源批发量同比减少3%,零售量同比减少15%,显示下游消费存在一定压力。储能系统中标容量达到36725GWh,中标均价为0.5893元/Wh,表明储能需求对碳酸锂的拉动作用持续。整体来看,需求端虽有一定支撑,但消费增速放缓,对碳酸锂价格形成制约。
碳酸锂库存与价格现状如何?
Mysteel样本仓库库存142700吨,周环比减少6320吨;SMM大样本库存86392吨,周环比减少7516吨。8月碳酸锂去库2.6万吨,9月预计去库1.6万吨,显示库存去化仍在持续。盘面震荡运行,15万附近成交居多,基差进一步走强,表明市场对碳酸锂的短期支撑增强。库存下降和基差走强是碳酸锂价格企稳的关键因素。
碳酸锂行业未来发展趋势如何?
碳酸锂行业短期内供给端存在不确定性,如津巴问题及江西矿山复产情况,可能限制价格上行空间。需求端虽有一定支撑,但消费增速放缓,制约价格表现。明年弱预期因素,如国内储能需求走弱、电芯去库存等,可能限制碳酸锂的上行空间。行业未来需关注供给端扰动兑现、需求预期扭转或基差进一步走强等因素的变化。
本报告有哪些风险提示需要注意?
本报告提示的风险包括下游消费不及预期,可能影响碳酸锂的需求表现;新增产能建设进度与企业预期有所出入,可能对供给端产生影响。此外,国际政治经济环境变化也可能对锂矿供应链造成扰动,进而影响碳酸锂价格。投资者需密切关注这些风险因素,合理评估市场变化。
你可能感兴趣
碳酸锂早报:枧下窝矿环评公示被撤,钢联数据显示周度去库6450t
信达期货2026-08-27
碳酸锂早报:枧下窝复产传闻引发盘面大跌,周度去库环比走弱
信达期货2026-06-26
碳酸锂月报:枧下窝环评撤档复产受阻,强去库仍是主要交易逻辑
信达期货2026-08-30
碳酸锂早报:枧下窝复产时间被预期延后,smm周度数据去库7590t
信达期货2026-08-28
碳酸锂早报:枧下窝环评文件被受理,复产进度有序推进
信达期货2026-08-19
碳酸锂早报:枧下窝环评文件被受理,复产进度有序推进
信达期货2026-08-18
周度报告—碳酸锂 枧下窝消息扰动,6月中游排产环比增加
东证期货2026-05-31
碳酸锂周度更新36312本周进一步去库存枧下窝复产传闻致价格震荡
未知机构2026-03-13
碳酸锂产业链周度数据报告:枧下窝定性锂矿推翻短期复产预期,下游预防性补库推升锂价
通惠期货2025-11-10
碳酸锂周度报告:枧下窝复产落地,7月供需缺口放大,驱动锂价上行
中泰期货2026-07-05