猜你想问
国债期货本周走势如何?
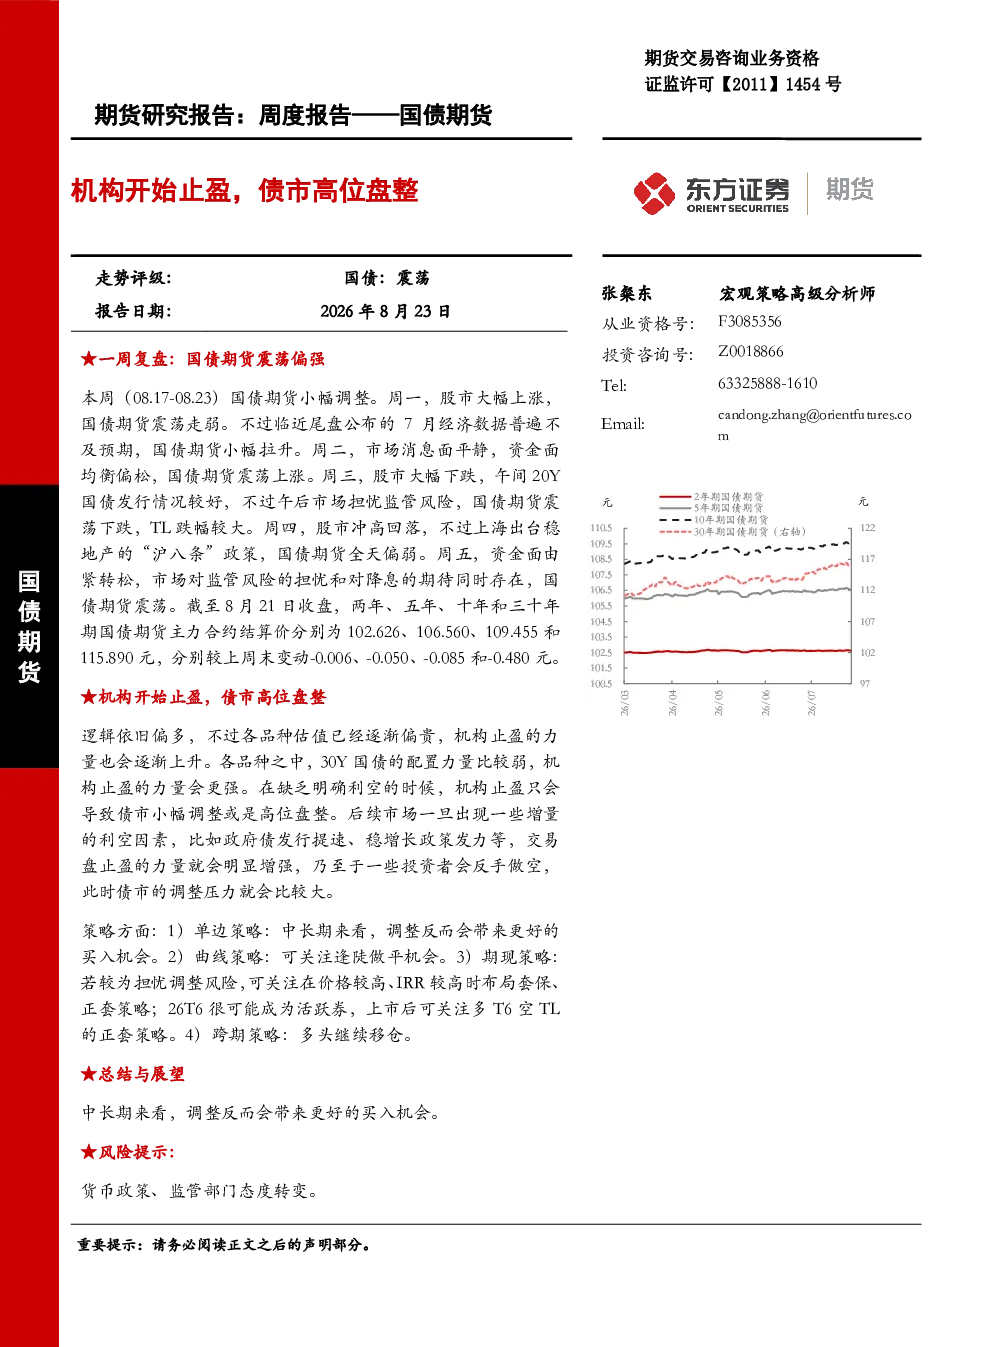
国债期货小幅调整。受股市波动、经济数据、资金面及监管风险等因素影响,债市由走强转为调整。机构开始止盈,债市高位盘整。资金面均衡,机构虽有止盈动力但缺乏明确利空驱动,预计短期内债市仅出现小幅调整。若出现增量利空因素(如政府债发行提速、稳增长政策发力),调整压力将加大。
债市未来发展趋势如何?
中长期来看,债市调整反而会带来更好的买入机会。当前资金面均衡,机构止盈力量上升,但短期内仅导致小幅调整。各品种估值偏贵,机构止盈动力较强。若缺乏明确利空驱动,债市预计维持高位盘整态势。需关注增量利空因素对债市的影响。
报告重点分析了哪些方面?
报告重点分析了国债期货走势、利率债市场表现、资金面情况、海外市场动态及通胀高频数据。具体包括国债期货价格成交持仓变化、基差IRR情况、跨期跨品种价差分析,以及利率债一级二级市场发行融资数据、国债收益率分化情况。同时观察了央行公开市场操作、R001DR001SHIBOR变化、银行间质押式回购成交量等资金面指标,并分析了美元指数美债收益率变化及中美利差情况。
当前债市市场现状如何?
当前债市由走强转为调整,国债期货小幅调整。10年期国债收益率下行1.19bp至1.68%,30年期国债收益率下行2.90bp至2.13%。10年期国债与1年期、5年期利差分别收窄0.45bp和1.02bp。资金面均衡,央行公开市场净回笼2720亿元,R001DR001SHIBOR小幅上行。银行间质押式回购日均成交量为6.60万亿元,隔夜占比为87.96%。债市整体处于高位盘整阶段,各品种估值偏贵。
研报提示哪些风险?
研报提示的主要风险包括货币政策转向及监管部门态度转变。货币政策调整可能影响市场流动性及利率走势,监管部门态度变化可能带来监管政策风险。此外,需关注增量利空因素对债市的影响,如政府债发行提速、稳增长政策发力等,这些因素可能加大债市调整压力。需持续关注宏观经济数据、资金面变化及政策动向。