猜你想问
中东航线运价暴涨对中谷物流盈利有何影响?
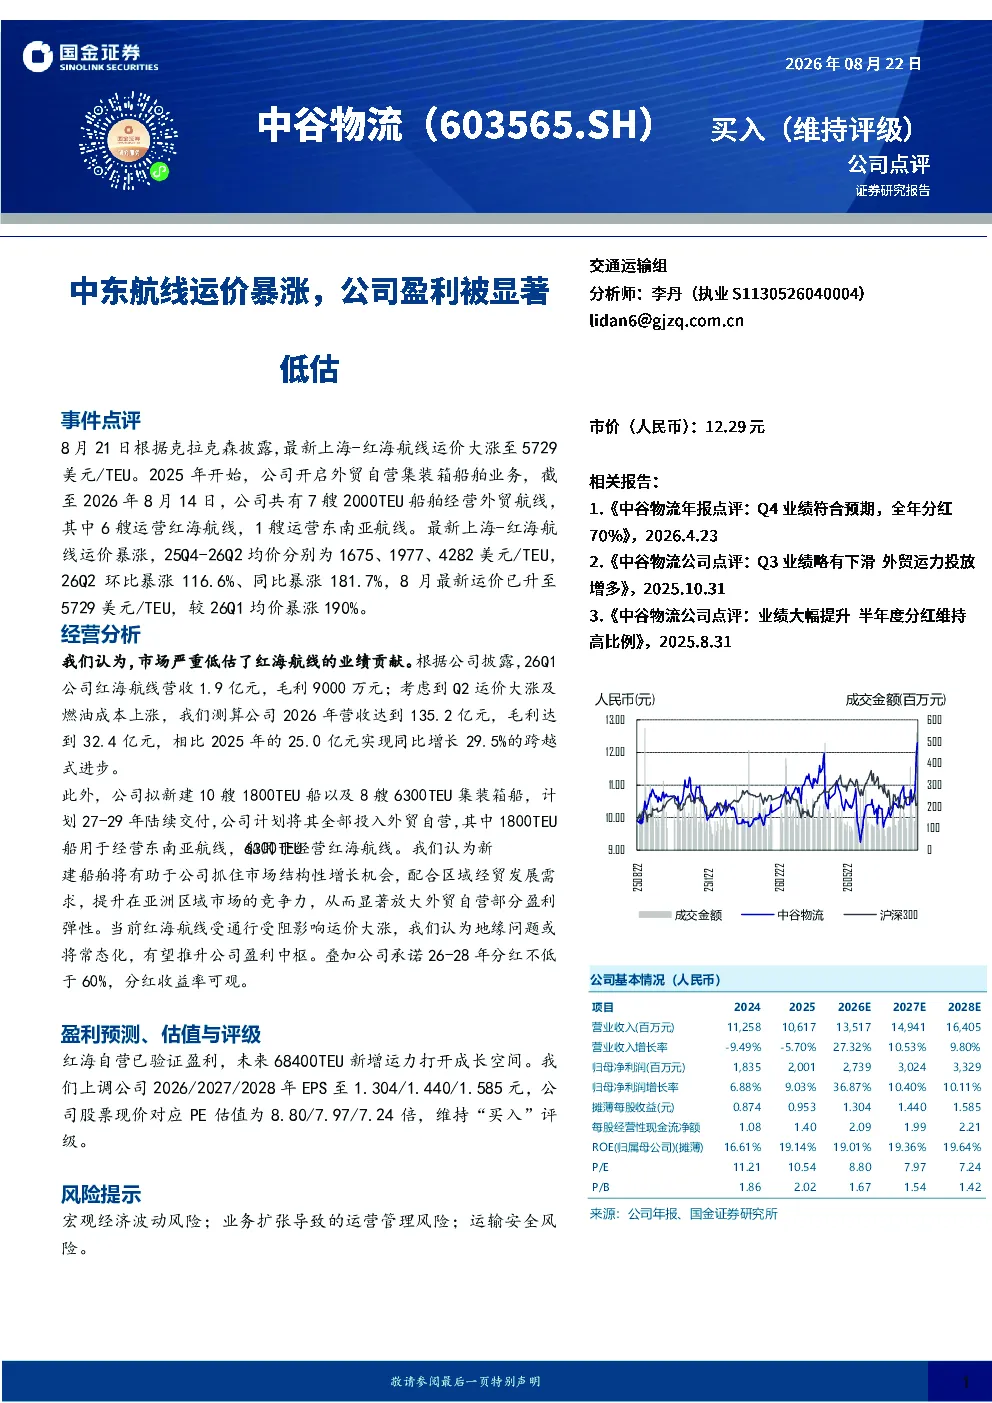
中东航线运价暴涨显著提升了中谷物流的盈利能力。2026年Q1,公司红海航线营收达1.9亿元,毛利9000万元。预计2026年公司营收达135.2亿元,毛利32.4亿元,同比增长29.5%。公司计划新建船舶以扩大在东南亚和红海航线的运力,这将进一步放大外贸自营盈利弹性。地缘问题常态化或持续推升公司盈利中枢。
交通运输行业红海航线发展趋势如何?
红海航线运价近期大幅上涨,显示该航线具有强劲的增长潜力。克拉克森数据显示,2026年Q2该航线均价环比暴涨116.6%,同比暴涨181.7%。中谷物流在该航线已验证盈利能力,未来新增运力将打开成长空间。市场此前严重低估了红海航线的业绩贡献,随着地缘问题持续,该航线的重要性或进一步提升。
研报主要分析了中谷物流的哪些方面?
研报重点分析了中谷物流的红海航线业绩贡献及未来增长潜力。报告指出,2026年Q1红海航线营收1.9亿元,毛利9000万元,市场严重低估了其盈利能力。公司计划新建船舶以扩大运力,并承诺2026-2028年分红不低于60%。报告上调了公司2026-2028年EPS至1.304/1.440/1.585元,维持“买入”评级。
当前交通运输市场现状如何?
当前交通运输市场,特别是红海航线,运价大幅上涨,展现出较高的盈利弹性。中谷物流已验证红海航线盈利能力,并计划通过新建船舶扩大在该区域的运力布局。地缘问题常态化或进一步推升行业盈利水平。然而,宏观经济波动、业务扩张带来的运营管理风险以及运输安全风险仍需关注。
研报提示了哪些投资风险?
研报提示的主要风险包括宏观经济波动风险、业务扩张导致的运营管理风险以及运输安全风险。宏观经济波动可能影响行业整体景气度;业务扩张需加强运营管理以控制成本;运输安全风险需持续关注以避免重大损失。此外,净负债率仍较高,需关注偿债能力变化。
你可能感兴趣
国金交运李丹 中谷物流 中东航线运价暴涨 盈利被低估
未知机构2026-08-20
国金交运李丹 中谷物流中东航线运价暴涨 公司
未知机构2026-08-20
原油运价全线暴涨,海峡以外航线运费同步大涨
恒力期货2026-09-17
原油运价全线暴涨,海峡以外航线运费同步大涨
恒力期货2026-09-17
FICC日报:中东航线再有船舶调往欧线,马士基3月下半月最后一周运价沿用
华泰期货2026-03-10
数据周报:中东航线表现强势,大西洋市场运价回调
恒力期货2026-07-23
中东航线成交偏淡 VLCC运价维持低位
银河期货2025-01-13
国内节前备货提振VLCC中东航线运价
银河期货2024-12-22
黑海航线运价创新高,VLCC中东运价走高
恒力期货2026-08-13
中东航线12月货量增量有限 VLCC运价维持震荡走势
银河期货2024-11-24