猜你想问
这份研报主要讲了什么内容?
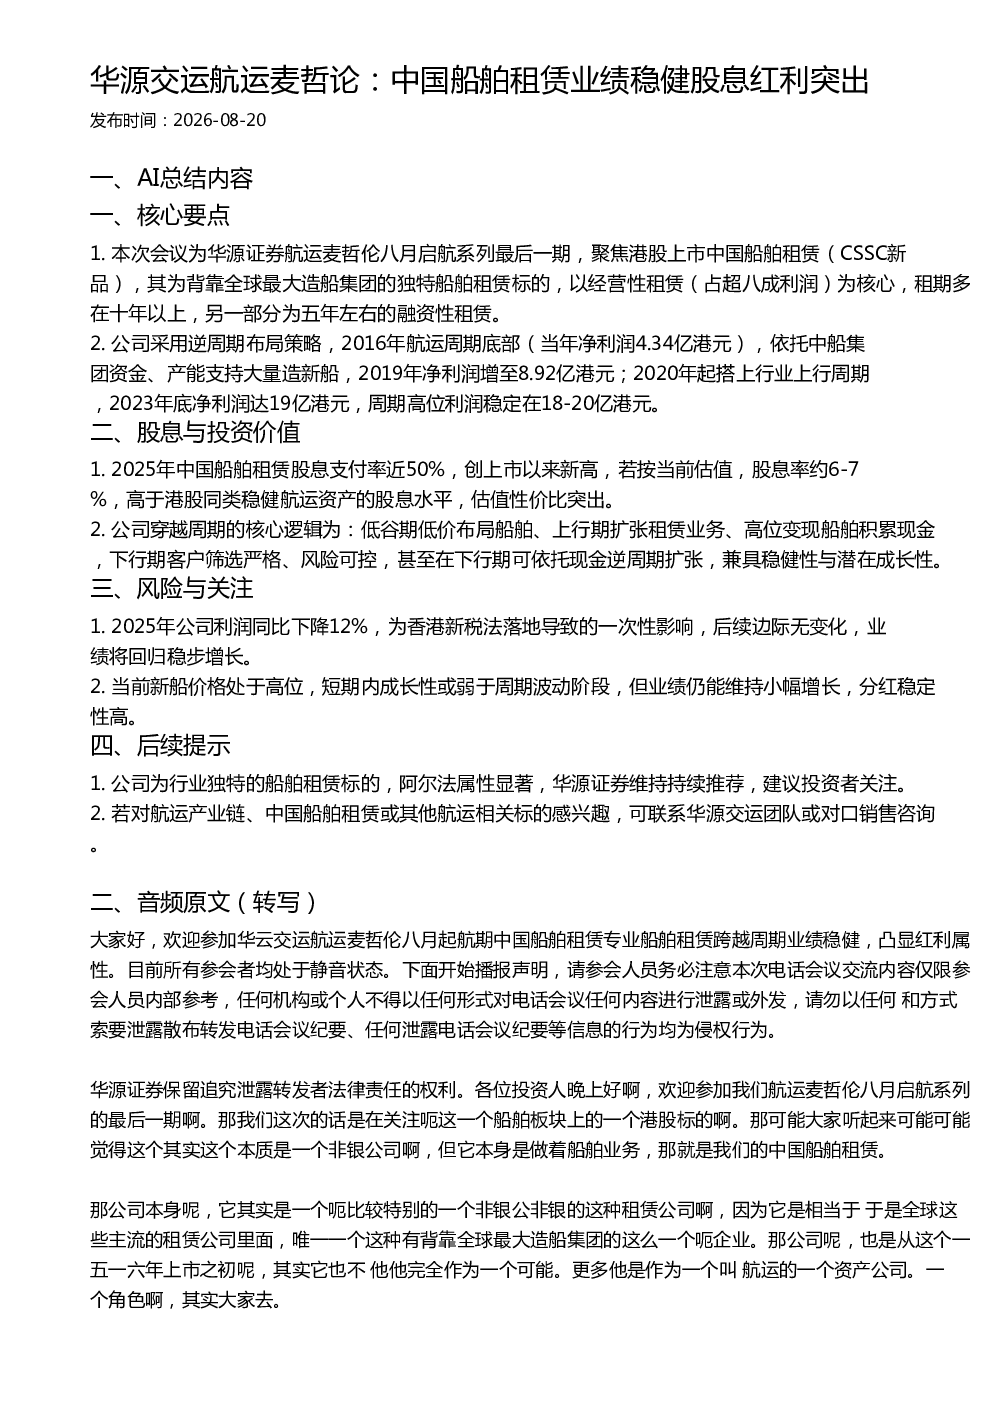
这份研报分析了中国船舶租赁的核心业务模式,指出其以经营性租赁为主,辅以融资性租赁,并采用逆周期布局策略穿越行业周期。报告强调了公司的高股息率和业绩稳健性,尽管短期受香港新税法影响有所下滑,但长期分红稳定性高,估值性价比突出。
航运行业目前的发展趋势如何?
航运行业目前处于周期高位,新船价格处于高位,短期成长性可能受限。但报告指出,中国船舶租赁通过稳健的租赁策略和风险控制,仍能维持小幅增长,并强调其独特的阿尔法属性。建议关注整个航运产业链的动态,包括造船、租赁及相关服务领域的发展。
研报重点分析了哪些方面?
研报重点分析了中国船舶租赁的周期穿越策略、高股息率投资价值以及业绩稳健性。报告详细解读了公司如何通过低谷期造船、上行期扩张、高位变现和下行期风险控制来维持业绩稳定,并特别关注了香港新税法对短期利润的影响及长期消解。
当前市场对航运板块的判断是什么?
当前市场对航运板块的判断显示,行业整体处于高位周期,新船价格高企可能抑制短期成长。但中国船舶租赁凭借其独特的经营模式(如超长期经营性租赁占比高)和逆周期策略,仍展现出稳健的业绩表现和稳定的分红能力,显示出其相对独立的阿尔法属性。
研报提到了哪些风险点需要注意?
研报提示的主要风险点包括香港新税法对短期利润的一次性影响,以及行业高位可能带来的新船价格波动风险。尽管新税法影响会随时间消散,但短期内需关注其对业绩的冲击。此外,新船价格处于高位也可能影响公司的短期扩张速度,需严格筛选客户以控制风险。
你可能感兴趣
华源交运航运麦哲论53:重视油运绕航与暗航共振
未知机构2026-08-19
华源交运航运麦哲论58 油运供需紧俏运价持续上涨
未知机构2026-09-09
华源交运航运麦哲论八月油运剖析会纪要
未知机构2026-08-05
华源交运航运麦哲论:胡塞威胁曼德海峡下油运影响分析
未知机构2026-07-26
华源交运航运麦哲论:2026年8月第六期中远海特分析
未知机构2026-08-18
华源交运航运麦哲论60:后霍尔木兹时代原油贸易与油运景气度
未知机构2026-09-13
华源交运航运麦哲论八月启航 解析港口供应链格局与投资价值
未知机构2026-08-16
华源交运麦哲论59期:地缘新常态下油运机遇与船东逻辑
未知机构2026-09-10
长江非银对话交运 非银相对论第7期如何看中国船舶租赁的航运周期与股息价值
未知机构2026-07-07
航运麦哲论58迎接地缘新常态油运有望持续一船难求20260909
未知机构2026-09-09