猜你想问
本周有色期货价格走势如何?
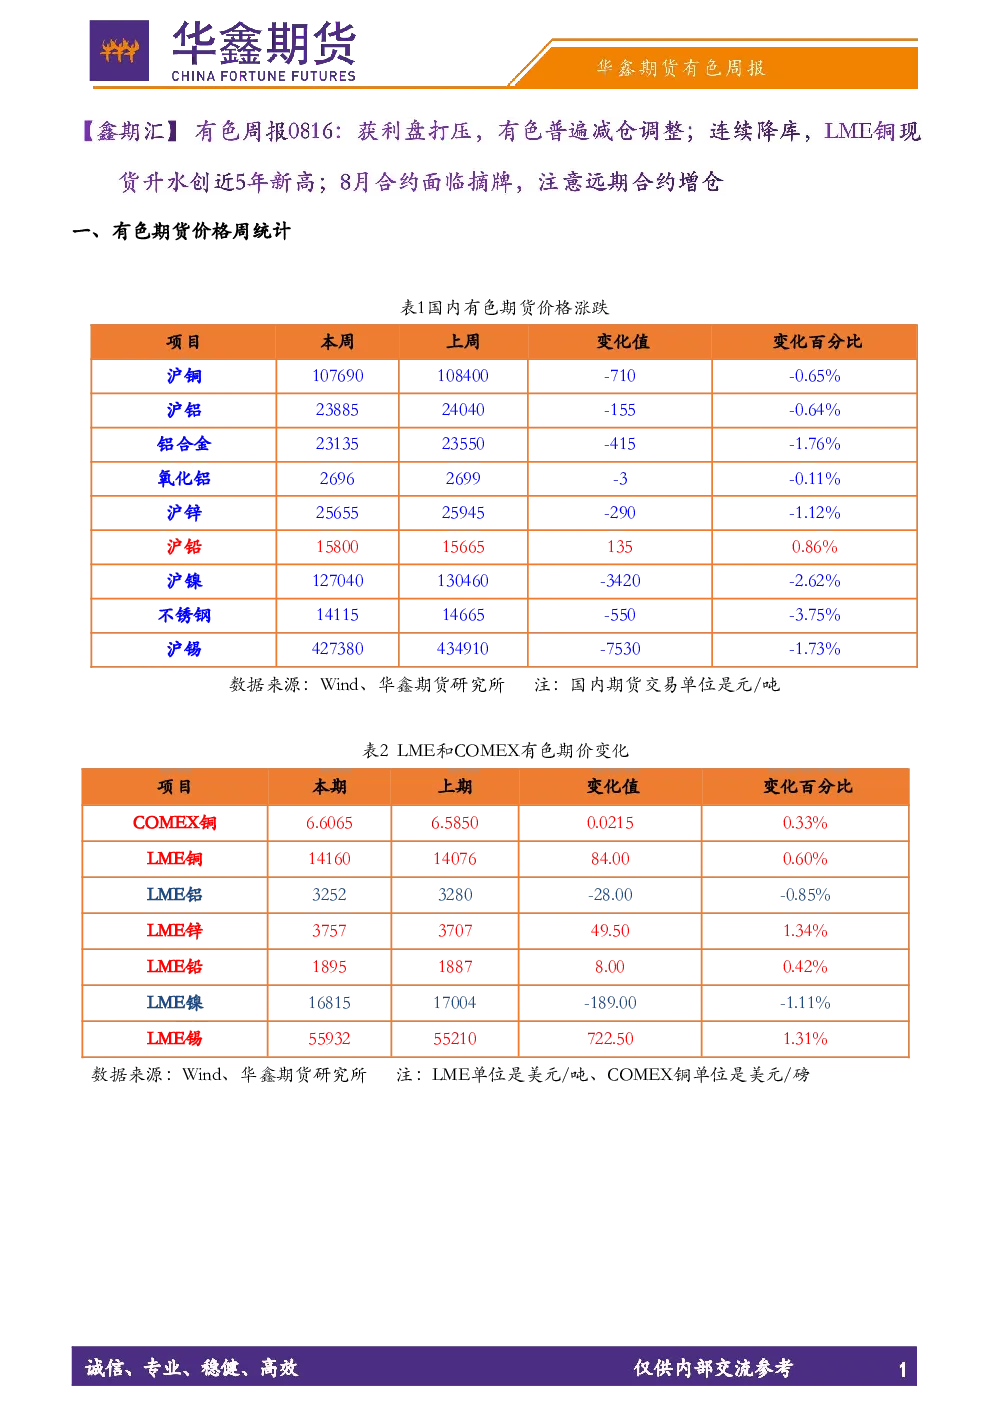
本周除沪铅外,上期所各色品种均下跌,沪镍、沪锡和沪锌跌幅最大。主要受中东冲突、原油上涨、美元回升、获利盘兑现及淡季基本面等多重因素影响。
有色行业未来发展趋势是什么?
中长期看,铜、铝、锡易涨难跌,核心支撑在于供给紧缺及低库存。镍短期承压,铅受供需过剩及需求疲软影响。铜铝锡的供给端限制包括产能天花板、黄河用水限制等,而镍铅则面临库存累积和需求不足的挑战。
报告重点分析了哪些有色品种?
报告重点分析了铜、铝、铅、锌、镍、锡六种有色品种。铜方面,LME库存连续下降,现货升水创近5年新高,加工费跌至历史极值;铝方面,库存持续下降至90万吨以下,产能上限在4500万吨/年;铅锌方面,沪锌受矿端紧缺及消费淡季影响,沪铅受下游需求疲软及库存累积影响;镍锡方面,沪镍受印尼镍矿配额预期宽松及库存高位影响,沪锡受海外低库存及供应端偏紧预期支撑。
当前有色市场处于什么状态?
当前有色市场整体呈现回落态势,但中长期看,铜、铝、锡具备上涨潜力。市场受多重因素影响,包括中东冲突、美联储鹰派声音、国内消费淡季等。铜铝锡的核心支撑在于供给紧缺及低库存,而镍铅则面临供需过剩及需求疲软的影响。
阅读这份研报需要注意哪些风险?
阅读这份研报需注意,虽然铜、铝、锡中长期上涨逻辑坚实,但仍需关注移仓及持仓恢复情况。镍短期承压,铅锌仍将维持弱势震荡。此外,中东冲突加剧、美联储鹰派声音增多等宏观因素可能抑制市场风险偏好,国内传统消费淡季也导致下游采购抑制。
你可能感兴趣
【鑫期汇】有色周报0712:氧化铝涨超3%创阶段新高;LME铜(0-3)转为贴水; 美国铜进口关税政策导致COME铜与LME铜升水继续大幅上升
有色金属华鑫期货2025-07-15
【鑫期汇】有色周报:本周有色普涨;多数品种创阶段新高;LME铜挤仓延续,沪铜上破8万,沪锡沪锌和氧化铝表现亮眼
华鑫期货2025-06-27
【鑫期汇】有色周报:本周“铜博士”冲高回落,LME挤仓压力缓解;铝铅镍创阶段新高;下周关注美国关税政策的余震影响
华鑫期货2025-07-06
【鑫期汇】有色周报:中东地缘政治风险陡增短期影响有色价格波动;内外盘铝持续降库,期价近强远弱,现“挤仓”风险
华鑫期货2025-06-15