猜你想问
7月发用电量增速为何承压?
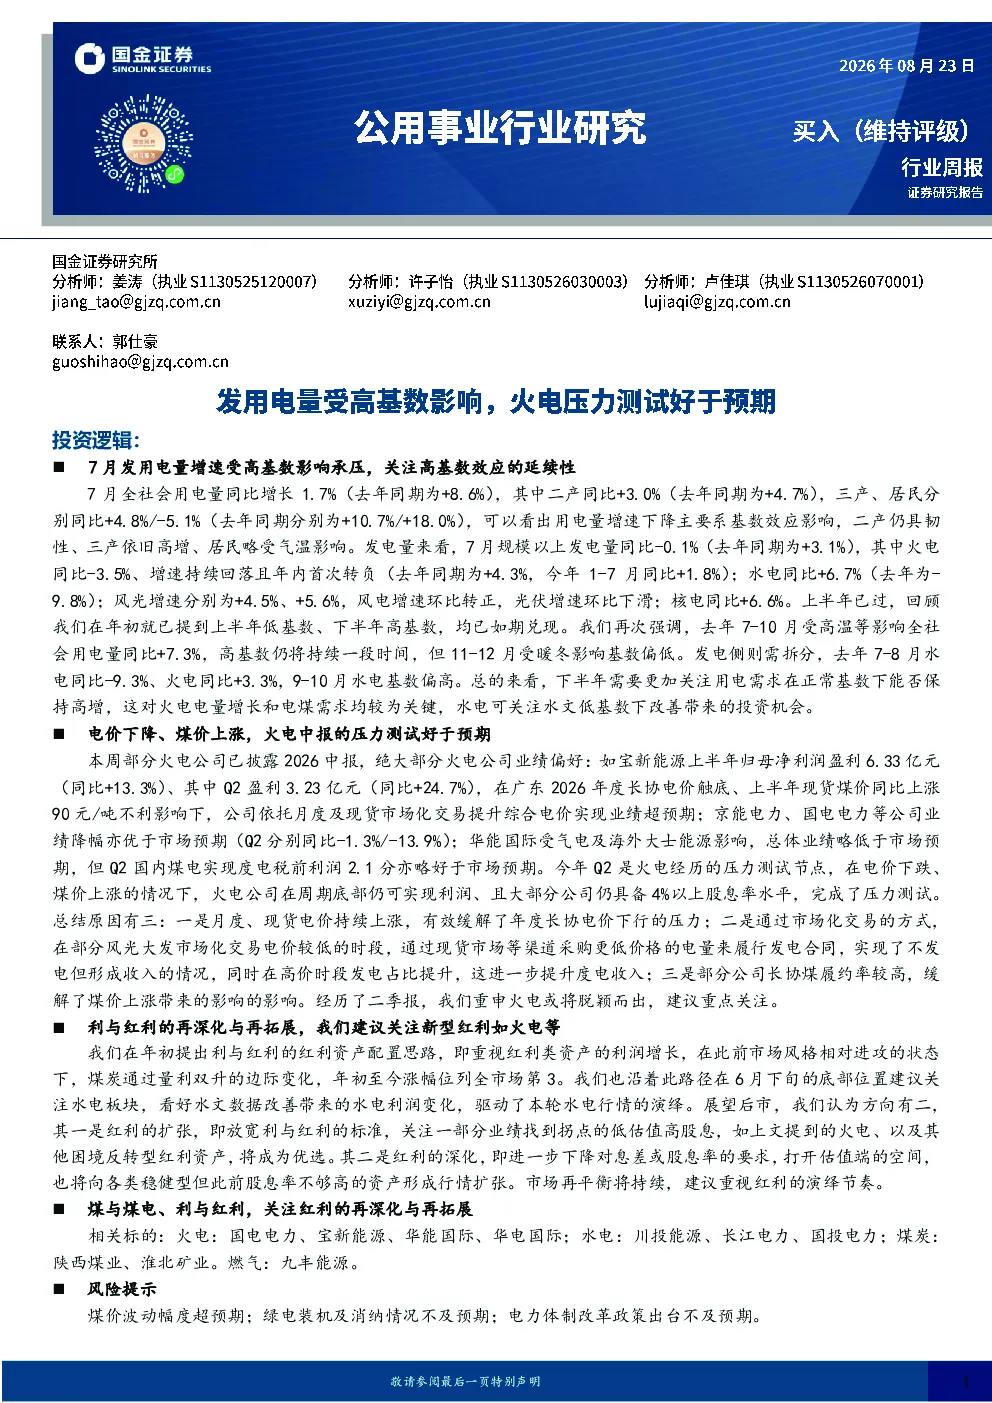
7月全社会用电量同比增长1.7%,主要受第二产业(+3.0%)拉动,第三产业(+4.8%)高增,居民用电(-5.1%)略受气温影响。发电量同比微降0.1%,火电增速转负(-3.5%),风光增量贡献提升(128% vs 65%),高基数是主要影响因素。
火电中报压力测试结果如何?
尽管电价下降、煤价上涨,大部分火电公司业绩符合或好于预期,如宝新能源上半年归母净利润同比增长13.3%。主要得益于月度/现货市场化交易、长协煤履约率较高,市场化交易和长协煤保障了火电盈利能力。
公用事业赛道未来发展趋势?
下半年需关注用电需求在正常基数下能否保持高增,这对火电电量增长和电煤需求关键。水电可关注水文低基数下改善带来的投资机会。市场再平衡将持续,建议重视红利的演绎节奏。
当前电力市场现状如何?
火电在周期底部仍可实现利润,大部分公司仍具备4%以上股息率水平,完成了压力测试。电力市场化改革持续推进,绿电装机及消纳情况是关键变量,煤价波动和电力体制改革政策也需关注。
研报提示的主要风险有哪些?
主要风险包括煤价波动幅度超预期、绿电装机及消纳情况不及预期、电力体制改革政策出台不及预期。这些因素可能影响火电及整个公用事业行业的盈利能力和投资价值。
你可能感兴趣
公用事业行业研究:发用电量高增延续,关注火电价值重估
公用事业国金证券2026-06-21
环保公用事业行业研究周报:多家环保企业奋战疫情一线,预计2020年用电量受疫情影响较小
公用事业华西证券2020-02-02
火电行业:受高基数影响,5月火电发电量同比下降4.9%
国元国际2019-06-17
公用事业行业研究:发用电量高增仍将持续,辽宁核电机制电价落地
公用事业国金证券2026-03-22
公用事业行业研究:算电融合叠加能源安全,发用电量高增仍在兑现
公用事业国金证券2026-05-24
基于火电行业的压力测试研究:碳交易对商业银行信用风险的影响
公用事业中国工商银行&北京环境交易所2025-11-25
用电量受高基数影响增速回落,煤电受水核挤压需求低迷致煤价持续下跌
公用事业国金证券2019-06-25
电力及公用事业行业深度分析:2018年5月份电力数据点评, 发用电量全面超预期,高分红高股息率个股配臵价值凸显
公用事业安信证券2018-06-27
公用事业2022年8月电量点评:用电量短期高增,水电出力好于预期
公用事业国泰君安证券2022-09-16
环保及公用事业行业周报:核电项目再推进,1-2月火电发电量高基数下增速回落,天然气产量维持高增
公用事业华创证券2019-03-17