猜你想问
这份研报主要分析了什么内容?
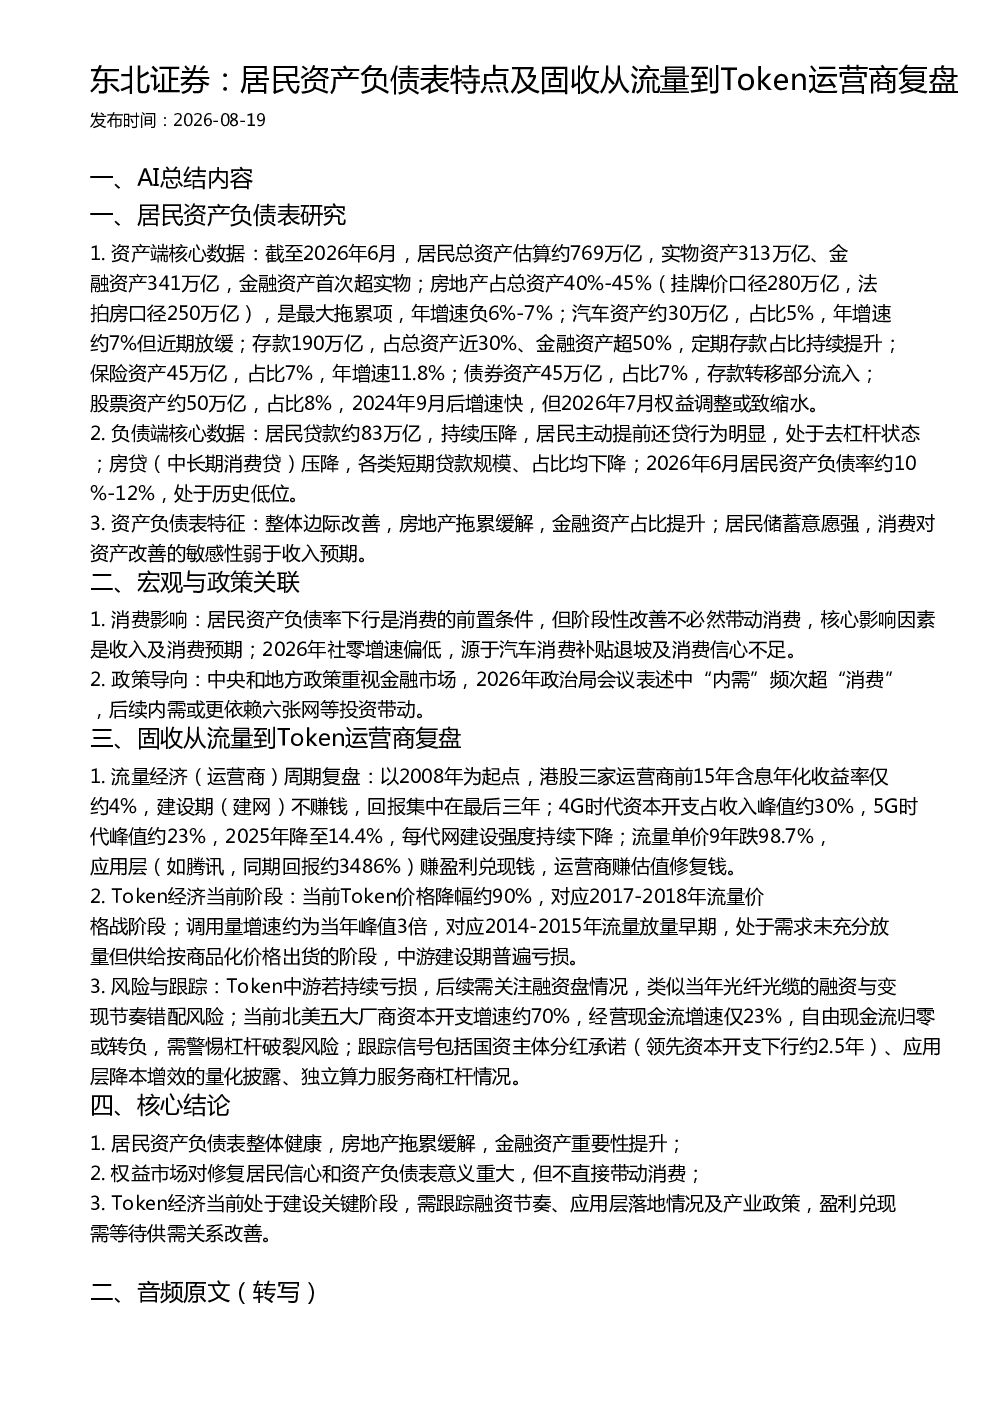
这份研报主要分析了居民资产负债表的特点,包括资产端和负债端的具体情况,以及这些特点对宏观经济和政策的影响。报告还复盘了固收行业从流量经济到Token经济的转变过程,探讨了其中的周期规律和风险点。
固收行业从流量到Token经济的发展趋势如何?
固收行业从流量经济到Token经济的发展经历了显著的转变。早期流量经济中,运营商建设期不赚钱,回报集中在最后三年,流量单价持续下降。Token经济当前处于需求未充分放量但供给按商品化价格出货的阶段,中游建设期普遍亏损,Token价格降幅约90%,处于类似2017-2018年流量价格战阶段。
报告重点分析了哪些方向?
报告重点分析了居民资产负债表的资产端和负债端特征,包括金融资产占比提升、房地产拖累缓解、居民储蓄意愿强等特点。此外,报告还分析了居民资产负债率下行对消费的影响,以及中央和地方政策对金融市场和内需的影响。
当前市场现状如何判断?
当前市场现状表现为居民资产负债表整体边际改善,房地产拖累有所缓解,金融资产占比提升。居民贷款持续压降,处于去杠杆状态。Token经济当前阶段需求未充分放量但供给按商品化价格出货,中游建设期普遍亏损,北美五大厂商资本开支增速约70%,经营现金流增速仅23%,自由现金流归零或转负。
研报中有哪些风险提示?
研报提示Token中游若持续亏损,需关注融资盘情况,类似当年光纤光缆的融资与变现节奏错配风险。同时,需警惕北美五大厂商杠杆破裂风险,跟踪信号包括国资主体分红承诺、应用层降本增效的量化披露、独立算力服务商杠杆情况。此外,2026年社零增速偏低,源于汽车消费补贴退坡及消费信心不足,也存在一定风险。
你可能感兴趣
科技应用行业2026年中期展望:从流量到Token,从App到Agent
信息技术浦银国际2026-07-22
百度高级认证-教培机构从流量到留量精细化管理运营
百度2021-11-23
新三板行业研究:从流量到变现,电竞产业走向成熟
广证恒生2017-03-24
百度高级认证-基于SIP方法论对教育行业从流量到留量实践研究
百度2026-09-10
从流量到订单:AI驱动的B2B出海营销增长引擎白皮书
文化传媒Zoho2025-07-11
小红书直播转化带教:从流量到销量
营销方案2026-07-11
2026天猫大快消增长白皮书:AI时代的品牌经营新坐标:从流量到意图
商贸零售天猫快速消费品&一财商学院2026-09-14
传媒行业2021年度投资策略:从流量到留量,大浪淘沙沉者为王
华创证券2021-01-22
家电行业从流量到品牌系列专题(2):从抖音看家电品牌兴趣电商新红利
家用电器国金证券2022-05-30
传媒行业2021年中期策略报告:从流量到留量:抓住年轻人、拥抱视频化、提升专业化
文化传媒华创证券2021-04-27