猜你想问
中证500指增超额收益下降的原因是什么?
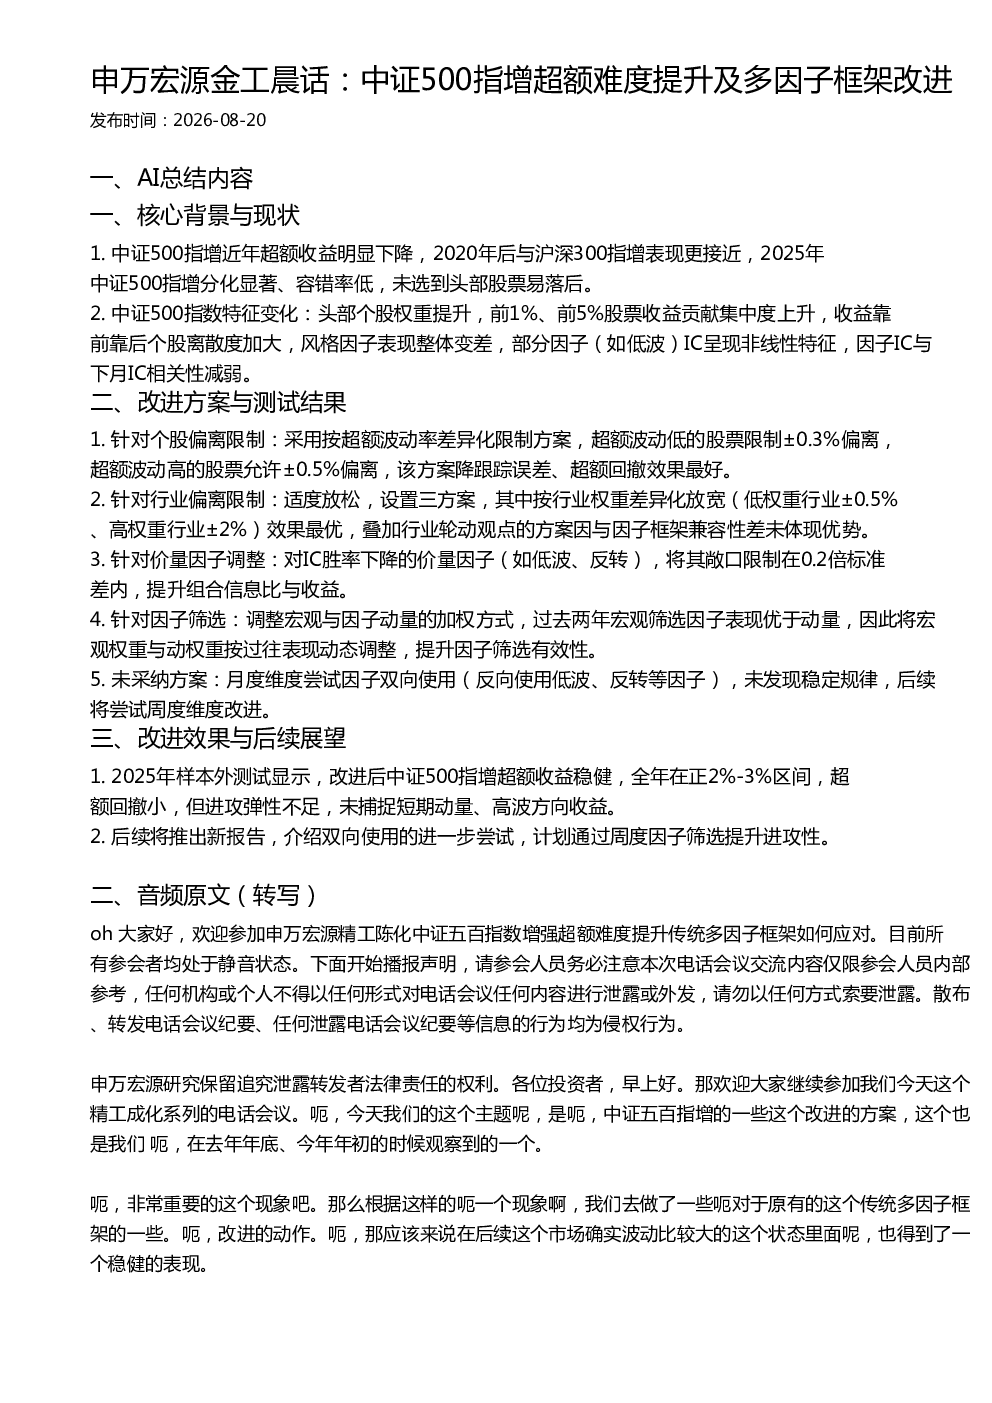
中证500指增超额收益近年明显下降,主要由于指数特征变化:头部个股权重提升,收益贡献集中度上升,个股离散度加大,风格因子表现变差,部分因子如低波IC呈现非线性特征,且因子IC与下月IC相关性减弱。
报告提出了哪些多因子框架改进方案?
报告提出多方面改进方案:针对个股偏离限制采用按超额波动率差异化限制;针对行业偏离限制适度放松,按行业权重差异化放宽效果最优;对IC胜率下降的价量因子如低波、反转进行敞口限制;调整宏观与因子动量的加权方式,动态调整权重提升筛选有效性;未采纳月度维度因子双向使用方案。
中证500指增赛道未来发展趋势如何?
中证500指增赛道未来分化显著、容错率低,头部个股权重集中,收益离散度大,风格因子表现不稳定。2025年样本外测试显示改进后超额收益稳健但进攻弹性不足,需关注指数特征变化对策略的影响。
报告重点分析了哪些方向?
报告重点分析了中证500指增超额收益下降的原因,改进多因子框架的具体方案及其效果,包括个股偏离、行业偏离、价量因子调整、因子筛选加权方式等,并评估了不同方案的测试结果。
投资中证500指增策略需注意哪些风险?
投资中证500指增策略需注意超额收益下降风险,指数特征变化导致策略有效性减弱,部分因子表现不稳定,需动态调整策略适应市场变化。此外,改进后策略进攻弹性不足,未捕捉短期动量、高波方向收益,需关注策略适应性风险。
你可能感兴趣
申万宏源金工晨话 中证500指数今年超额收益困难的原因及改进方案
未知机构2026-08-10
多因子选股周报:估值因子表现出色,中证500指增组合年内超额12.98%
国信证券2024-09-22
量化多因子周报:中证500指增本周超额0.65%,估值风格因子显著
国投证券2024-08-10
多因子选股周报:反转因子表现出色,中证500指增组合年内超额9.52%
国信证券2024-04-27
多因子选股周报:估值因子表现出色,中证500指增组合年内超额收益14.30%
国信证券2024-07-06
多因子选股周报:估值因子表现出色,中证500指增组合年内超额10.31%
国信证券2024-05-18
多因子选股周报:增长因子表现出色,上周公募中证500指增超额中位数-0.66%
国信证券2023-04-09
申万宏源金工晨话 稳健型固收的策略解码与优选框架
未知机构2026-09-11
上周私募中证500指增产品超额中位数1.39%,百亿私募调研聚焦电子板块
国信证券2024-07-03
私募基金周报:上周中证500指增私募超额中位数4.25%,百亿私募调研聚焦家电板块
国信证券2024-02-28