猜你想问
北新建材2026年中报核心内容是什么?
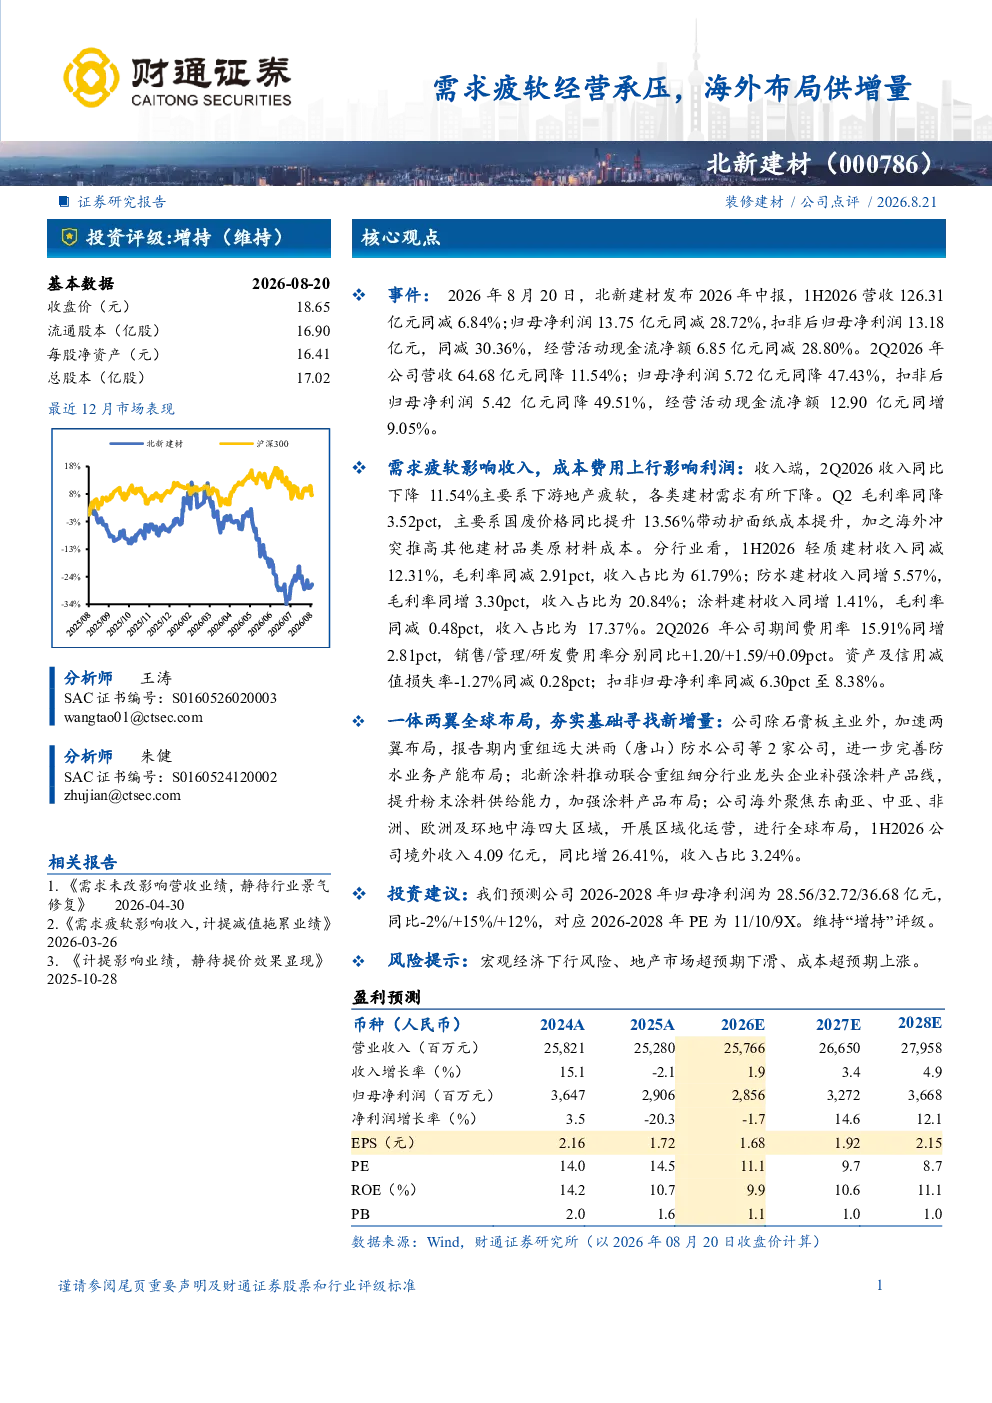
北新建材2026年中报显示,受下游地产疲软影响,公司营收及净利润出现下滑。成本费用上行对利润产生压力,但公司通过重组和海外布局寻求新的增长点。具体来看,1H2026营收126.31亿元,同减6.84%;归母净利润13.75亿元,同减28.72%。公司通过重组远大洪雨(唐山)防水公司等2家公司,完善防水业务产能布局;推动涂料联合重组,补强产品线,提升粉末涂料供给能力。聚焦东南亚、中亚、非洲、欧洲及环地中海四大区域,开展区域化运营,1H2026境外收入4.09亿元,同比增26.41%,收入占比3.24%。
建材行业发展趋势如何?
建材行业受下游地产影响较大,当前地产疲软导致建材需求下降。但行业通过产品升级和多元化布局寻求转型,如北新建材加速防水和涂料业务布局,推动涂料联合重组,提升粉末涂料供给能力。同时,行业积极拓展海外市场,聚焦东南亚、中亚、非洲、欧洲及环地中海区域,开展区域化运营,海外收入占比逐步提升。未来,建材行业将向绿色化、智能化、高端化方向发展,产品结构优化和国际化布局成为关键增长点。
研报重点分析了哪些方向?
研报重点分析了北新建材的经营压力与增长策略。经营压力主要来自下游地产疲软导致的需求下滑和成本费用上行,1H2026营收及净利润均出现下滑。公司通过重组和海外布局寻求新的增长点,包括重组远大洪雨(唐山)防水公司完善防水业务产能,推动涂料联合重组补强产品线,以及聚焦四大区域开展区域化运营。此外,报告还分析了公司成本费用结构,如国废价格提升带动护面纸成本上升,海外冲突推高其他建材原材料成本。
当前建材市场现状如何?
当前建材市场面临下游地产疲软带来的需求压力,导致行业整体营收及利润下滑。但行业通过产品升级和多元化布局寻求转型,如北新建材加速防水和涂料业务布局,推动涂料联合重组,提升粉末涂料供给能力。同时,行业积极拓展海外市场,聚焦东南亚、中亚、非洲、欧洲及环地中海区域,开展区域化运营,海外收入占比逐步提升。此外,成本端面临国废价格提升、海外冲突推高原材料成本等压力,行业整体毛利率有所下降。
研报提示了哪些风险?
研报提示了宏观经济下行风险、地产市场超预期下滑、成本超预期上涨等风险。宏观经济下行可能导致下游需求进一步萎缩,地产市场超预期下滑将加剧行业经营压力,而成本端国废价格、原材料价格波动可能进一步压缩利润空间。此外,海外市场拓展也面临地缘政治风险和汇率波动风险,需关注区域化运营的稳定性。这些风险可能影响公司业绩表现和战略实施效果。