猜你想问
瑞芯微26Q2业绩表现如何?
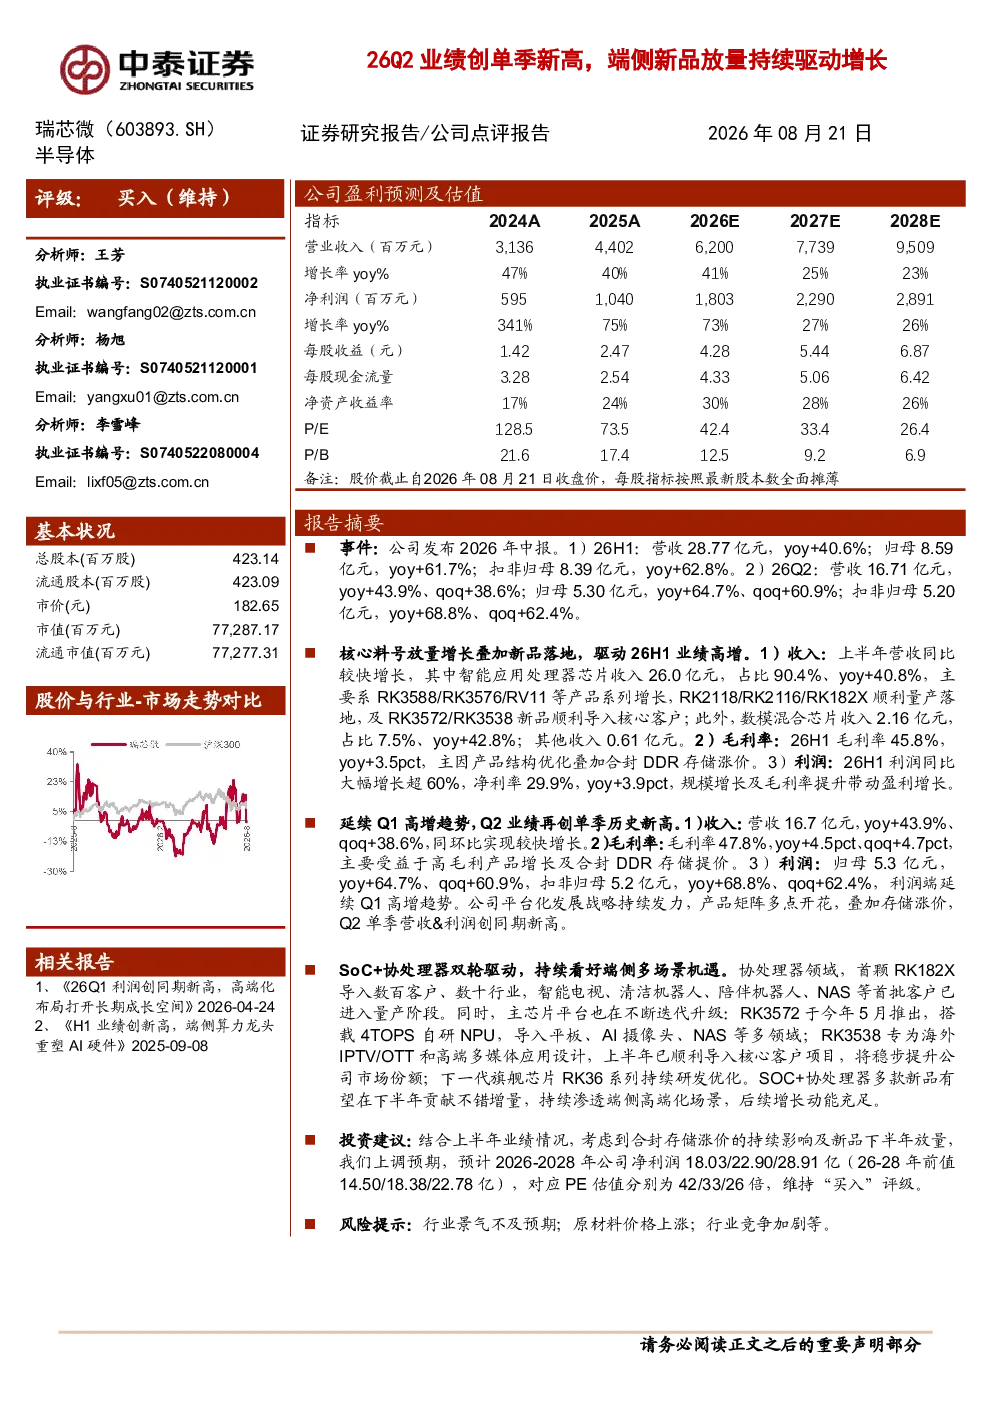
瑞芯微2026年中报显示业绩高速增长,26H1营收28.77亿元(同比增长40.6%),归母净利润8.59亿元(同比增长61.7%)。Q2单季表现强劲,营收16.71亿元(同比增长43.9%),归母净利润5.30亿元(同比增长64.7%),创单季历史新高。主要驱动因素包括智能应用处理器芯片新品放量及产品结构优化,叠加合封DDR存储涨价提升毛利率。
瑞芯微的产品战略有哪些进展?
瑞芯微平台化发展战略持续推进,协处理器领域RK182X已导入数百客户,智能电视、机器人等首批客户进入量产。主芯片平台迭代加速,RK3572(搭载4TOPS自研NPU)导入平板、AI摄像头等领域,RK3538专为海外IPTV/OTT设计并已顺利导入。下一代旗舰芯片RK36系列持续研发,SOC+协处理器多款新品预计下半年贡献增量,持续渗透高端化场景。
报告对瑞芯微的赛道分析有哪些?
瑞芯微聚焦智能应用处理器芯片领域,产品占比90.4%,主要应用于智能电视、机器人、平板、AI摄像头等终端。随着AI技术发展,端侧计算需求持续提升,瑞芯微通过新品放量及平台化战略,积极布局高端化场景,未来增长潜力较大。
瑞芯微的市场现状如何?
瑞芯微在智能应用处理器芯片领域具备较强竞争力,产品性能持续提升,客户群体不断拓展。公司新品放量带动业绩高速增长,同时产品结构优化及存储涨价提升毛利率,盈利能力增强。但需关注行业竞争加剧及原材料价格波动等挑战。
瑞芯微研报有哪些风险提示?
需关注行业景气度不及预期、原材料价格上涨及行业竞争加剧等风险。当前半导体行业周期性波动明显,若市场需求疲软或上游成本持续上涨,可能影响公司业绩表现。此外,行业竞争加剧也可能对产品定价及市场份额带来压力。
你可能感兴趣
中泰电子 晶晨股份 Q2创单季历史新高 利润环增150 新品放量有望持续驱动业绩高增
未知机构2026-07-24
业绩创单季新高,增长潜力持续释放
中泰证券2024-10-28
半导体行业点评报告:端侧AI芯片Q1业绩点评:新品放量驱动高增,涨价传导体现韧性,五维差异化构建竞争壁垒
电子设备东吴证券2026-05-17
18FY年报点评:K12业务驱动单季收入创5年新高,扩容与效率并重,18财年经调整净利增长20%
华创证券2018-07-25
2024年三季报点评:业绩符合预期,资源、矿服双轮驱动带动单季归母净利创历史新高
建筑建材华创证券2024-10-30
FY26Q1业绩点评及业绩说明会纪要:FY26Q1营收创单季新高,AI数据中心驱动全年指引上调
华创证券2026-08-04
2019年年报点评:研发投入持续扩大,新品放量推动收入创历史新高
电子设备国信证券2020-03-17
宝洁公告26财年及26Q2自然季度业绩 营收端增速创近5年新高 利润端持续承压
未知机构2026-07-30
26年半年报业绩点评:新材料26Q2利润创历史单季度新高,环比增长195.09%
西部证券2026-08-25