猜你想问
华光新材2026年投资者关系活动报告核心内容是什么?
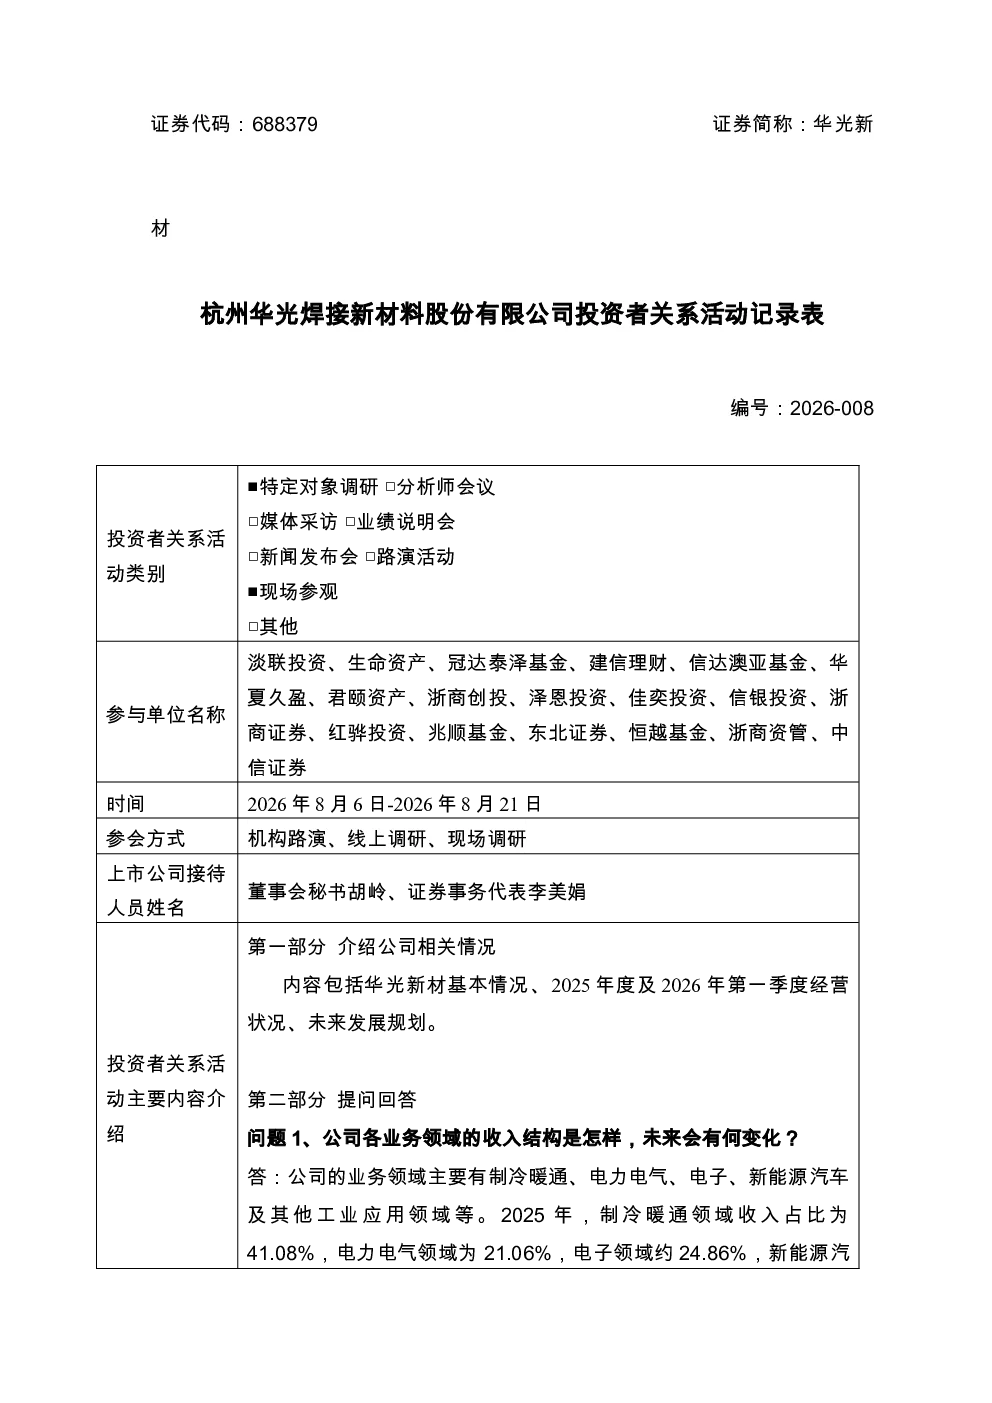
华光新材2026年投资者关系活动报告主要介绍了公司基本情况、2025年度及2026年第一季度经营状况、未来发展规划。报告显示公司业务涵盖制冷暖通、电力电气、电子、新能源汽车等领域,电子领域营收占比预计将进一步提升。此外,报告还涉及公司海外市场拓展计划,如在泰国建设生产基地,以及业务规划与竞争策略,包括辅助设备业务的整体解决方案、锡膏业务发展、原材料价格波动风险应对措施、现金流问题改善方案等。公司与多家机构及分析师进行了充分交流,确保信息披露的公平性。
华光新材所处赛道/行业发展趋势如何?
华光新材所处赛道主要涉及制冷暖通、电力电气、电子、新能源汽车等领域,这些领域均处于快速发展阶段。电子领域营收占比预计将进一步提升,显示出电子行业在公司业务中的重要性日益增强。同时,公司在泰国建设生产基地,计划深耕亚太、服务欧洲中东非、辐射北美,显示出全球化的趋势。这些举措表明公司积极把握行业发展趋势,拓展海外市场,以实现持续增长。
华光新材报告重点分析了哪些方向?
华光新材报告重点分析了公司经营状况、未来发展规划、海外市场拓展、业务规划与竞争策略等方面。在经营状况方面,报告详细介绍了2025年度及2026年第一季度的业绩表现,并解释了净利润下降的原因。在海外市场拓展方面,报告重点介绍了公司在泰国建设生产基地的计划,以及该基地对全球市场的影响。在业务规划与竞争策略方面,报告涉及辅助设备业务的整体解决方案、锡膏业务发展、原材料价格波动风险应对措施、现金流问题改善方案等,展现了公司未来的发展方向和竞争策略。
华光新材当前市场现状如何?
华光新材当前市场现状表现为业务多元化,涵盖制冷暖通、电力电气、电子、新能源汽车等领域,其中电子领域营收占比预计将进一步提升。公司在泰国建设生产基地,计划深耕亚太、服务欧洲中东非、辐射北美,显示出全球化的趋势。然而,报告也披露了公司面临的挑战,如2026年第一季度净利润同比下降61.17%,主要原因是2025年第一季度良渚厂区资产处置收益计入2025年度,而本季度无此类一次性收益。此外,公司经营活动现金流净额为负,主要因供应商现款结算、客户票据结算及账期差异,2026年一季度现金流减少,主要因原材料价格上涨及应收账款增加。
华光新材研报有哪些风险提示?
华光新材研报提示了公司面临的原材料价格波动风险和现金流问题。原材料价格波动风险方面,公司通过“原材料+加工费”结算、套期保值、精益降本等措施降低风险,但原材料价格波动仍可能对公司业绩产生影响。现金流问题方面,公司经营活动现金流净额为负,主要因供应商现款结算、客户票据结算及账期差异,2026年一季度现金流减少,主要因原材料价格上涨及应收账款增加。公司计划通过优化商务条件、改善结算方式改善现金流。此外,公司海外市场拓展也面临一定的风险,如泰国生产基地的建设和运营风险等。