猜你想问
华利集团2026年中报主要业绩表现如何?
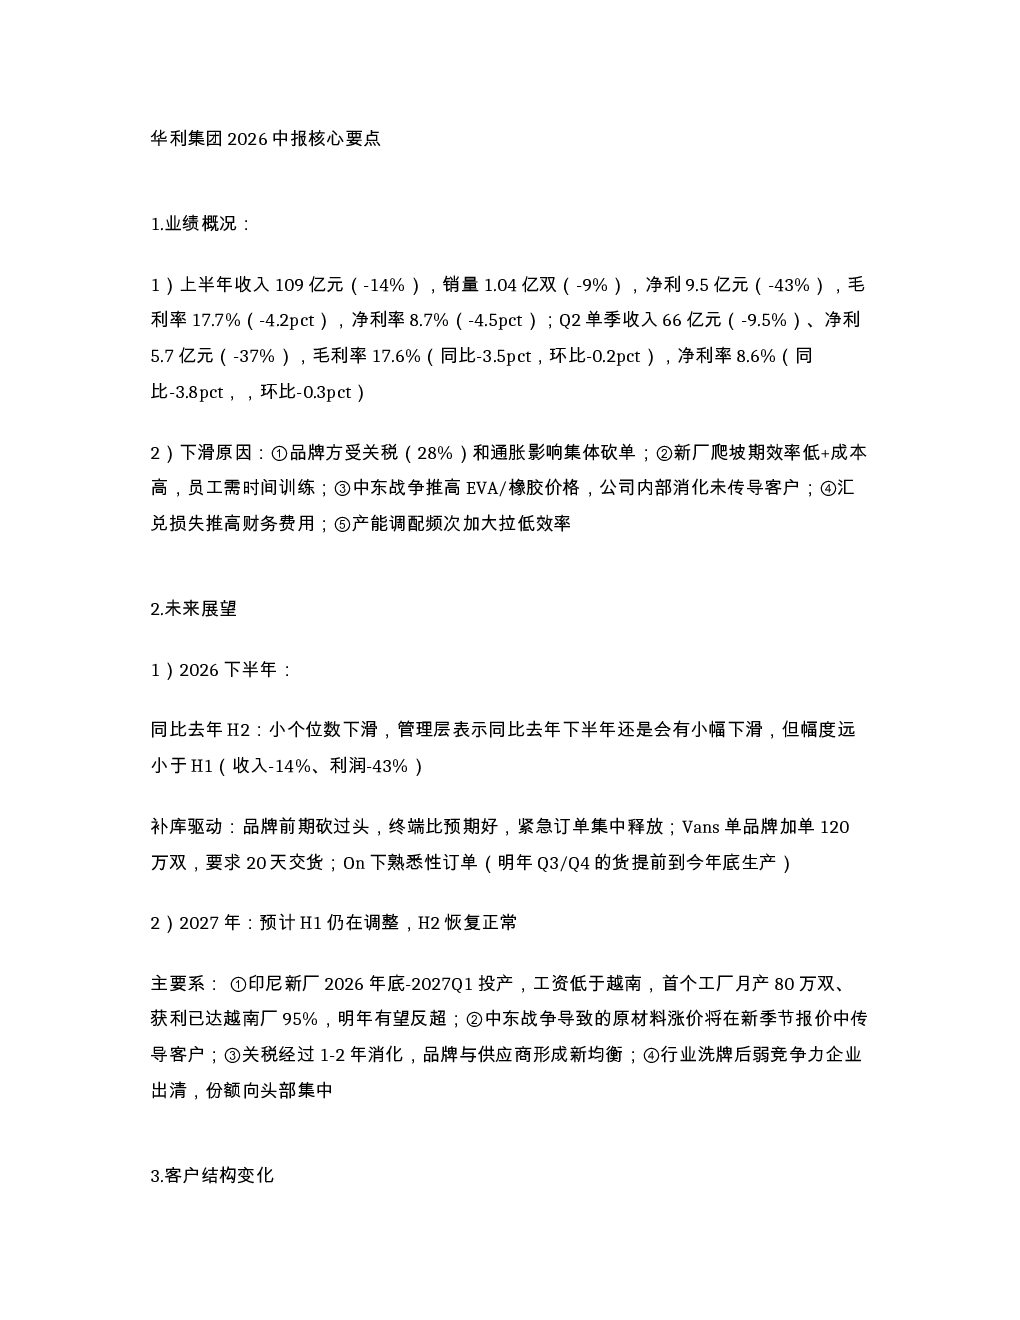
华利集团2026年中报显示,公司上半年收入109亿元,同比下降14%;销量1.04亿双,同比下降9%;净利润9.5亿元,同比下降43%。毛利率为17.7%,同比下降4.2个百分点;净利率为8.7%,同比下降4.5个百分点。Q2单季业绩同样承压,收入66亿元,同比下降9.5%;净利润5.7亿元,同比下降37%。毛利率为17.6%,同比下降3.5个百分点;净利率为8.6%,同比下降3.8个百分点。业绩下滑主要受品牌方受关税和通胀影响砍单、新厂爬坡期效率低成本高、中东战争推高原材料价格、汇兑损失推高财务费用以及产能调配效率下降等因素影响。
华利集团2026下半年及2027年的业绩展望如何?
华利集团预计2026下半年业绩将同比去年下半年小幅下滑,但幅度远小于上半年。主要驱动因素包括品牌前期砍单过头导致终端补库,紧急订单集中释放,如Vans单品牌加单120万双,On品牌提前释放明年订单。预计2027年H1仍将处于调整期,H2有望恢复正常。主要支撑因素包括印尼新厂2026年底至2027Q1投产,工资成本低于越南,首个工厂月产80万双且获利能力已达越南厂95%;中东战争导致的原材料涨价将在新季节报价中传导给客户;关税经过1-2年消化,品牌与供应商形成新均衡;行业洗牌后市场份额向头部集中。
华利集团报告重点分析了哪些客户结构变化?
华利集团报告重点分析了客户结构变化,前五大品牌按H1营收占比分别为Nike约18%、Hoka约11%、UGG约10.8%、On Running约9.8%、Vans约9.5%。Converse因产品路线与市场潮流背离已退出前五。各品牌方向方面,Hoka确定成长,公司控制其45%订单;UGG会成长,幅度小于Hoka;On Running2026下半年订单恢复至砍单前水平;Nike已稳住但无明显成长迹象;Adidas第二年合作,2026年预计2800万双,以入门款和童鞋为主拉低ASP,2027年将导入高端产品,ASP逐季提升;Converse订单下滑严重。订单排序为Hoka > UGG > On Running > Nike ≈ Adidas。
华利集团当前的市场现状如何?
华利集团当前市场现状表现为业绩承压但长期布局清晰。公司面临短期业绩下滑压力,主要受外部环境因素如关税、通胀、原材料价格上涨等影响。但公司积极应对,通过布局印尼新厂降低成本,推动内部效率提升计划,预计2027年随着新产能释放和行业洗牌将逐步改善。客户结构方面,公司聚焦核心品牌如Hoka、UGG、On Running等,这些品牌订单稳定或增长,而Converse等表现不佳。整体来看,公司在行业调整期保持战略定力,通过新产能布局和客户结构优化寻求长期发展。
华利集团研报中提示了哪些风险?
华利集团研报中提示的主要风险包括:短期业绩下滑风险,受全球通胀、关税、原材料价格上涨等因素持续影响;新厂爬坡期风险,印尼新厂投产初期可能面临效率低、成本高等问题;客户结构集中度风险,虽然前五大品牌占比高,但需关注主要客户订单波动;汇率波动风险,汇兑损失推高财务费用;行业竞争加剧风险,弱竞争力企业出清可能导致行业集中度提升,竞争格局变化。此外,地缘政治风险如中东战争持续可能进一步推高原材料成本。公司正通过内部效率提升、成本控制、多元化客户结构等措施应对这些风险。