猜你想问
361度2026年上半業績表現如何?
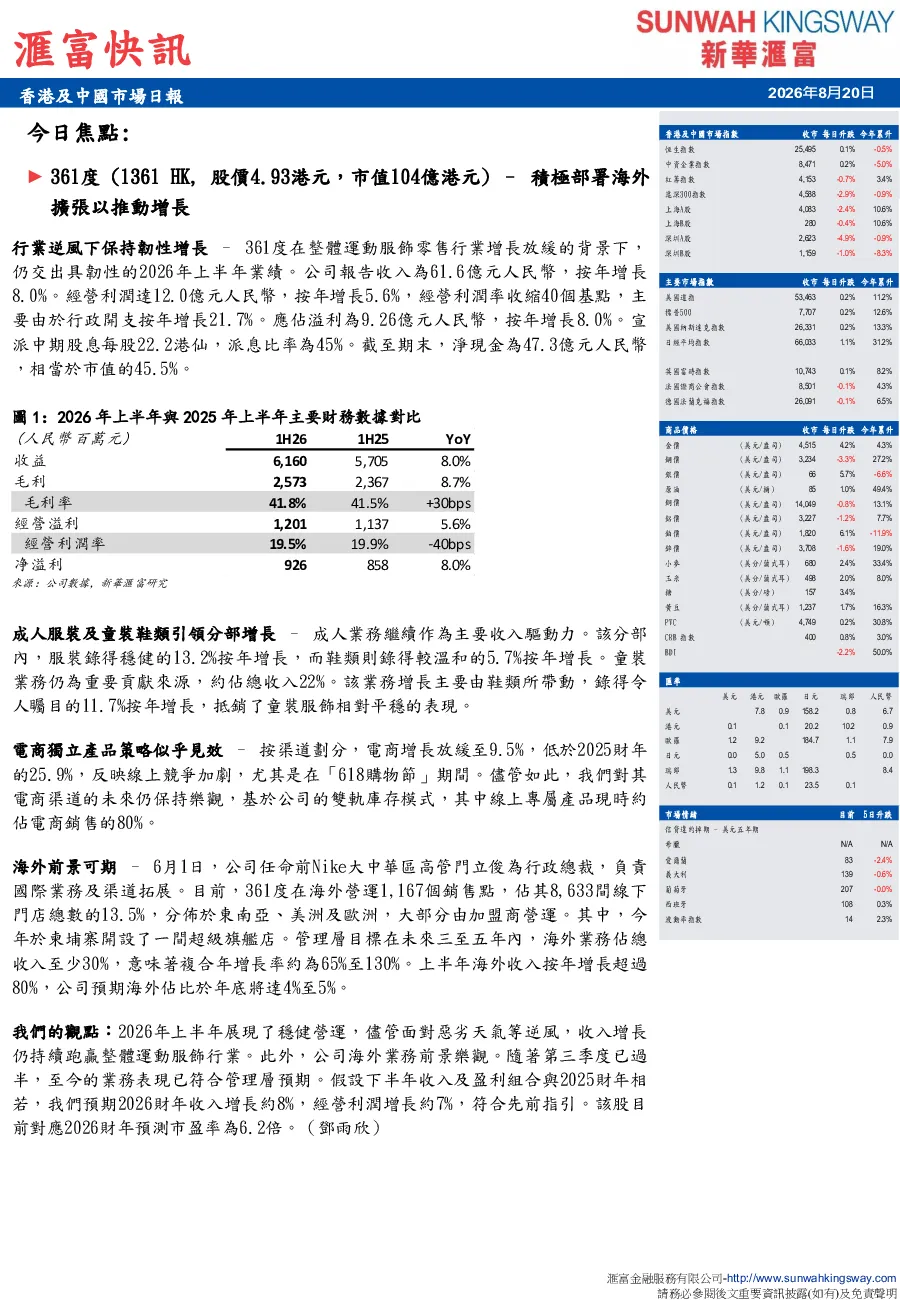
361度2026年上半年業績表現穩健,收入達61.6億元人民幣,按年增長8.0%;經營利潤12.0億元人民幣,增長5.6%。儘管行業增長放緩,公司仍積極部署海外擴張,任命前Nike大中華區高管門立俊為行政總裁,目標在未來三至五年內將海外業務佔比提升至至少30%。成人服裝及童裝鞋類分部增長良好,電商渠道雖增長放緩,但雙軌庫存模式仍具優勢。淨現金47.3億元人民幣,狀況良好。
童裝鞋類分部增長情況怎樣?
童裝鞋類分部增長良好,是公司上半年表現亮點之一。儘管整體行業增長放緩,該分部仍能保持穩健增長,顯示出其市場競爭力和產品受歡迎程度。公司積極的產品研發和市場策略推動了該分部的發展,未來有望繼續為公司帶來穩定收入貢獻。雙軌庫存模式也為該分部提供了優勢,有助於應對市場變化。
電商渠道發展趨勢怎樣?
電商渠道雖增長放緩,但雙軌庫存模式仍具優勢。公司通過線上線下融合的策略,有效應對了電商市場的競爭壓力。雙軌模式不僅有助於提升客戶體驗,還能優化庫存管理,降低營運成本。儘管增長速度減緩,但電商渠道的穩定性仍為公司提供了重要支撐,未來有望通過創新渠道策略恢復增長。
市場對361度2026財年的預期怎樣?
市場預計361度2026財年收入增長約8%,經營利潤增長約7%。對應2026財年預測市盈率為6.2倍。預期基於公司穩健的財務狀況、積極的海外擴張策略以及雙軌庫存模式的優勢。儘管行業增長放緩,公司通過多方面努力維持增長動能,未來三年內將海外業務佔比提升至至少30%的目標也為市場提供了信心。
361度投資風險是什麼?
361度投資風險主要來自行業競爭加劇和增長放緩。童裝鞋類市場競爭激烈,公司需要持續提升產品創新能力和品牌影響力以保持競爭優勢。電商渠道增長放緩也對公司收入增長造成壓力。此外,海外擴張面臨文化差異和市場適應挑戰,需要長期投入和耐心。公司雖然通過雙軌庫存模式應對了部分風險,但仍需警惕市場環境變化帶來的潛在影響。
你可能感兴趣
香港及中國市場日報(滙富快訊):莎莎國際以合理租金進駐旅遊旺區
滙富金融2026-07-13
香港及中國市場日報:滙富快訊 今日焦點:安克創新成長的陣痛
滙富金融2026-07-14
香港及中國市場日報 滙富快訊
信息技术滙富金融2026-08-25
香港及中國市場日報 滙富快訊
信息技术滙富金融2026-07-20
滙富金融服務有限公司-香港及中國市場日報 滙富快訊
新华汇富2026-06-16
香港及中國市場日報 滙富快訊
滙富金融2026-08-03
滙富快訊:香港及中國市場日報
新华汇富2020-01-21
香港及中國市場日報 滙富快訊:西銳飛機在個人航空領域的溢價增長與市場領導地位
滙富金融2026-07-17
香港及中國市場日報(滙富快訊)-赤子城用戶規模擴張推動強勁增長
滙富金融2026-08-27
新華滙富快訊:滬港及中國市場日報
新華滙富2026-07-02