猜你想问
这份研报主要讲了牧原股份的哪些核心内容?
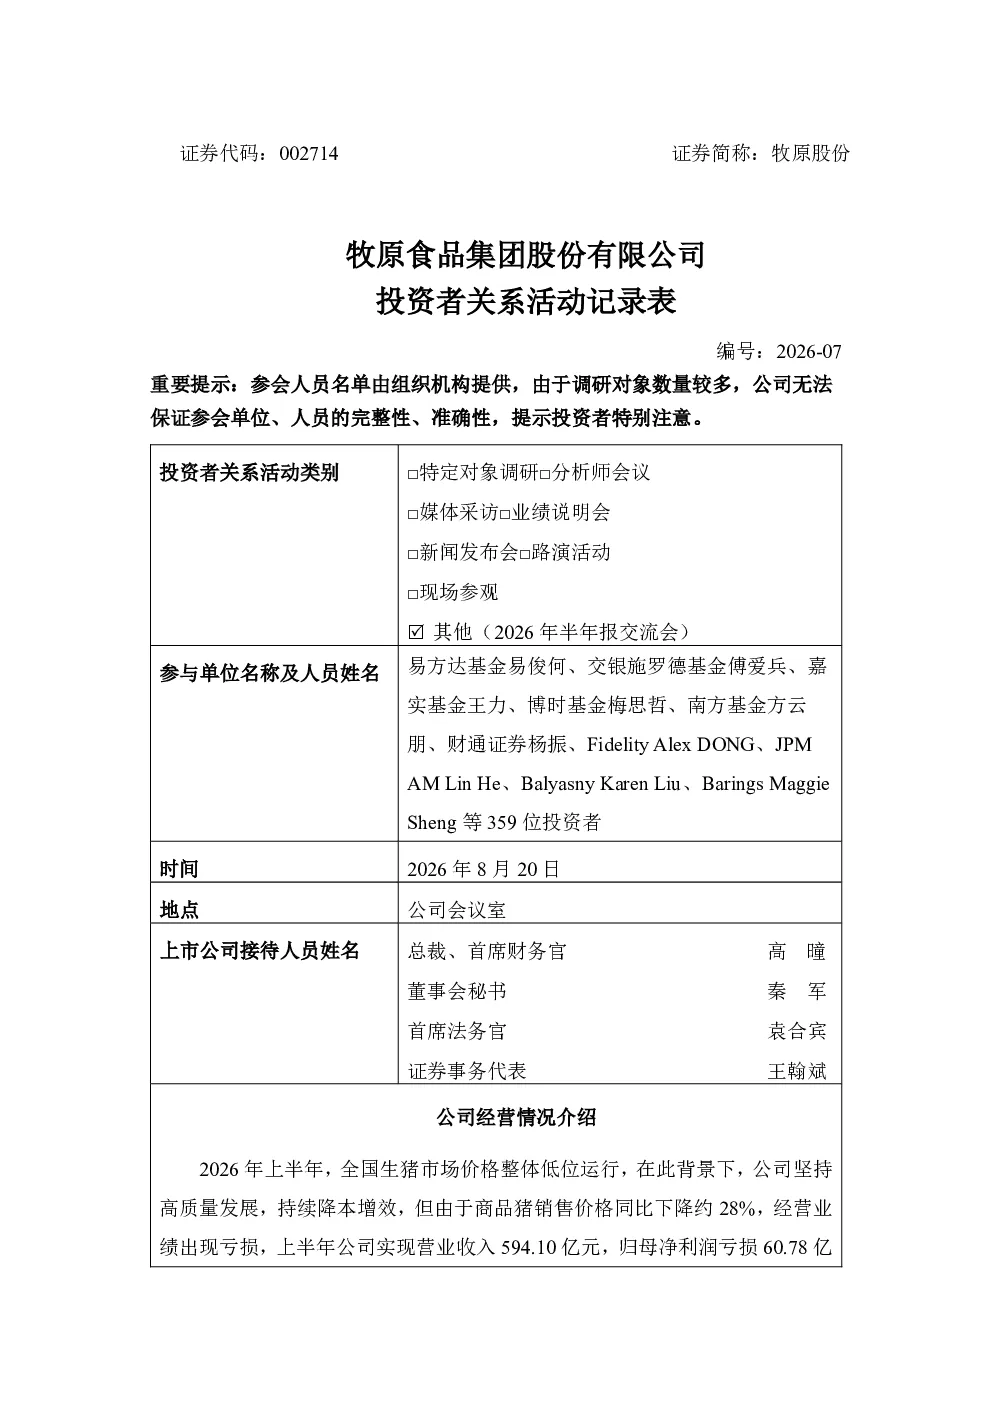
这份研报主要分析了牧原股份2026年上半年的经营策略,重点关注了公司如何保障现金流安全稳定。报告指出,由于经营亏损导致所有者权益减少,公司资产负债率有所上升,但货币资金余额充足。在生猪养殖方面,公司上半年销售商品猪3,861.5万头,生产指标稳步提升,成本同比下降,7月生猪养殖完全成本降至11.5元/kg左右。公司围绕成本下降制定了明确路径,包括持续发力种猪育种、营养配方、健康管理、数智化应用等方面,并加强组织管理与人员培养,推动技术方案落地执行。品质提升方面,公司坚持以价值育种为导向,强化猪肉品质全流程管理,未来将从成本下降和品质提升两个维度深挖盈利空间。在屠宰肉食业务方面,上半年屠宰生猪1,723.4万头,同比增长51%,产能利用率超100%,每月实现盈利,主要得益于销售渠道开拓、客户服务能力增强及内部运营水平提升。公司预计下半年屠宰量仍将保持稳健增长,盈利能力有望进一步增强。
当前生猪养殖行业的发展趋势如何?
当前生猪养殖行业的发展趋势主要体现在成本控制和品质提升两个方面。根据研报内容,牧原股份通过强化生猪健康管理、加大种猪育种投入、优化组织管理和加强数智化建设等手段,持续推动成本下降。具体措施包括通过标准化生产流程避免疫病、提升种猪性能和猪肉品质、缩小场线间成本差异、利用养猪行业垂直大模型提升工作效率等。同时,行业也在注重品质提升,牧原股份坚持以价值育种为导向,强化猪肉品质全流程管理,未来将从成本下降和品质提升两个维度深挖盈利空间。此外,行业还在积极响应国家政策,优化内部落后产能,例如牧原股份计划9月底将能繁母猪降至300万头以下。未来,行业增长空间主要来自屠宰肉食业务和海外业务,屠宰端盈利能力将随产品结构优化和品质提升而增强,海外业务将逐步贡献收入和利润。
研报重点分析了牧原股份的哪些方面?
研报重点分析了牧原股份2026年上半年的经营策略、成本控制路径、品质提升措施以及屠宰肉食业务的发展情况。在经营策略方面,报告强调公司以保障现金流安全稳定为优先,资产负债率上升主要因经营亏损导致所有者权益减少,但货币资金余额充足。在成本控制方面,公司制定了明确的降本路径,包括强化生猪健康管理、加大种猪育种投入、优化组织管理和加强数智化建设等。品质提升方面,公司坚持以价值育种为导向,强化猪肉品质全流程管理,未来将从成本下降和品质提升两个维度深挖盈利空间。在屠宰肉食业务方面,报告指出上半年屠宰生猪1,723.4万头,同比增长51%,产能利用率超100%,每月实现盈利,主要得益于销售渠道开拓、客户服务能力增强及内部运营水平提升。公司预计下半年屠宰量仍将保持稳健增长,盈利能力有望进一步增强。此外,报告还分析了公司未来增长空间主要来自屠宰肉食业务和海外业务,以及品质增益空间超过100元将通过育种端和屠宰端两个维度实现的具体路径。
目前生猪养殖市场的现状如何?
目前生猪养殖市场的现状表现为成本控制压力增大和产能调控进行中。根据研报内容,2026年上半年,生猪养殖行业面临经营亏损,导致部分企业资产负债率上升,但整体行业仍保持货币资金余额充足,现金流相对安全。在成本控制方面,牧原股份通过多种措施推动成本下降,例如强化生猪健康管理、加大种猪育种投入、优化组织管理和加强数智化建设等,7月生猪养殖完全成本降至11.5元/kg左右。同时,行业也在积极响应国家政策,进行产能调控,例如牧原股份计划9月底将能繁母猪降至300万头以下,以优化内部落后产能。在市场表现方面,屠宰肉食业务增长显著,牧原股份上半年屠宰生猪1,723.4万头,同比增长51%,产能利用率超100%,每月实现盈利,主要得益于销售渠道开拓、客户服务能力增强及内部运营水平提升。未来,行业增长空间主要来自屠宰肉食业务和海外业务,屠宰端盈利能力将随产品结构优化和品质提升而增强,海外业务将逐步贡献收入和利润。
研报中提示了哪些风险?
研报中提示了生猪养殖行业面临的主要风险,包括经营亏损导致的资产负债率上升、疫病风险对成本控制的影响、产能调控政策的变化以及市场竞争加剧等。首先,由于经营亏损导致所有者权益减少,部分企业资产负债率上升,这可能影响公司的财务风险。其次,疫病风险是生猪养殖行业的重要风险,标准化生产流程的执行情况将直接影响成本控制效果。此外,产能调控政策的变化也可能影响行业产能布局和竞争格局,例如牧原股份计划9月底将能繁母猪降至300万头以下,以响应国家政策,但政策调整可能导致行业产能过剩或短缺。最后,市场竞争加剧也可能影响企业盈利能力,例如屠宰肉食业务的增长需要持续提升产品品质和销售渠道能力。这些风险需要投资者密切关注,并综合考虑行业发展趋势和企业经营策略进行投资决策。