猜你想问
这份研报主要分析了建发致新的哪些业务模式?
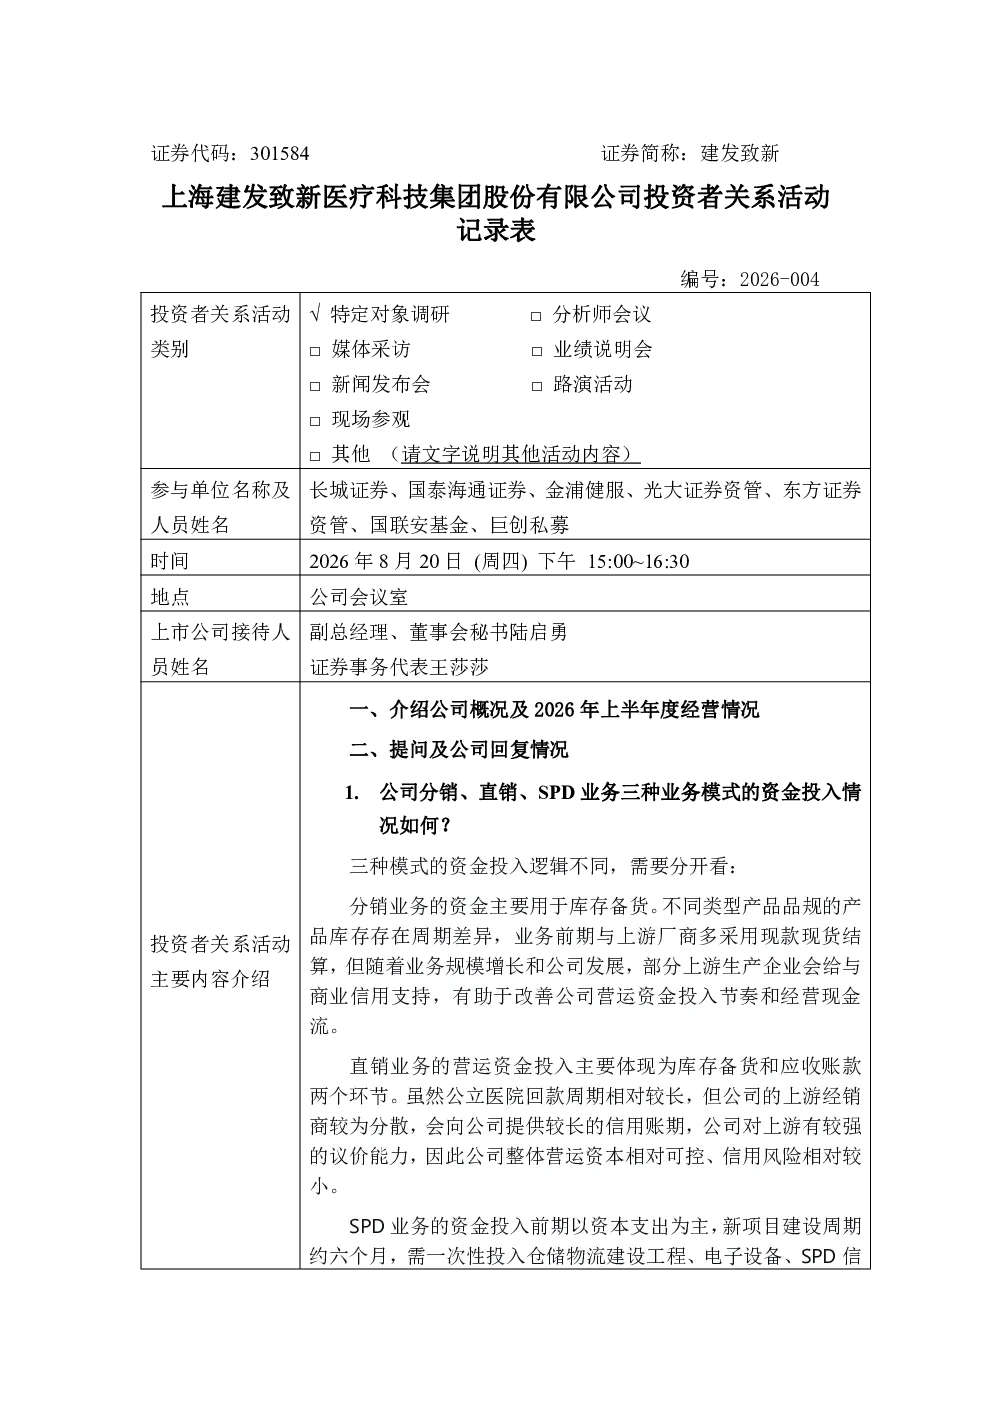
本研报重点分析了建发致新的分销、直销及SPD业务模式。分销业务以库存备货为主,上游结算方式正向商业信用转变,改善营运资金节奏;直销业务投入主要在库存和应收账款,信用风险较低;SPD业务前期资本支出为主,运营期成本集中在人员和物流,服务费回款账期短,现金流回收快。
医药供应链赛道的发展趋势如何?
医药供应链赛道目前处于成长期,公立医院渗透率有较大提升空间,整体增量扩张。行业竞争格局以国药控股为主导,市场份额超20%,第二梯队包括大型医药商业企业如上海医药、华润医药、建发致新,以及专业SPD管理公司如国医科技、德荣医疗,市占率分散。
报告重点分析了建发致新的哪些方面?
报告重点分析了建发致新的人力资源配置、行业竞争格局、公立医院选择SPD服务商的关键因素及续约情况、资产负债率分析以及集采影响。其中,人力资源配置方面,SPD业务开发人员配置非线性,驻场运营人员相对固定;行业竞争格局显示国药控股占主导,建发致新等大型企业处于第二梯队;公立医院选择SPD服务商的核心因素包括专业运营能力、项目投入与服务报价及履约实力。
医药供应链市场的现状如何?
医药供应链市场现状显示,行业整体处于成长期,公立医院渗透率提升空间大。竞争格局方面,国药控股占据主导地位,市场份额超20%,其余市场份额分散在大型医药商业企业和专业SPD管理公司。建发致新等企业处于第二梯队,与国药控股等巨头竞争激烈,但市场仍保持增量扩张态势。
建发致新面临哪些风险?
建发致新面临的主要风险包括资产负债率较高,与医疗器械流通供应链业务相关,直销模式下公立医院回款周期长导致应收账款与应付账款规模较高。尽管债务结构以经营性负债为主,有息负债可控,但应收账款主要来自大型医院,仍存在一定坏账风险。此外,集采对直销业务冲击较大,可能导致收入短期压缩,若销量增长不足将影响利润。
你可能感兴趣
建发致新301584调研纪要20260820
未知机构2026-08-20
300855 图南股份 300855图南股份投资者关系管理信息20260820
未知机构2026-08-20
002981 朝阳科技 002981朝阳科技投资者关系管理信息20260820
未知机构2026-08-20
002624 完美世界 002624完美世界投资者关系管理信息20260820
未知机构2026-08-20
002749 国光股份 002749国光股份投资者关系管理信息20260820
未知机构2026-08-20
301210 金杨精密 301210金杨精密投资者关系管理信息20260820
未知机构2026-08-20
002056 横店东磁 002056横店东磁投资者关系管理信息20260820
未知机构2026-08-20
300628 亿联网络 300628亿联网络投资者关系管理信息20260820
未知机构2026-08-20
建新股份投资者关系管理信息
未知机构2024-10-15
建投能源投资者关系管理信息
未知机构2024-07-12