猜你想问
这份报告的核心内容是什么?
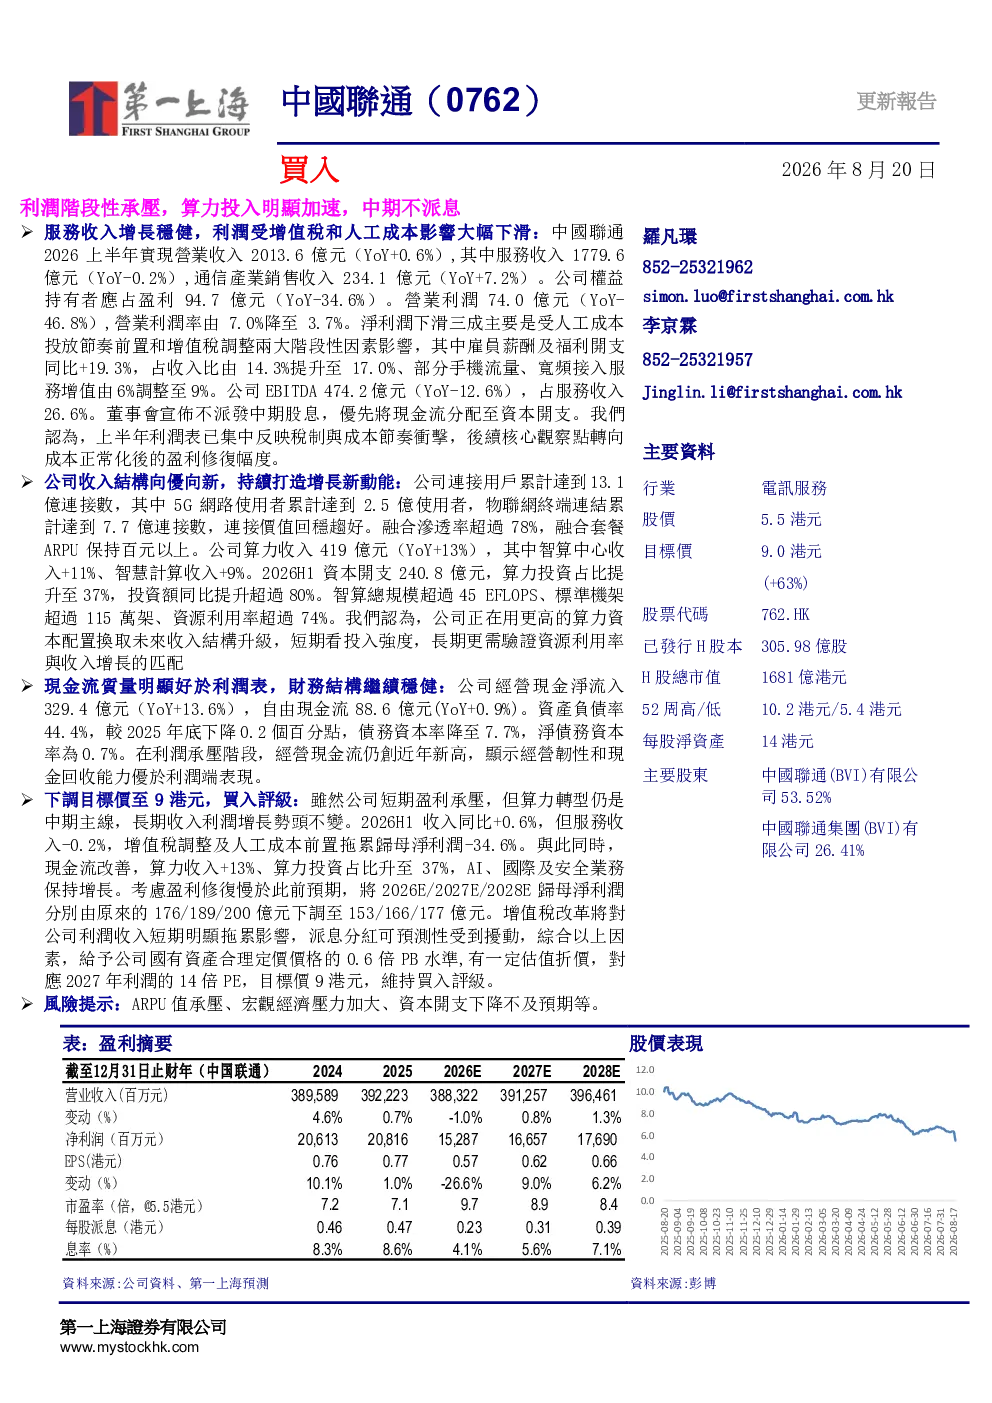
报告指出中国联通短期盈利承压,2026年上半年营业收入同比增长0.6%但服务收入微降0.2%,归母净利润同比下降34.6%至94.7亿元,主要受增值税率调整和人工成本前置影响。同时,算力投入加速,算力收入同比增长13%,资本开支中算力投资占比提升至37%,智算总规模超45EFLOPS,资源利用率超74%。现金流稳健,经营现金流净流入329.4亿元,同比增长13.6%,自由现金流88.6亿元,同比增长0.9%。
中国联通所在的算力赛道发展趋势如何?
中国联通算力投入加速,资本开支中算力投资占比提升至37%,同比增加超80%,智算总规模超45EFLOPS,资源利用率超74%。报告显示连接用户达13.1亿,5G用户2.5亿,物联网连接7.7亿,融合渗透率超78%,融合套餐ARPU保持百元以上,体现算力与通信融合发展趋势。
报告重点分析了哪些方面?
报告重点分析了盈利能力、算力投入及现金流状况。短期盈利承压但现金流稳健,经营现金流净流入329.4亿元,同比增长13.6%,自由现金流88.6亿元。资本开支240.8亿元中算力投资占比提升,智算资源利用率超74%。收入结构优化,融合渗透率超78%,融合套餐ARPU保持百元以上。
当前中国联通的市场现状如何?
中国联通市场现状显示连接用户达13.1亿,5G用户2.5亿,物联网连接7.7亿,融合渗透率超78%,体现其市场领先地位。但短期盈利承压,2026年上半年归母净利润同比下降34.6%至94.7亿元,营业利润率降至3.7%。算力投入加速,资本开支中算力投资占比提升至37%,智算总规模超45EFLOPS,资源利用率超74%,显示其战略转型方向。
报告提到了哪些风险提示?
报告提示短期ARPU值承压、宏观经济压力加大、资本开支下降不及预期等风险。短期盈利承压,归母净利润同比下降34.6%至94.7亿元,营业利润率降至3.7%。算力投入加速需持续高资本开支,240.8亿元资本开支中算力投资占比37%,未来资本开支下降不及预期可能影响盈利。