猜你想问
这份研报主要分析了什么内容?
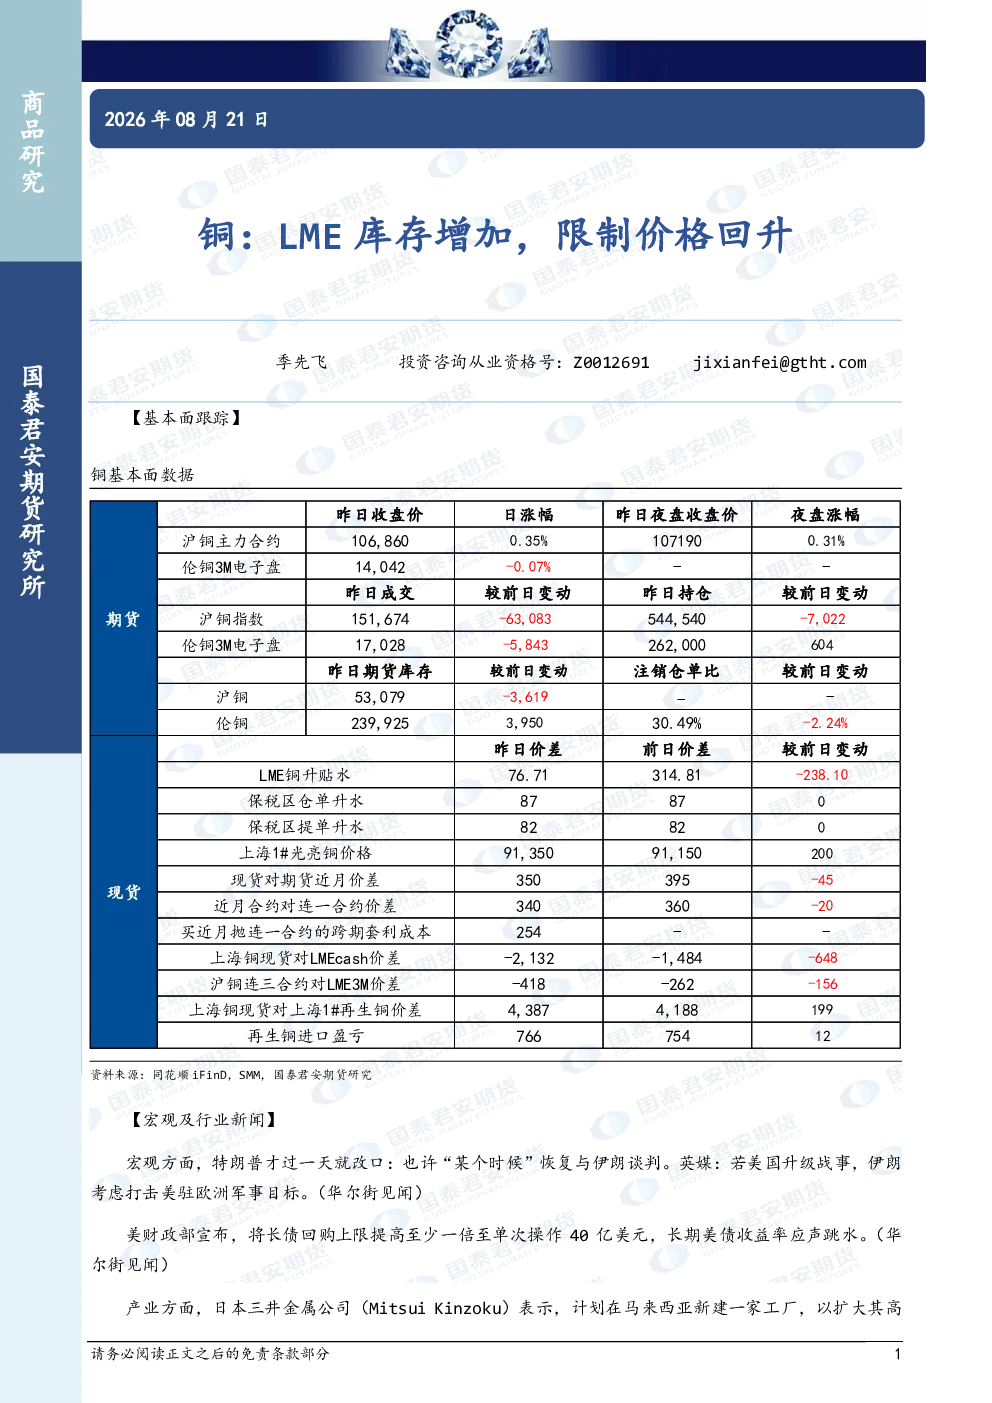
这份研报主要分析了铜行业的基本面情况。宏观方面,关注了特朗普可能恢复与伊朗谈判的消息以及美国升级战事可能引发的伊朗反击;同时,美财政部提高长债回购上限导致长期美债收益率下降。产业方面,跟踪了日本三井金属在马来西亚新建工厂扩大铜箔产能至2030年的计划,哈萨克斯坦1-7月精炼铜产量同比下滑1.4%,加拿大伦丁矿业因智利矿区暴风雪下调2026年铜产量预估,以及中国7月精炼铜进口量环比和同比均显著下降的情况。报告指出LME库存增加限制了价格回升,但宏观政策调整及产业供需变化仍需关注。全球精炼铜产量下滑,中国进口量显著下降,产业扩张与供应风险并存,短期价格承压但中长期仍需跟踪供需动态。
铜行业的发展趋势如何?
铜行业的发展趋势呈现复杂态势。一方面,全球精炼铜产量出现下滑,主要受哈萨克斯坦产量下降和加拿大产量预估下调影响,显示供应端存在一定压力。另一方面,中国作为主要消费国,7月精炼铜进口量环比和同比均大幅下降,反映了国内需求可能面临挑战。产业扩张方面,日本三井金属计划扩大高性能铜箔产能至2030年,显示出对高端铜产品需求的预期。然而,LME库存增加限制了价格回升空间,同时宏观政策调整如美国财政政策变化也可能影响市场情绪。总体来看,铜行业供需关系变化复杂,短期价格承压,中长期需持续关注供需动态和产业扩张带来的影响。
研报重点分析了哪些方向?
研报重点分析了铜行业的供需关系和宏观政策影响。在供应端,关注了主要产区的产量变化,包括哈萨克斯坦、加拿大以及日本三井金属的产能扩张计划。需求端则聚焦于中国精炼铜进口量的显著下降。宏观政策方面,分析了美国财政政策调整对长期美债收益率的影响,以及地缘政治风险可能对供应链的潜在冲击。此外,报告还关注了LME库存变化对铜价的影响,指出库存增加限制了价格回升。整体上,研报围绕产业供需变化、宏观政策调整和库存动态展开分析,评估短期价格压力和中长期发展趋势。
当前铜市场的现状如何判断?
当前铜市场现状呈现供需偏紧但价格承压的态势。从供应端看,全球精炼铜产量出现下滑,主要受哈萨克斯坦和加拿大产量下降影响,同时日本三井金属的产能扩张尚需时日。需求端,中国精炼铜进口量显著下降,显示国内需求可能面临一定压力。库存方面,LME库存增加对价格形成制约,限制了价格回升空间。宏观政策层面,美国财政政策调整对市场情绪产生影响,地缘政治风险也带来不确定性。综合来看,铜市场短期面临供应风险和需求疲软的双重压力,价格承压运行,但中长期发展趋势仍需持续跟踪供需动态和产业扩张带来的影响。
研报提示了哪些风险?
研报提示了铜行业面临的多重风险。首先,全球精炼铜产量下滑可能不及预期,主要产区产量下降和供应风险可能加剧市场波动。其次,中国精炼铜进口量显著下降可能持续,影响全球铜需求。再次,LME库存增加可能进一步限制价格回升空间,市场情绪波动风险加大。此外,宏观政策调整如美国财政政策变化可能带来不确定性,地缘政治风险也可能对供应链造成冲击。最后,产业扩张方面,日本三井金属等企业的产能扩张计划尚需时日,短期内难以有效缓解供应压力。这些因素共同构成了铜行业面临的风险,需持续关注其变化对市场的影响。