猜你想问
这份研报的核心内容是什么?
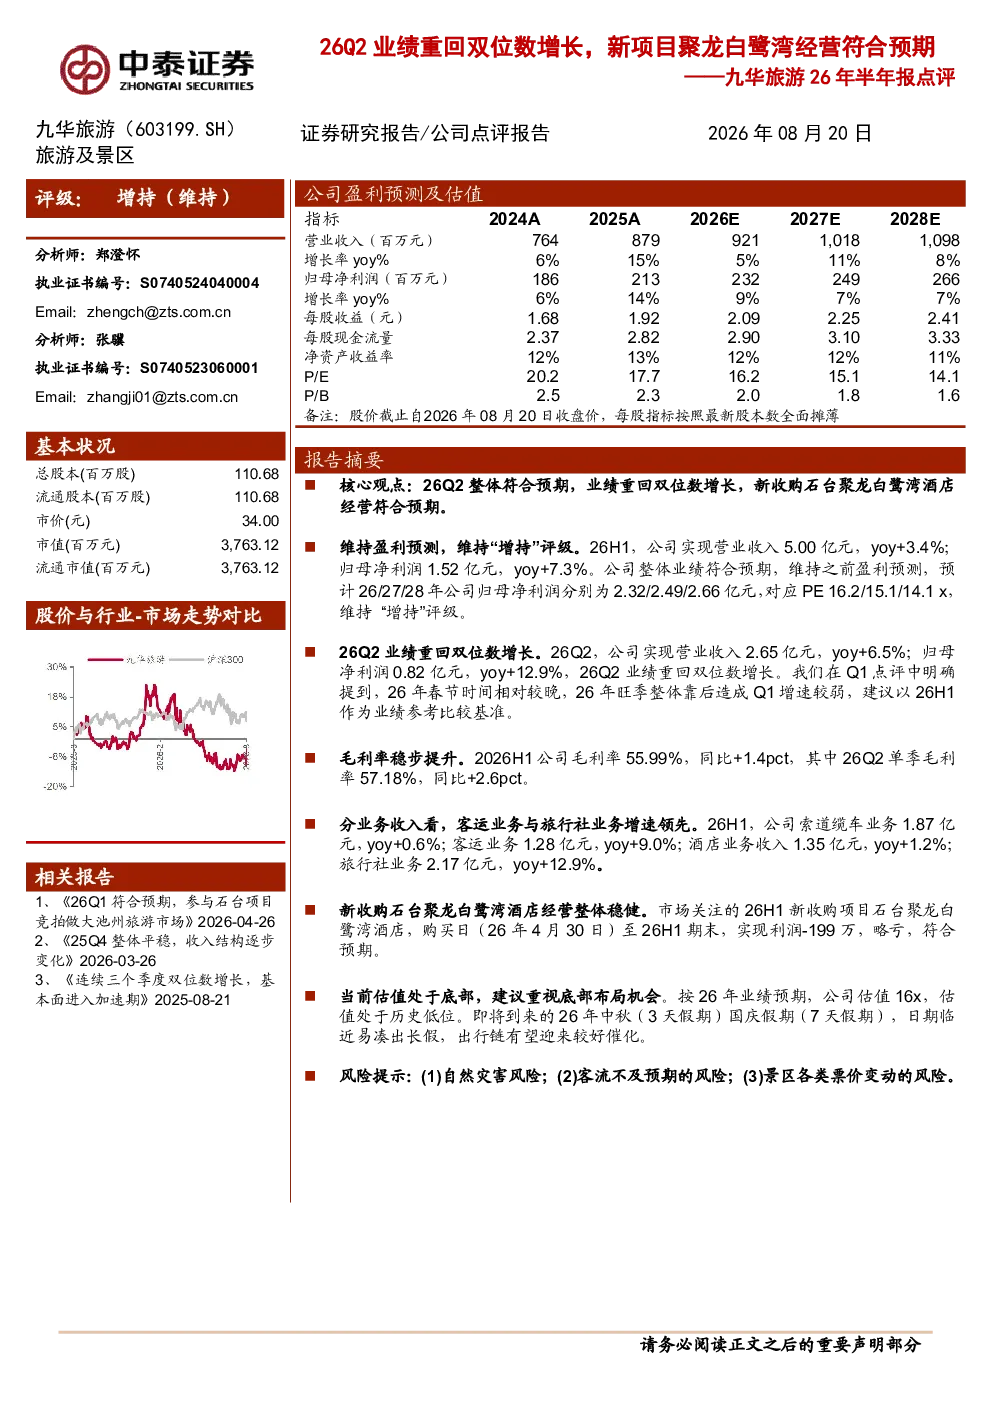
这份研报指出26Q2公司整体业绩符合预期,实现了双位数增长,新收购的石台聚龙白鹭湾酒店经营情况符合预期。报告显示26H1公司营业收入5.00亿元,同比增长3.4%;归母净利润1.52亿元,同比增长7.3%。新项目在购买日(26年4月30日)至26H1期末实现利润略亏,符合预期。建议以26H1作为业绩参考基准。
旅游行业发展趋势如何?
报告显示旅游行业客运业务与旅行社业务增速领先,26H1客运业务收入同比增长9.0%,旅行社业务收入同比增长12.9%。索道缆车业务收入同比增长0.6%,酒店业务收入同比增长1.2%。这表明旅游行业内部结构分化明显,客运和旅行社业务韧性较强,未来可能受益于消费复苏和旅游需求释放。
研报重点分析了哪些方面?
研报重点分析了公司26Q2业绩重回双位数增长的原因,以及新收购石台聚龙白鹭湾酒店的经营情况。报告指出公司毛利率稳步提升,2026H1毛利率同比+1.4pct,26Q2单季毛利率同比+2.6pct。分业务看,旅行社业务增速最快,达到12.9%。此外,报告还维持了盈利预测和“增持”评级。
当前旅游市场处于什么状态?
当前旅游市场整体呈现复苏态势,但结构性分化明显。报告数据显示,客运和旅行社业务增长强劲,而酒店业务增速相对较慢。这反映了旅游消费的分层特征,部分细分赛道表现突出。同时,公司估值处于历史低位,按26年业绩预期,PE为16x,显示出市场对行业未来发展的谨慎态度。中秋和国庆假期临近,出行链有望迎来较好催化。
研报提到了哪些风险?
研报提示了三个主要风险:自然灾害风险,如极端天气可能影响景区运营;客流不及预期的风险,旅游市场受经济和消费者信心影响较大;景区各类票价变动的风险,票价调整可能影响公司收入和利润。此外,新收购酒店的初期亏损也需关注,虽然符合预期,但仍需持续观察其盈利能力改善情况。
你可能感兴趣
报喜鸟(002154)26Q2业绩高增,哈吉斯双位数增长
国泰海通证券2026-08-18
26Q2扣非业绩双位数增长,板材主业增长强劲
轻工制造国金证券2026-08-19
2026Q2业绩点评及法说会纪要:26Q2营收环比双位数增长,上调资本开支加码先进封装
电子设备华创证券2026-07-31
深赤湾A(000022):09年业绩符合预期,10年业绩平稳增长
山西证券2010-04-12
比亚迪26Q2业绩符合预期 还原汇兑后利润增长
未知机构2026-08-30
26Q2业绩环比增长,新项目助推未来成长
华安证券2026-08-17
深南电路 26Q2业绩符合预期 PCB载板龙头后续增长弹性高
未知机构2026-07-14
26Q2业绩符合预期,还原汇兑后利润增长亮眼
交通运输国金证券2026-08-29
2024年业绩符合预期;2025年指引营收高个位数至双位数增长
交银国际2025-03-20
餐饮旅游行业周报:中免海棠湾新项目稳步推进,旅游酒店经营持续复苏
休闲服务安信证券2021-03-21