猜你想问
金禄电子最新报告核心内容有哪些?
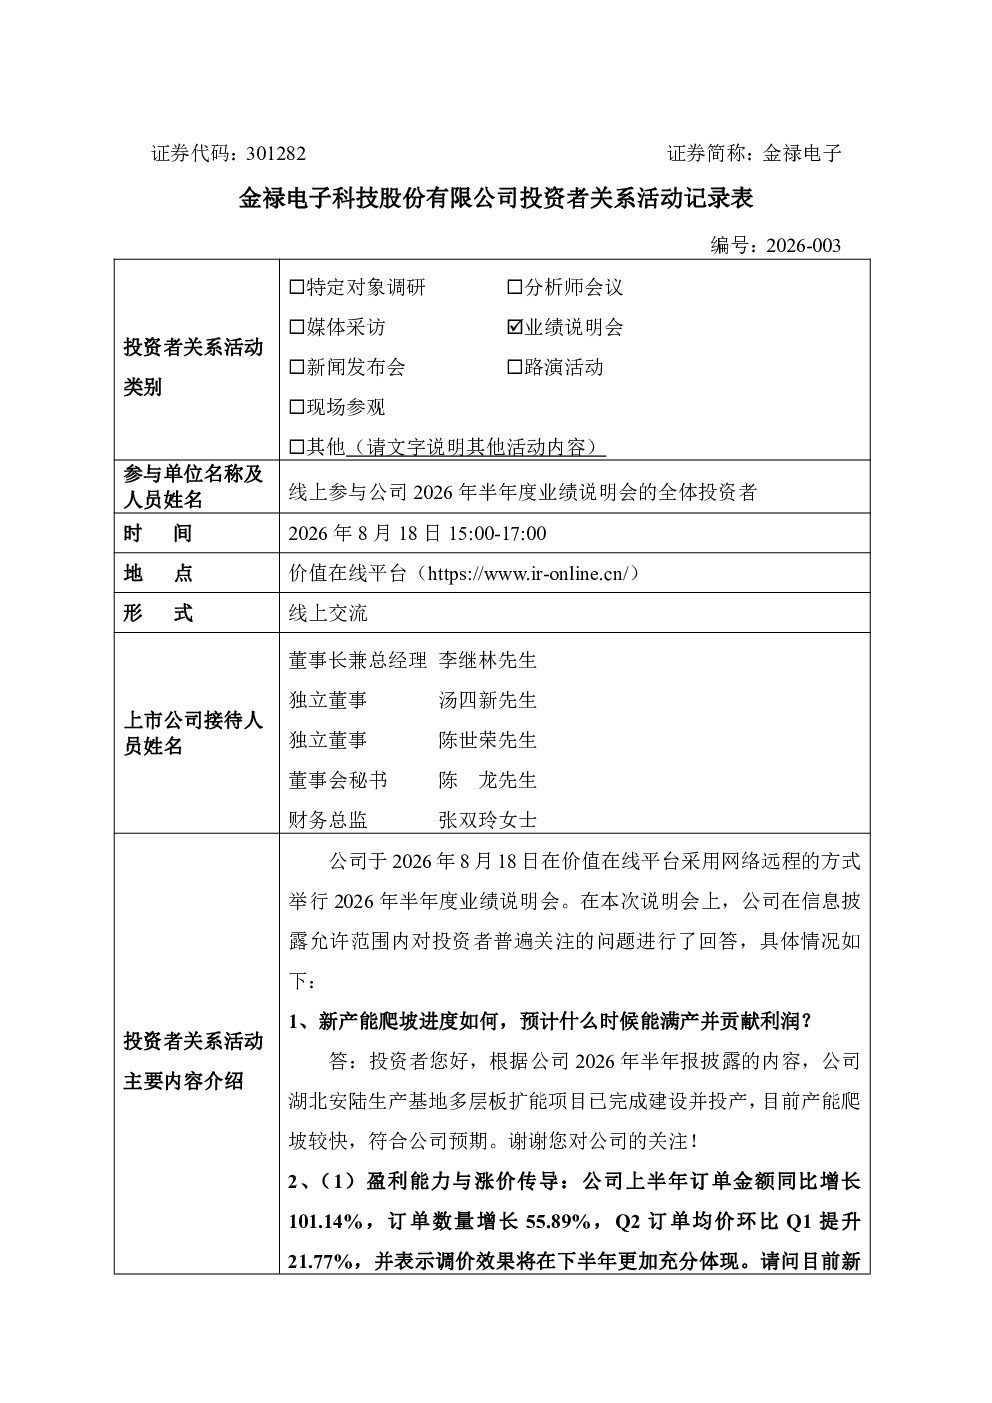
金禄电子最新报告显示公司毛利率呈现逐季改善趋势,但Q3、Q4具体毛利率需关注后续定期报告。湖北新增产能爬坡较快,有助于缓解产能瓶颈,但清远AI/算力产线预计Q3投产,客户认证和订单承接尚在推进中,短期内难以明显贡献收入和利润。AI/算力新业务收入占比目前较低,未来增量主要来自汽车PCB份额提升或AI/算力新业务放量,当前瓶颈在于客户认证和订单承接。上半年订单同比增长101%,Q2产能利用率近满产,但收入确认存在滞后性,下半年具体增速需关注后续报告。清远项目预计Q3投产,AI算力产线客户导入验证和意向订单情况需结合新产线投产推进。商业航天子公司尚未达盈亏平衡,但营收快速增长,亏损收窄,扭亏为盈持乐观态度。面对东南亚产能释放,公司将巩固核心竞争力以维持市场份额。PCB毛利率低于部分同行,主要受原材料价格影响,随着高多层、HDI及AI算力产品放量,毛利率有望提升,但AI/算力类产品毛利率是否显著高于现有平均水平需进一步观察。
金禄电子所在赛道/行业发展趋势如何?
金禄电子所在赛道呈现多元化发展趋势。AI/算力领域是未来增长关键,清远AI/算力产线预计Q3投产,但短期内难以明显贡献收入和利润,主要瓶颈在于客户认证和订单承接。汽车PCB份额提升也是未来增量来源之一。商业航天子公司营收快速增长,亏损收窄,展现良好发展潜力。同时,公司需应对东南亚产能释放带来的竞争压力,将巩固核心竞争力以维持市场份额。PCB业务方面,随着高多层、HDI及AI算力产品放量,毛利率有望提升,但需关注AI/算力类产品毛利率是否显著高于现有平均水平。
金禄电子报告重点分析了哪些方向?
金禄电子报告重点分析了公司毛利率改善趋势及Q3、Q4具体表现、湖北与清远产能布局及贡献、AI/算力新业务发展瓶颈、上半年订单增长及收入确认滞后性、下半年增速预期、商业航天子公司盈利能力、东南亚产能竞争应对策略以及PCB业务毛利率提升潜力。报告强调AI/算力新业务需突破客户认证和订单承接瓶颈,商业航天子公司需持续提升盈利能力,PCB业务需关注原材料价格影响及高附加值产品放量情况。
金禄电子当前市场现状如何?
金禄电子当前市场现状呈现机遇与挑战并存的局面。一方面,公司毛利率逐季改善,上半年订单同比增长101%,Q2产能利用率近满产,商业航天子公司营收快速增长,亏损收窄,展现良好发展势头。另一方面,AI/算力新业务短期内难以贡献收入利润,需突破客户认证和订单承接瓶颈;PCB毛利率低于部分同行,受原材料价格影响较大;同时需应对东南亚产能释放带来的竞争压力。公司正积极通过巩固核心竞争力、拓展高附加值产品等方式应对挑战。
金禄电子研报有哪些风险提示?
金禄电子研报提示的风险点包括:AI/算力新业务发展存在不确定性,客户认证和订单承接进度不及预期将影响收入利润贡献;PCB业务毛利率提升面临原材料价格波动及同业竞争压力;商业航天子公司尚未达盈亏平衡,盈利能力仍需持续提升;下半年收入增速存在不确定性,需关注后续报告确认;东南亚产能释放可能加剧市场竞争,需巩固核心竞争力以维持市场份额。公司正积极应对这些风险,但相关进展需持续关注。