猜你想问
威尔高这份投资者关系活动记录表主要讲了什么内容?
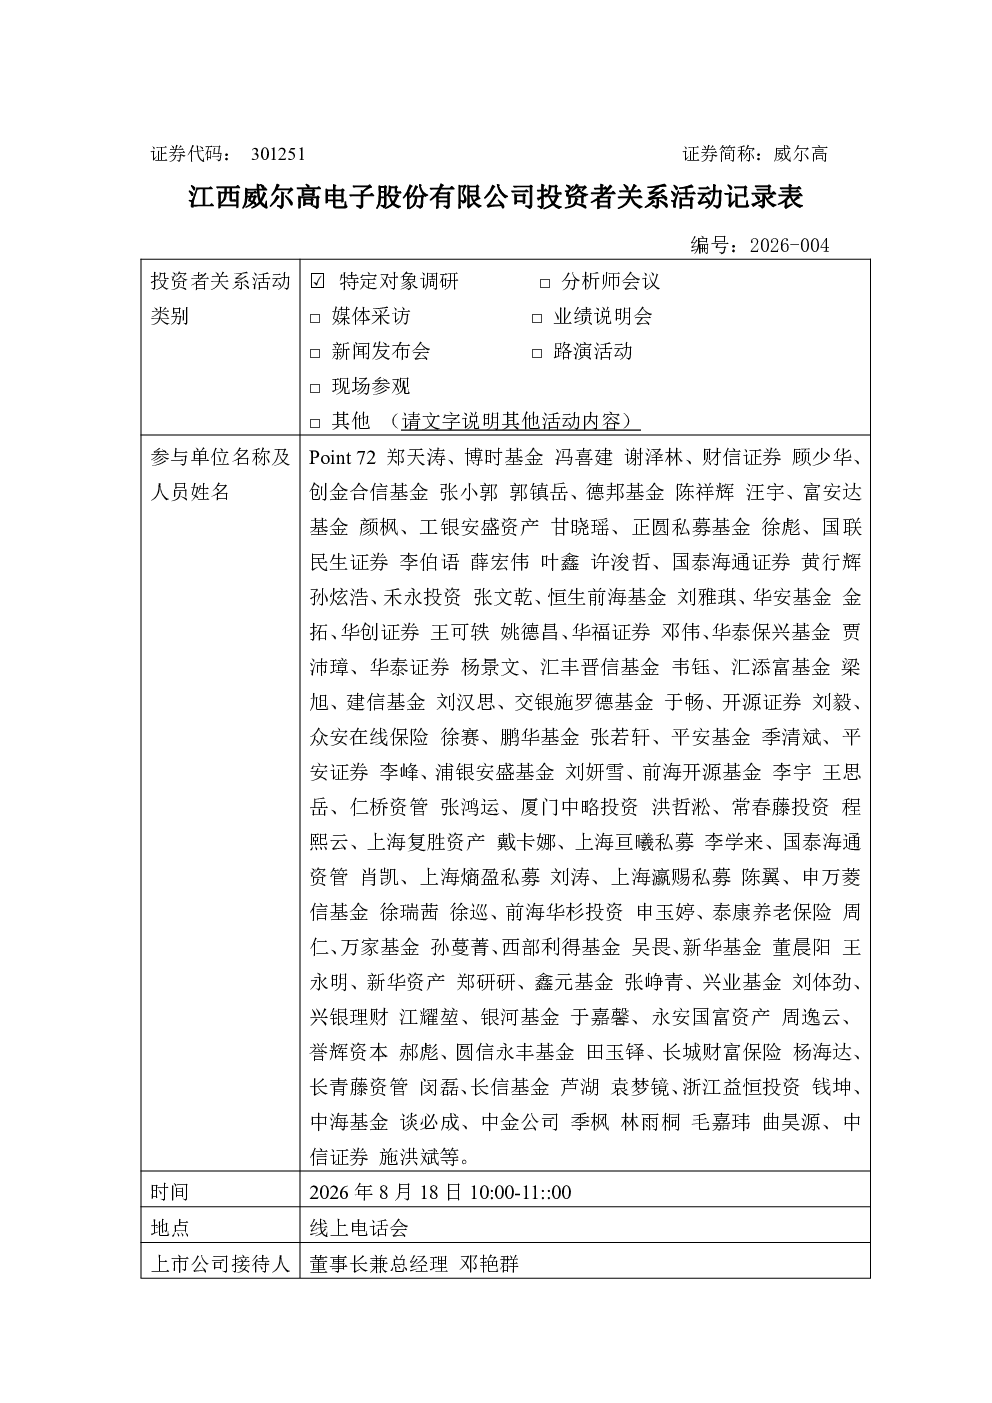
该记录表主要介绍了威尔高2026年上半年的经营情况,包括原材料涨价压力下的顺价措施,第二季度毛利润同比增长35%;扩产进展,江西工厂二期与泰国一期新增产线已投产,并计划进一步扩充产能;电源PCB产品发展趋势,AI算力需求推动超厚铜、高阶HDI等先进工艺演进;公司厚铜HDI电源板技术优势,掌握4-12oz厚铜高多层产品批量生产,并研发54oz以上超厚铜工艺;DC/DC产品进展,作为AI供电关键环节增长潜力大,已获得批量订单,但订单占比仍低。
电源PCB行业目前的发展趋势是什么?
电源PCB行业正随AI算力需求急剧提升而快速发展,服务器单机柜功率持续提升,对PCB产品的散热性、可靠性、耐压性提出更高要求。超厚铜、高阶HDI、嵌埋铜、内埋器件、PSIP等先进工艺成为行业演进方向,推动产品性能升级。这些技术要求促使企业加大研发投入,提升技术能力以满足市场需求。
威尔高在厚铜HDI电源板技术方面有哪些优势?
威尔高在厚铜HDI电源板技术方面具备显著优势,通过设计仿真、残铜率优化、拼版方式改进、材料配方调整、工艺参数优化及设备改造等手段,攻克了厚铜板蚀刻、层压、钻孔、电镀等环节的技术难点,特别是层压结合力与平整度。公司已掌握4-12oz厚铜高多层产品批量生产技术,并储备了54oz以上超厚铜工艺,在DC-DC产品方面也突破了30L技术壁垒,实现高端电源模块批量生产。
从市场现状来看,威尔高业务发展如何?
威尔高业务发展呈现积极态势,上半年毛利润同比增长35%,与营收同步增长,显示公司经营稳健。扩产计划稳步推进,江西和泰国工厂新增产线已投产,未来产能储备充足,将增强海外与高端生产供应能力。公司在厚铜HDI电源板和DC/DC产品领域的技术优势明显,产品性能持续提升。然而,DC/DC产品目前订单占比仍较低,市场拓展尚需时间。
投资威尔高需要注意哪些风险?
投资威尔高需关注的主要风险在于DC/DC产品市场拓展的不确定性。虽然公司已获得批量订单,部分头部客户认可度高,但整体订单占比仍较低,未来市场接受程度存在变数。此外,原材料价格波动可能对公司成本控制造成压力,需持续关注供应链稳定性。同时,技术迭代迅速,若公司未能持续保持技术领先,可能影响市场竞争力。